Kontekst rynkowy: Co napędza zmiany w strukturze nowych firm na Pomorzu Zachodnim?
Województwo zachodniopomorskie przechodzi obecnie fascynującą transformację gospodarczą, w której tradycyjne modele biznesowe ustępują miejsca usługom niszowym i wyspecjalizowanym. Zrozumienie tych mikrotrendów jest kluczowe dla analityków M&A, zespołów compliance oraz dyrektorów sprzedaży, którzy poszukują nowych rynków zbytu lub oceniają ryzyko inwestycyjne w regionie. Według danych z oficjalnych rejestrów przeanalizowanych przez MONODAT, w ciągu ostatnich 12 miesięcy na terenie województwa zachodniopomorskiego zarejestrowano łącznie 2096 nowych podmiotów gospodarczych.
Liczba ta sama w sobie stanowi jedynie punkt wyjścia do głębszej analizy strukturalnej. To, co faktycznie przykuwa uwagę, to ekstremalne przesunięcia w alokacji kapitału założycielskiego. Obserwujemy wyraźny odwrót od branż o wysokich barierach wejścia technologicznego na rzecz usług B2B, obsługi nieruchomości oraz specyficznych usług konsumenckich o wyższych marżach. Zjawisko to jest silnie skorelowane z bliskością granicy niemieckiej, napływem kapitału do pasa nadmorskiego oraz zmieniającymi się preferencjami konsumentów, którzy coraz częściej poszukują usług premium zamiast standardowych rozwiązań.
Najszybciej rosnące branże w województwie zachodniopomorskim
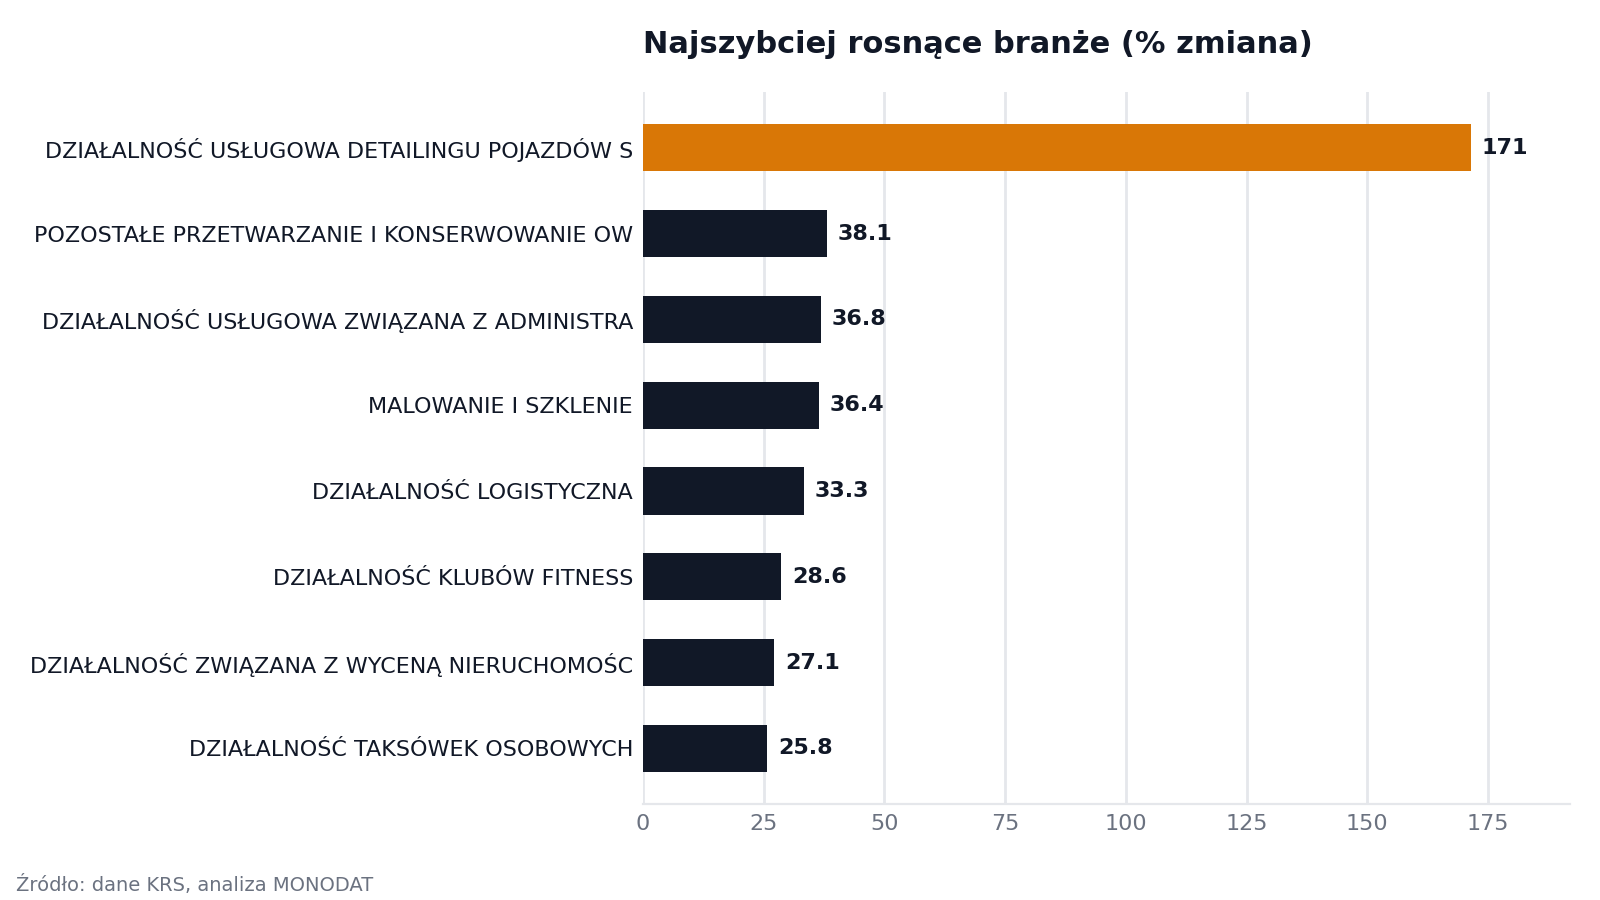
Aby w pełni zrozumieć kierunek, w którym zmierza lokalna gospodarka, należy przyjrzeć się sektorom o najwyższej dynamice wzrostu. Poniższa tabela prezentuje dziesięć branż, które w analizowanym okresie odnotowały największy procentowy przyrost liczby nowych rejestracji w porównaniu do poprzedniego analogicznego okna czasowego (uwzględniono wyłącznie działy PKD z minimum 10 wcześniejszymi rejestracjami).
| Dział PKD | Sektor | Obecny okres | Poprzedni okres | Wzrost (%) |
|---|---|---|---|---|
| 95 | DZIAŁALNOŚĆ USŁUGOWA DETAILINGU POJAZDÓW SILNIKOWYCH | 38 | 14 | +171,4% |
| 10 | POZOSTAŁE PRZETWARZANIE I KONSERWOWANIE OWOCÓW I WARZYW | 29 | 21 | +38,1% |
| 82 | DZIAŁALNOŚĆ USŁUGOWA ZWIĄZANA Z ADMINISTRACYJNĄ OBSŁUGĄ BIURA | 52 | 38 | +36,8% |
| 43 | MALOWANIE I SZKLENIE | 161 | 118 | +36,4% |
| 52 | DZIAŁALNOŚĆ LOGISTYCZNA | 28 | 21 | +33,3% |
| 93 | DZIAŁALNOŚĆ KLUBÓW FITNESS | 27 | 21 | +28,6% |
| 68 | DZIAŁALNOŚĆ ZWIĄZANA Z WYCENĄ NIERUCHOMOŚCI | 150 | 118 | +27,1% |
| 49 | DZIAŁALNOŚĆ TAKSÓWEK OSOBOWYCH | 112 | 89 | +25,8% |
| 01 | CHÓW I HODOWLA DROBIU | 21 | 17 | +23,5% |
| 62 | DZIAŁALNOŚĆ W ZAKRESIE CYBERBEZPIECZEŃSTWA | 59 | 48 | +22,9% |
Bezapelacyjnym liderem zestawienia jest działalność usługowa detailingu pojazdów silnikowych, z wyłączeniem motocykli, która urosła o imponujące 171,4% (skok z 14 do 38 nowych podmiotów). Zjawisko to potwierdza tezę o rosnącej polaryzacji rynku motoryzacyjnego. Z jednej strony mamy do czynienia z rosnącym popytem na zaawansowaną kosmetykę samochodową, powłoki ceramiczne i regenerację lakieru – usługi o relatywnie niskich kosztach stałych na start, ale wysokiej marży jednostkowej. Z drugiej strony, na liście liderów wzrostu widzimy przetwórstwo owoców i warzyw (+38,1%), co przypomina o silnych tradycjach rolniczych Pomorza Zachodniego i rosnącym trendzie rzemieślniczej produkcji żywności, często kierowanej na eksport lub do lokalnych sieci dystrybucji.
Na uwagę zasługuje również solidny wzrost w sektorach wsparcia B2B. Działalność związana z administracyjną obsługą biura (+36,8%) oraz działalność w zakresie cyberbezpieczeństwa (+22,9%) wskazują na rosnącą profesjonalizację lokalnych przedsiębiorstw, które coraz chętniej outsourcują kluczowe procesy operacyjne i technologiczne. Z perspektywy analizy ryzyka rynkowego, rozwój usług cyberbezpieczeństwa (59 nowych firm w stosunku do 48 w poprzednim okresie) jest wyraźnym sygnałem dostosowywania się zachodniopomorskiego biznesu do nowych wymogów regulacyjnych (np. dyrektywa NIS2) oraz rosnącej świadomości zagrożeń cyfrowych.
Struktura wolumenowa: Gdzie trafia najwięcej kapitału?
Dynamika procentowa to tylko jedna strona medalu. Dla zespołów analitycznych równie istotny jest wolumen bezwzględny, który pokazuje, gdzie koncentruje się największa masa krytyczna nowego biznesu. W województwie zachodniopomorskim struktura wolumenowa jest zdominowana przez branże budowlane, nieruchomościowe oraz handlowe.
Najwięcej nowych podmiotów zarejestrowano w branży "Malowanie i szklenie" (161 firm, wzrost o 36,4%) oraz "Działalność związana z wyceną nieruchomości" (150 firm, wzrost o 27,1%). Tak potężny zastrzyk nowych podmiotów w tych sektorach jest bezpośrednio powiązany z boomem inwestycyjnym w pasie nadmorskim. Miejscowości takie jak Świnoujście, Kołobrzeg czy Międzyzdroje nieustannie generują popyt na usługi wykończeniowe i rzeczoznawcze w sektorze apartamentów inwestycyjnych oraz second-home.
Co ciekawe, ogólna realizacja projektów budowlanych związanych ze wznoszeniem budynków zanotowała lekki spadek (-2,3%, ze 132 do 129 firm), podobnie jak działalność agentów zajmujących się sprzedażą drewna i materiałów budowlanych (-12,9%, ze 101 do 88 firm). Wskazuje to na przesunięcie koniunktury z fazy wznoszenia nowych obiektów kubaturowych w stronę wykończenia, renowacji i obrotu istniejącymi aktywami na rynku wtórnym.
Jak zachodniopomorski rynek detailingu wypada na tle Polski?
Aby właściwie ocenić wagę 171,4% wzrostu w branży detailingu w Zachodniopomorskiem, niezbędne jest odniesienie tych danych do szerszego kontekstu krajowego. Według danych KRS przeanalizowanych przez MONODAT, w skali całego kraju zarejestrowano w tym samym okresie 832 nowe firmy w sektorze detailingu pojazdów silnikowych, w porównaniu do 493 w poprzednim oknie czasowym.
Oznacza to, że średni krajowy wzrost dla tej branży wyniósł 68,8%. Województwo zachodniopomorskie, z wynikiem 171,4%, rośnie zatem ponad dwuipółkrotnie szybciej niż reszta kraju. Z 38 nowymi rejestracjami, region ten odpowiada obecnie za 4,6% całego krajowego przyrostu w tym sektorze. Choć udział wolumenowy nie jest dominujący w skali Polski, to dynamika wskazuje na wyjątkowo chłonny rynek lokalny, prawdopodobnie napędzany popytem transgranicznym oraz rosnącą zamożnością mieszkańców aglomeracji szczecińskiej.
Dlaczego tradycyjne warsztaty samochodowe znikają z rejestrów?
Spadek o 100,0% w nowych rejestracjach w sektorze konserwacji i naprawy pojazdów samochodowych (z 13 do 0 nowych firm) wynika z rosnącej bariery wejścia technologicznego, drastycznego wzrostu kosztów specjalistycznego sprzętu diagnostycznego oraz postępującej konsolidacji rynku wokół autoryzowanych stacji obsługi (ASO) i dużych sieci warsztatowych.
Zjawisko to jest fascynujące z perspektywy analitycznej. W ciągu ostatnich 12 miesięcy w regionie nie powstał ani jeden nowy podmiot sklasyfikowany w dziale PKD 45 (Konserwacja i naprawa pojazdów samochodowych, z wyłączeniem motocykli). Tradycyjne rzemiosło mechaniczne staje się ofiarą transformacji technologicznej. Rosnący udział pojazdów hybrydowych i elektrycznych wymaga wiedzy z zakresu mechatroniki i oprogramowania, a nie tylko mechaniki płynów i metali. Koszt wyposażenia niezależnego warsztatu w nowoczesne komputery diagnostyczne i narzędzia do obsługi baterii trakcyjnych przekracza możliwości finansowe początkujących przedsiębiorców, wypychając ich w stronę usług czysto estetycznych (wspomniany wcześniej detailing).
Podobny trend zaniku obserwujemy w innych tradycyjnych sektorach. Produkcja pieców, palenisk i stałych urządzeń grzewczych dla gospodarstw domowych skurczyła się o 70,0% (z 10 do zaledwie 3 nowych firm). Jest to bezpośredni skutek polityki klimatycznej, uchwał antysmogowych oraz powszechnej termomodernizacji opartej na pompach ciepła i fotowoltaice. Znaczące spadki odnotowały również działalności agentów turystycznych (-54,5%, z 11 do 5 firm) oraz opieka dzienna nad dziećmi (-43,8%, z 16 do 9 firm), co może odzwierciedlać zarówno nasycenie rynku, jak i postępującą cyfryzację kanałów sprzedaży w turystyce.
Analiza porównawcza: Usługi premium vs tradycyjne rzemiosło
Zestawienie sektorów rosnących i malejących w województwie zachodniopomorskim dostarcza jasnego obrazu makroekonomicznego. Kapitał ludzki i finansowy ewidentnie ucieka z branż o wysokich wymogach kapitałowych i silnej presji regulacyjnej (warsztaty mechaniczne, produkcja pieców węglowych) w kierunku usług opartych na wiedzy (cyberbezpieczeństwo, wycena nieruchomości) oraz usług luksusowych (detailing, kluby fitness: +28,6%).
Dla zespołów sprzedażowych B2B oznacza to konieczność rewizji portfela potencjalnych klientów. Zamiast kierować ofertę do nowo powstających punktów napraw, dostawcy oprogramowania, leasingodawcy i instytucje finansowe powinni skupić się na dynamicznie rosnącym segmencie usług kosmetyki samochodowej, trendach w usługach B2B oraz obsłudze rynku nieruchomości.
Prognoza: Jak ukształtuje się dynamika rejestracji do 2027 roku?
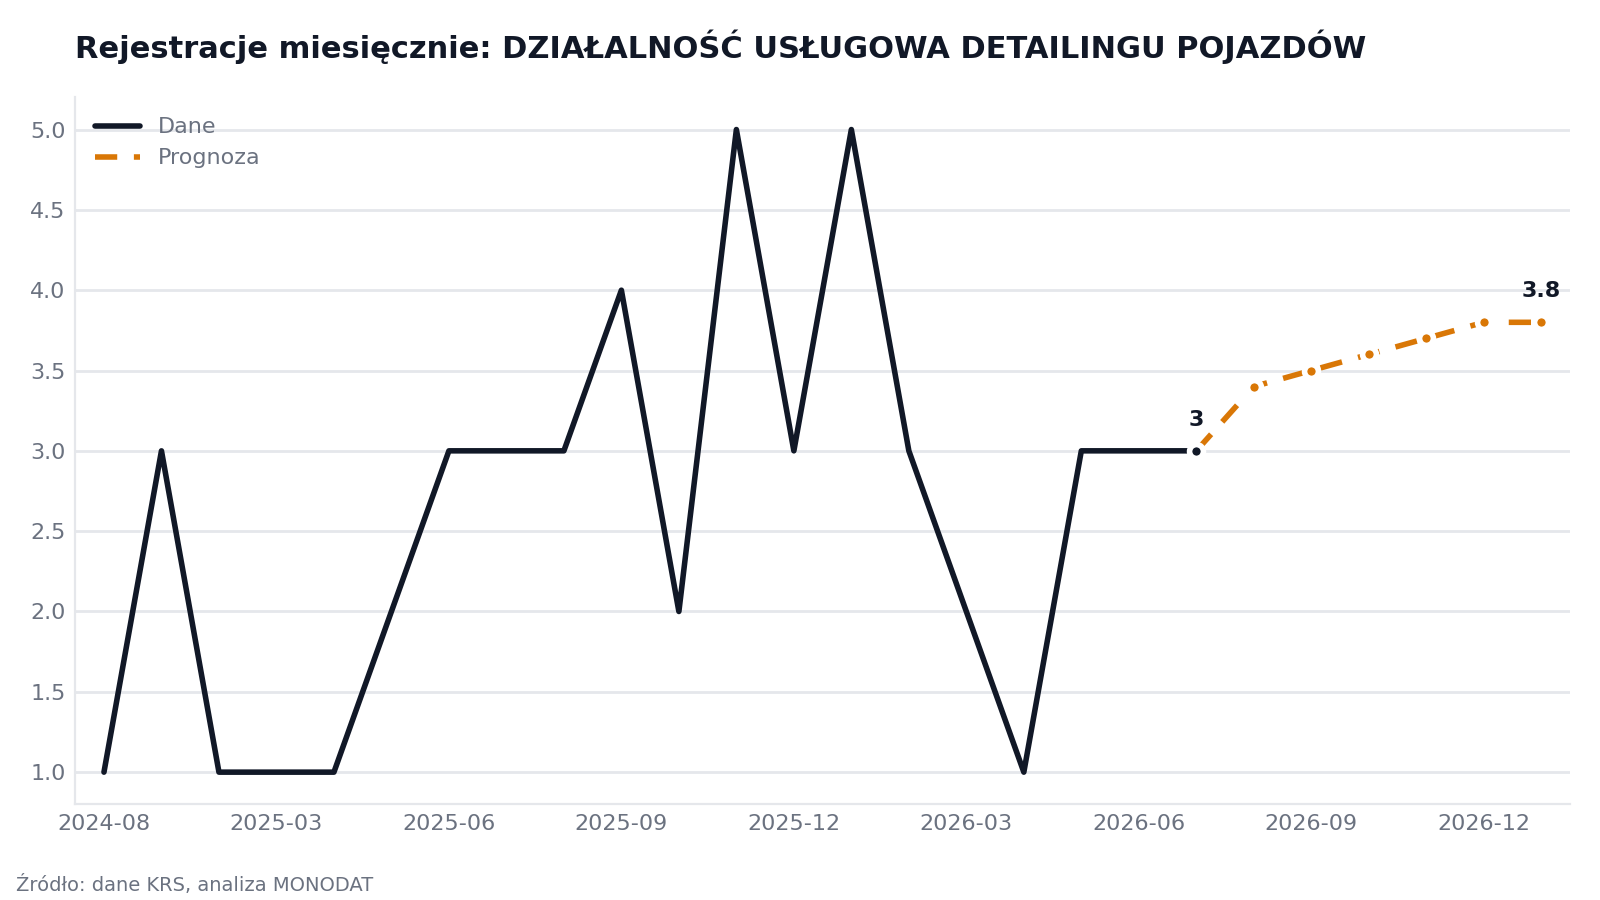
Dane z oficjalnych rejestrów państwowych (takich jak portal ekrs.ms.gov.pl) pozwalają nie tylko na analizę retrospektywną, ale również na modelowanie przyszłych trendów. Zgodnie z modelem prognostycznym opartym na dotychczasowej dynamice, przewiduje się stały, liniowy wzrost aktywności rejestracyjnej w regionie na poziomie około 2,6% miesięcznie w ujęciu trendowym.
Projekcje na kolejne miesiące wskazują następujące wskaźniki dynamiki:
- Sierpień 2026: 3,4
- Wrzesień 2026: 3,5
- Październik 2026: 3,6
- Listopad 2026: 3,7
- Grudzień 2026: 3,8
- Styczeń 2027: 3,8
Prognoza: trend liniowy (metoda najmniejszych kwadratów) dopasowany do ostatnich 20 miesięcy danych rejestrowych. Projekcja ma charakter orientacyjny i nie stanowi porady inwestycyjnej.
Podsumowanie i wnioski dla analityków
Analiza 2096 nowych podmiotów gospodarczych w województwie zachodniopomorskim ukazuje rynek w fazie głębokiej restrukturyzacji. Gigantyczny, wynoszący 171,4% wzrost w branży detailingu samochodowego przy jednoczesnym braku nowych rejestracji tradycyjnych warsztatów to podręcznikowy przykład transformacji napędzanej zmianami technologicznymi i barierami wejścia. Silna pozycja sektora nieruchomościowego (wyceny, malowanie i szklenie) potwierdza z kolei inwestycyjny charakter nadmorskiej części regionu.
Dla specjalistów ds. compliance, analityków M&A oraz strategów sprzedaży, dane te stanowią fundament do budowania precyzyjnych modeli oceny ryzyka i potencjału rynkowego. Platforma analityczna MONODAT dostarcza niezbędnych, granularnych danych z rejestrów publicznych, umożliwiając śledzenie tych mikrotrendów w czasie rzeczywistym i podejmowanie decyzji opartych wyłącznie na twardych faktach, a nie rynkowych intuicjach.