Kontekst: Co mierzymy i dlaczego indywidualne dane CIT są kluczowe dla rynku
Publikacja indywidualnych danych podatników podatku dochodowego od osób prawnych (CIT) to jedno z najważniejszych wydarzeń w kalendarzu analitycznym polskiego rynku. Zestawienia te obejmują podmioty o największej skali działalności – osiągające przychody przekraczające równowartość 50 milionów euro, a także podatkowe grupy kapitałowe (PGK). Dla oficerów compliance, analityków fuzji i przejęć (M&A) oraz zespołów wywiadu rynkowego, dane te stanowią fundamentalne źródło wiedzy o rzeczywistej rentowności i sile nabywczej największych graczy w danym regionie.
W przeciwieństwie do deklaracji marketingowych czy wybiórczych raportów PR, kwota należnego podatku CIT jest twardym, weryfikowalnym wskaźnikiem efektywności operacyjnej. Pozwala ona na ocenę, w jakim stopniu generowane przychody przekładają się na faktyczny dochód podlegający opodatkowaniu. W województwie śląskim, historycznie zdominowanym przez przemysł ciężki, wydobywczy i energetyczny, struktura tych wpływów jest doskonałym barometrem transformacji gospodarczej regionu. Weryfikacja tych podmiotów poprzez publiczne portale, takie jak wyszukiwarka Krajowego Rejestru Sądowego, potwierdza ich status jako kluczowych pracodawców i filarów lokalnych łańcuchów dostaw.
Analiza tych danych jest niezbędna w procesach due diligence. Zespoły prawne i finansowe wykorzystują informacje o zapłaconym podatku do mapowania ryzyka, oceny stabilności kontrahentów oraz wyceny przedsiębiorstw. Wysoki poziom przychodów przy relatywnie niskim dochodzie do opodatkowania często sygnalizuje presję kosztową, specyficzne odpisy amortyzacyjne lub agresywną optymalizację, co wymaga pogłębionej weryfikacji przed podjęciem decyzji inwestycyjnych lub kredytowych.
Główne dane: Wpływy podatkowe śląskich przedsiębiorstw (stan na 2024 r.)
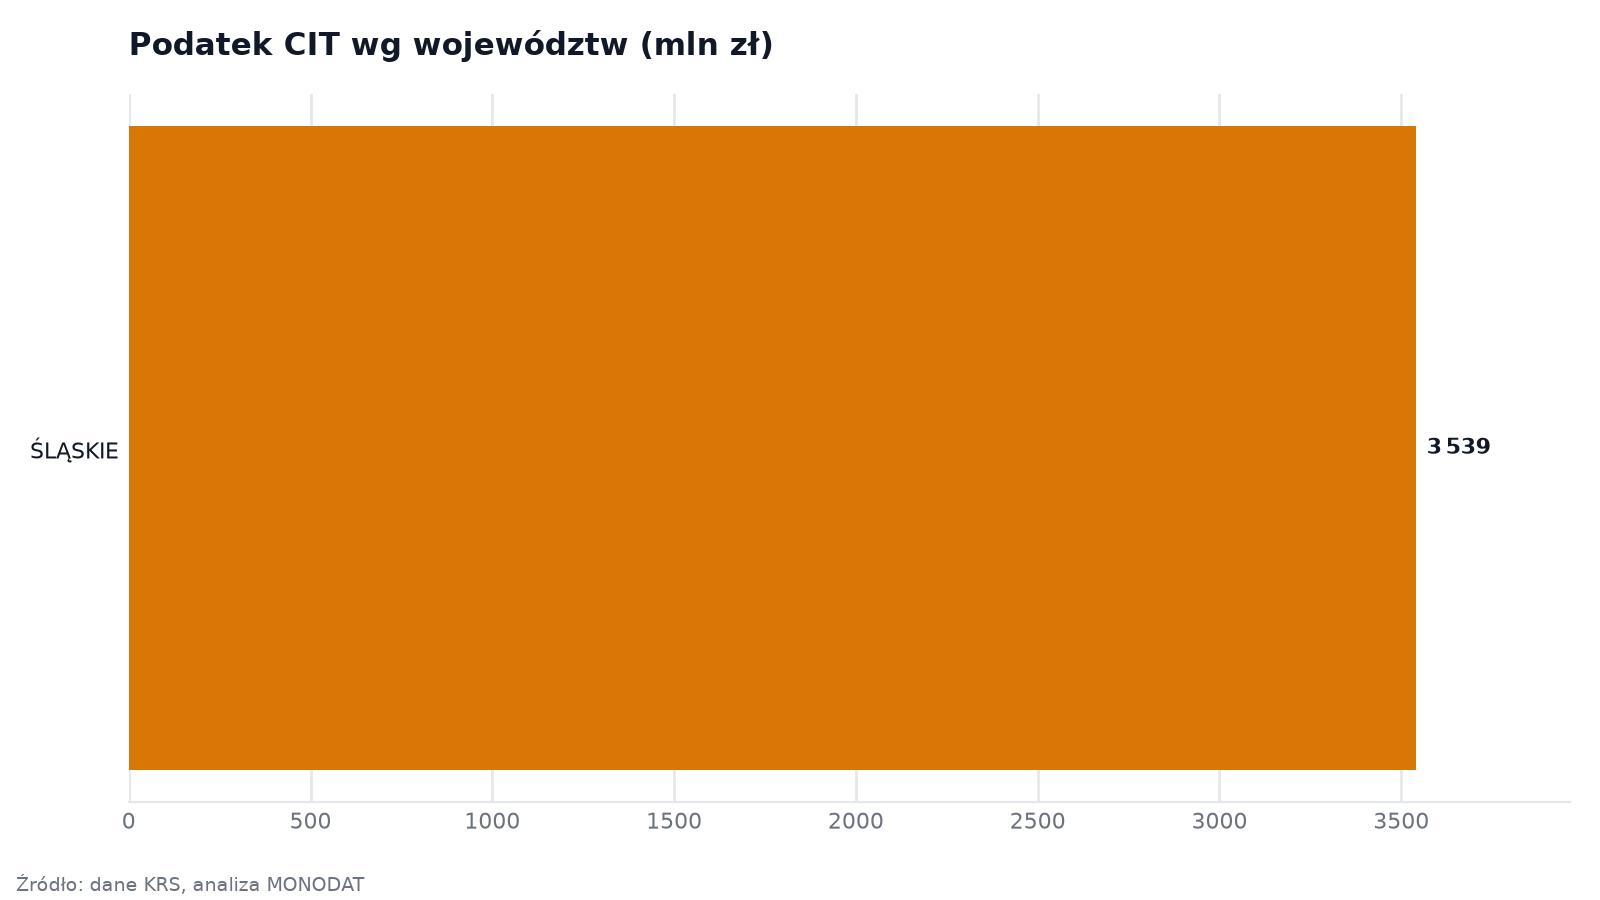
Według danych KRS przeanalizowanych przez MONODAT, w 2024 roku w województwie śląskim zidentyfikowano 650 unikalnych podatników spełniających kryteria publikacji indywidualnych danych CIT. Łączna kwota należnego podatku wygenerowanego przez te podmioty wyniosła dokładnie 3 539 263 964 zł. Skala operacji tych firm jest potężna – wygenerowały one łączne przychody na poziomie 442,7 mld zł, przy czym ostateczny dochód do opodatkowania zamknął się w kwocie 25,6 mld zł.
Zestawienie największych płatników CIT w regionie ukazuje wyraźną koncentrację kapitału w kilku kluczowych sektorach. Poniższa tabela prezentuje dziesięć podmiotów z województwa śląskiego o najwyższej kwocie należnego podatku za analizowany okres.
| Podatnik | Siedziba | Przychody (PLN) | Należny CIT (PLN) |
|---|---|---|---|
| ING BANK ŚLĄSKI SPÓŁKA AKCYJNA | KATOWICE | 11 166 487 059,09 | 828 438 290,00 |
| ATAL SPÓŁKA AKCYJNA | CIESZYN | 2 686 659 470,41 | 98 819 971,00 |
| JASTRZĘBSKA SPÓŁKA WĘGLOWA SPÓŁKA AKCYJNA | JASTRZĘBIE-ZDRÓJ | 16 997 841 660,96 | 69 798 206,00 |
| GRENEVIA SPÓŁKA AKCYJNA | KATOWICE | 1 259 639 651,65 | 67 552 414,00 |
| ALUPROF SPÓŁKA AKCYJNA | BIELSKO-BIAŁA | 2 416 910 088,14 | 65 125 196,00 |
| AGATA SPÓŁKA AKCYJNA | KATOWICE | 2 587 869 126,31 | 52 596 729,00 |
| SAINT-GOBAIN INNOVATIVE MATERIALS POLSKA SP. Z O.O. | DĄBROWA GÓRNICZA | 3 767 264 674,91 | 52 584 266,00 |
| "FLYTRONIC" SPÓŁKA AKCYJNA | GLIWICE | 608 549 274,84 | 52 030 951,00 |
| RESINVEST ENERGY CHORZÓW SPÓŁKA AKCYJNA | CHORZÓW | 864 212 193,42 | 47 348 056,00 |
| GRUPA ŻYWIEC SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ | ŻYWIEC | 4 165 246 941,03 | 47 149 731,00 |
Przekrój rynku: Liderzy i koncentracja kapitału na Śląsku
Analiza czołówki śląskich płatników CIT obala mit o całkowitej dominacji tradycyjnego przemysłu ciężkiego w regionie. Bezapelacyjnym liderem zestawienia jest sektor finansowy – ING Bank Śląski S.A. z siedzibą w Katowicach wygenerował ponad 828,4 mln zł należnego podatku, co stanowi niemal jedną czwartą całkowitych wpływów od 650 największych podmiotów w województwie. Taka koncentracja w jednym podmiocie pokazuje, jak silny wpływ na statystyki regionalne mają ogólnopolskie instytucje finansowe zlokalizowane na Śląsku.
Na kolejnych pozycjach widzimy jednak znacznie większą dywersyfikację. Drugie miejsce zajmuje spółka deweloperska ATAL S.A. (98,8 mln zł), co odzwierciedla trwający boom na rynku nieruchomości i wysoką rentowność tego sektora w minionych latach. Przemysł wydobywczy i okołogórniczy reprezentują Jastrzębska Spółka Węglowa S.A. (69,8 mln zł) oraz Grenevia S.A. (67,6 mln zł). Warto zauważyć, że JSW, mimo gigantycznych przychodów rzędu 16,9 mld zł, wygenerowała relatywnie niższy podatek niż znacznie mniejszy pod względem obrotów ATAL, co doskonale ilustruje różnice w marżowości i strukturze kosztów pomiędzy poszczególnymi branżami.
Silną pozycję utrzymuje również sektor przetwórstwa przemysłowego i materiałów budowlanych (Aluprof S.A., Saint-Gobain), a także handel detaliczny reprezentowany przez sieć Agata S.A. Niezwykle interesującym przypadkiem jest gliwicka spółka Flytronic S.A., działająca w sektorze zaawansowanych technologii i systemów bezzałogowych, która przy przychodach rzędu 608,5 mln zł wygenerowała aż 52,0 mln zł podatku CIT. Świadczy to o gigantycznej rentowności sektora zbrojeniowego i technologicznego, który staje się nowym kołem zamachowym śląskiej gospodarki.
Kontekst regionalny: Śląskie na tle kraju
Województwo śląskie tradycyjnie zajmuje miejsce w ścisłej czołówce gospodarczej Polski, co znajduje bezpośrednie odzwierciedlenie w danych makroekonomicznych publikowanych m.in. przez Główny Urząd Statystyczny. W 2024 roku region ten uplasował się na 3. miejscu w kraju pod względem łącznej wartości należnego podatku CIT od największych podatników, z wynikiem 3539,3 mln zł. Średnia dla wszystkich 16 województw wyniosła 3039,7 mln zł, co oznacza, że Śląskie przekracza średnią krajową o 16,4%.
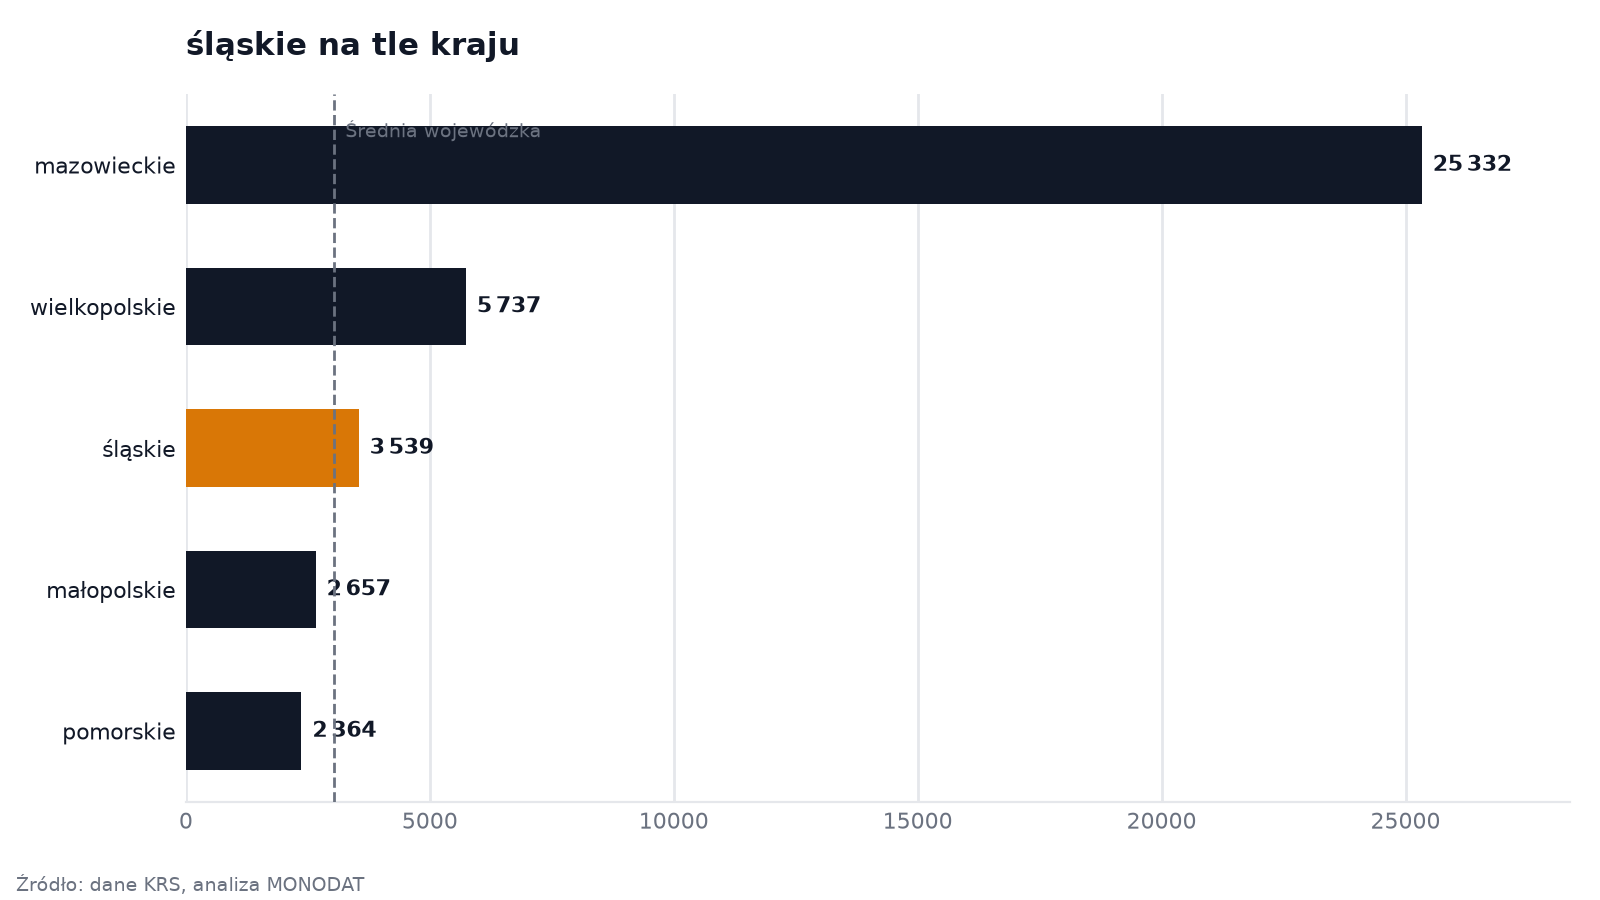
Pozycja Śląska jest silna, jednak dystans do liderów pozostaje znaczący. Pierwsze miejsce niezmiennie zajmuje województwo mazowieckie z gigantyczną kwotą 25 332,0 mln zł. Jest to klasyczny efekt centrali (tzw. headquarters effect) – większość największych korporacji krajowych i międzynarodowych rejestruje swoje siedziby w Warszawie, tam też rozliczając podatek dochodowy, niezależnie od tego, gdzie zlokalizowane są ich zakłady produkcyjne. Drugie miejsce przypada województwu wielkopolskiemu (5736,8 mln zł). Śląskie wyprzedza natomiast województwo małopolskie (2656,6 mln zł) oraz pomorskie (2364,4 mln zł).
Z perspektywy analityków rynkowych, 3. miejsce Śląska potwierdza jego status jako kluczowego hubu przemysłowo-usługowego. Brak sztucznego "efektu centrali" sprawia, że śląskie wpływy z CIT są w dużej mierze odzwierciedleniem faktycznej działalności operacyjnej prowadzonej na terenie tego województwa, co czyni te dane wysoce miarodajnymi dla oceny lokalnej koniunktury.
Czy spadek wpływów z CIT o 24,6 procent oznacza strukturalne hamowanie regionu?
Najbardziej uderzającym wnioskiem płynącym z zestawienia za 2024 rok jest drastyczny spadek łącznej kwoty należnego podatku w ujęciu rok do roku. Wartość 3,54 mld zł jest o 24,6% niższa niż w analogicznym okresie poprzednim. Taka dynamika spadkowa w tak istotnym gospodarczo regionie wymaga głębszej analizy i ostrożności w formułowaniu jednoznacznych wniosków.
Spadek ten prawdopodobnie wynika z bezprecedensowej presji kosztowej, jakiej poddany został w ostatnich kwartałach przemysł energochłonny. Województwo śląskie, posiadające najwyższą w kraju koncentrację zakładów produkcyjnych, hut, kopalń i fabryk, jest szczególnie wrażliwe na wahania cen nośników energii oraz surowców na rynkach globalnych. Przychody rzędu 442,7 mld zł pozostają na bardzo wysokim poziomie, jednak dochód (25,6 mld zł) skurczył się, co bezpośrednio uderzyło w podstawę opodatkowania.
Jedną z możliwych przyczyn jest również cykliczność wyników w sektorze wydobywczym. Spółki takie jak JSW notowały w poprzednich latach rekordowe zyski napędzane historycznie wysokimi cenami węgla koksowego. Normalizacja cen na rynkach światowych naturalnie obniżyła ich dochodowość. Ponadto, rosnące koszty pracy, inflacja bazowa oraz wysokie stopy procentowe ograniczające inwestycje mogły skłonić wiele przedsiębiorstw do rewizji swoich strategii finansowych i aktywnego korzystania z dostępnych ulg inwestycyjnych (np. ulgi na robotyzację, B+R czy rozliczeń w ramach Polskiej Strefy Inwestycji), co legalnie obniża efektywną stawkę opodatkowania.
Analiza dynamiki: Zrozumieć kompresję marż
Zjawisko, z którym mamy do czynienia na Śląsku w 2024 roku, analitycy finansowi określają mianem kompresji marż. Różnica między potężną masą przychodową (442,7 mld zł) a stosunkowo skromnym dochodem (25,6 mld zł) pokazuje, że koszty uzyskania przychodu rosną znacznie szybciej niż same obroty. Zyskowność operacyjna śląskich gigantów znalazła się pod presją.
Dla zespołów M&A jest to sygnał ostrzegawczy, ale i potencjalna szansa. Spadająca rentowność może prowadzić do obniżenia wycen przedsiębiorstw z sektora produkcyjnego, co z kolei może napędzić falę konsolidacji i przejęć w nadchodzących latach. Inwestorzy poszukujący aktywów na Śląsku będą musieli w swoich modelach finansowych uwzględniać wyższe premie za ryzyko związane ze zmiennością kosztów energii i transformacją klimatyczną.
Warto również zauważyć, że spadek o 24,6% może być częściowo wynikiem artefaktów rejestrowych lub przesunięć księgowych w największych grupach kapitałowych. Wykorzystanie strat z lat ubiegłych czy jednorazowe odpisy aktualizujące wartość aktywów (szczególnie w branży węglowej i energetycznej) potrafią w krótkim terminie drastycznie zaburzyć obraz bazy podatkowej całego województwa.
Wnioski dla analityków i zespołów inwestycyjnych
Dane podatkowe za 2024 rok rysują obraz województwa śląskiego jako regionu w fazie głębokiej transformacji. Z jednej strony widzimy potężne spadki wpływów z CIT w ujęciu ogólnym, napędzane prawdopodobnie problemami tradycyjnego przemysłu i rosnącymi kosztami operacyjnymi. Z drugiej strony, w zestawieniu liderów wyraźnie krystalizują się nowe gwiazdy – spółki technologiczne, zbrojeniowe i deweloperskie, które potrafią generować ponadprzeciętne marże.
Dla departamentów ryzyka i oficerów compliance, śląski rynek wymaga obecnie wysoce zindywidualizowanego podejścia. Ocena kondycji kontrahenta wyłącznie na podstawie historycznych przychodów jest błędem. Kluczowe staje się śledzenie efektywności podatkowej i zdolności do obrony marż w środowisku inflacyjnym. Zespoły B2B powinny z kolei precyzyjniej targetować swoje działania, kierując zasoby w stronę branż wykazujących odporność na szoki kosztowe.
Precyzyjne dane rejestrowe i finansowe stanowią fundament bezpiecznych decyzji biznesowych. Zrozumienie lokalnej specyfiki i struktury liderów rynkowych to pierwszy krok do minimalizacji ryzyka. Zapraszamy do korzystania z zaawansowanych narzędzi analitycznych MONODAT, które pozwalają na bieżąco monitorować zmiany w kondycji finansowej polskich przedsiębiorstw i identyfikować ukryte trendy rynkowe.