Kontekst regulacyjny i struktura własnościowa na Śląsku
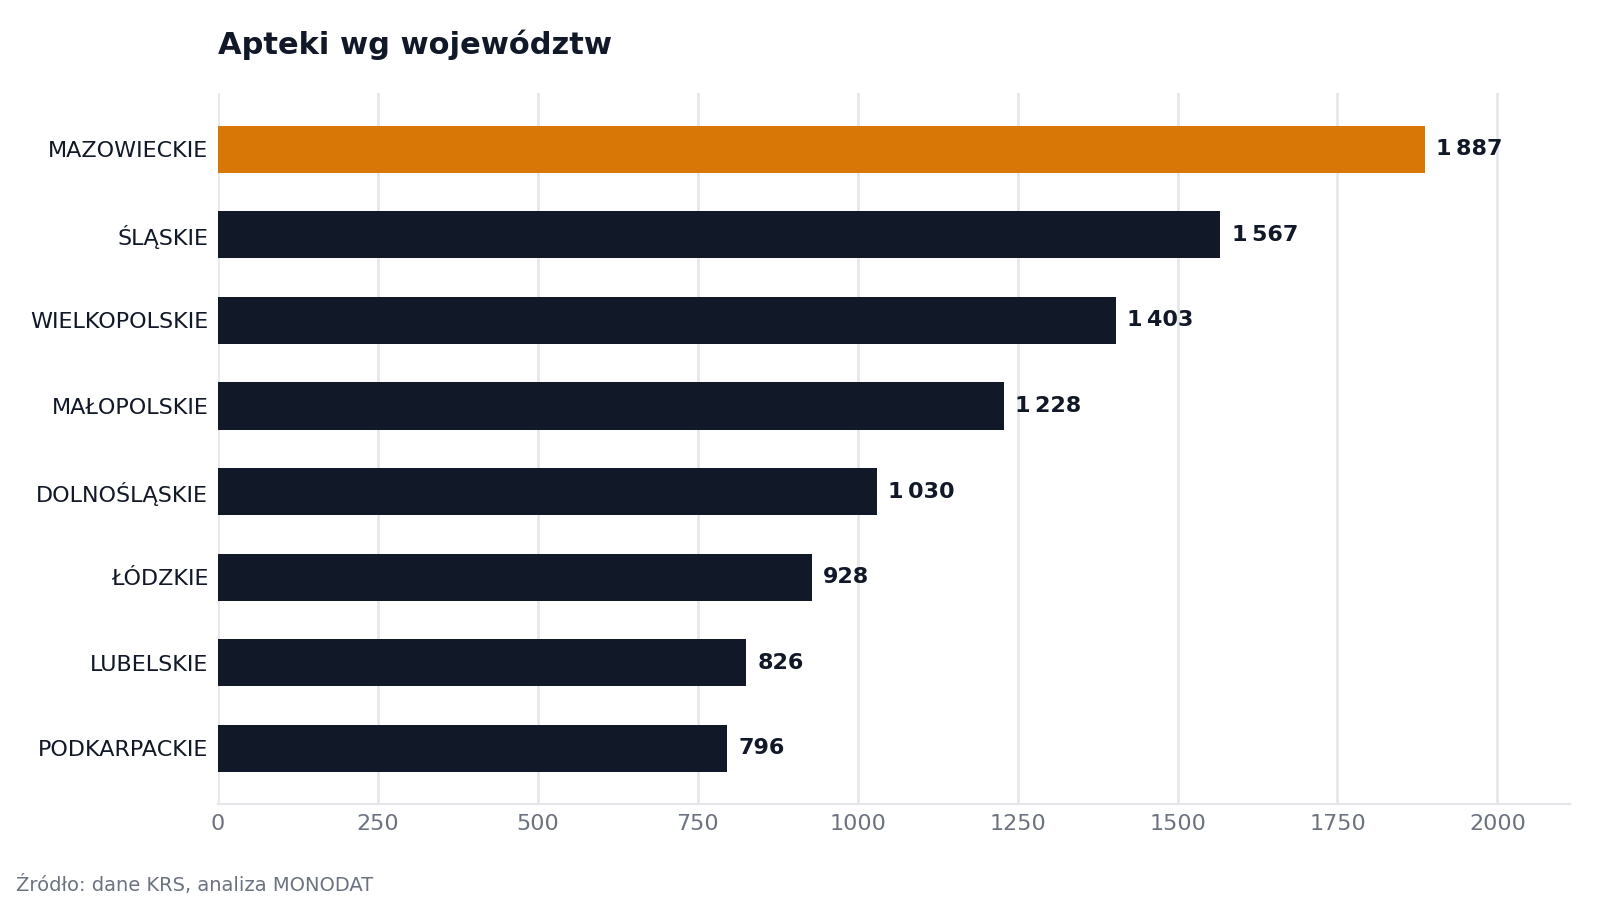
Śląski rynek apteczny stanowi jeden z najbardziej nasyconych i konkurencyjnych obszarów w kraju. Wysoka gęstość zaludnienia oraz zurbanizowany charakter aglomeracji śląskiej tworzą naturalne środowisko dla intensywnego rozwoju handlu detalicznego w segmencie farmaceutycznym. Jednakże, w przeciwieństwie do innych sektorów retailu (takich jak dyskonty spożywcze czy drogerie), rynek apteczny nie uległ klasycznej, agresywnej konsolidacji pod szyldem kilku dominujących marek. Według danych KRS przeanalizowanych przez MONODAT, na 1567 aktywnych aptek przypada aż 917 unikalnych właścicieli.
Oznacza to, że średnio na jednego właściciela (rozumianego jako odrębny podmiot prawny lub osoba fizyczna prowadząca działalność gospodarczą) przypada zaledwie 1,7 placówki. Taka proporcja jest kluczowym sygnałem dla analityków M&A, oficerów compliance oraz zespołów sprzedażowych w hurtowniach farmaceutycznych. Wskazuje ona na rynek zdominowany przez mikrosieci oraz apteki indywidualne, co z jednej strony wymusza wysoce rozproszony model dystrybucji, a z drugiej – generuje specyficzne wyzwania w zakresie weryfikacji powiązań kapitałowych i oceny ryzyka kredytowego.
Zrozumienie tej struktury wymaga spojrzenia przez pryzmat polskiego Prawa farmaceutycznego, w tym przede wszystkim historycznych i obecnych przepisów antykoncentracyjnych. Regulacje te, na czele z głośną nowelizacją potocznie zwaną „Apteką dla Aptekarza” (AdA), fundamentalnie zamroziły możliwość budowy wielkich, scentralizowanych sieci na poziomie pojedynczych spółek, zmuszając rynek do poszukiwania alternatywnych modeli operacyjnych.
Główny podział rynku: Top 10 właścicieli aptek w regionie
Analiza wiodących podmiotów na śląskim rynku dostarcza fascynujących wniosków na temat tego, jak wygląda „duża sieć” w realiach restrykcyjnego prawa. Poniższa tabela prezentuje dziesięciu największych właścicieli pod względem liczby posiadanych zezwoleń na prowadzenie apteki ogólnodostępnej w województwie śląskim.
| Właściciel / Podmiot prawny | Liczba aktywnych aptek |
|---|---|
| Wojciech Kwiecień Firma handlowa | 14 |
| PRZEDSIĘBIORSTWO ZAOPATRZENIA FARMACEUTYCZNEGO "CEFARM-LUBLIN" S.A. | 14 |
| ZIKO APTEKA SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ | 14 |
| "VINCENT" SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ | 14 |
| APTEKA "MEDICUS" ANNA FILIPCZYK, JERZY TYŚ SPÓŁKA JAWNA | 13 |
| BRL CENTER - POLSKA SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ | 13 |
| CZWARTA APTEKA "ZDROWIT" SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ | 13 |
| DRUGA APTEKA "ZDROWIT" SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ | 11 |
| APTEKA MALINOWA SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ | 11 |
| CITO SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ | 10 |
Łącznie, ta dziesiątka podmiotów zarządza 127 aptekami. W skali całego województwa, w którym funkcjonuje 1567 placówek, daje to udział na poziomie dokładnie 8,1%. Warto zauważyć, że liderzy tego zestawienia osiągają pułap maksymalnie 14 aptek zgromadzonych w ramach jednego numeru KRS (lub NIP w przypadku działalności jednoosobowej). Obecność w czołówce podmiotów o zróżnicowanej formie prawnej – od jednoosobowej działalności gospodarczej (Wojciech Kwiecień), przez spółki jawne (Medicus), aż po duże spółki akcyjne o historycznym rodowodzie (Cefarm-Lublin) – ukazuje przekrój strategii biznesowych stosowanych na przestrzeni ostatnich dekad.
Analiza segmentacji: Ukryte sieci i rozproszenie podmiotów
Choć na pierwszy rzut oka rynek wydaje się całkowicie rozdrobniony, głębsza analiza nazw podmiotów ujawnia mechanizmy tzw. „ukrytej konsolidacji”. Doskonałym przykładem jest obecność w zestawieniu dwóch odrębnych spółek z ograniczoną odpowiedzialnością: „CZWARTA APTEKA ZDROWIT” (13 placówek) oraz „DRUGA APTEKA ZDROWIT” (11 placówek).
Fakt, że sieci operują pod wspólnym szyldem marketingowym (franczyzowym lub w ramach jednej nieformalnej grupy kapitałowej), ale formalnie są rozbite na mniejsze, niezależne byty prawne zarejestrowane w Krajowym Rejestrze Sądowym, to standardowa praktyka w polskiej branży farmaceutycznej. Podział na spółki celowe (SPV) wynikał historycznie z chęci dywersyfikacji ryzyka biznesowego, ułatwienia procesów koncesyjnych na poziomie lokalnych inspektoratów farmaceutycznych, a także omijania barier związanych z limitami koncentracji.
Dla zespołów zajmujących się analizą ryzyka, tzw. procesami Know Your Customer (KYC) oraz Anti-Money Laundering (AML), taka struktura rynku stanowi istotne wyzwanie. Ustalenie faktycznego rozmiaru sieci wymaga przeprowadzenia wnikliwej analizy powiązań kapitałowych i osobowych. Sama nazwa apteki na szyldzie rzadko pokrywa się z pełną nazwą podmiotu posiadającego zezwolenie. Wymusza to na hurtowniach farmaceutycznych i producentach leków utrzymywanie potężnych, precyzyjnie zmapowanych baz danych B2B, aby prawidłowo oceniać limity kredytowe dla całych grup kapitałowych, a nie tylko dla pojedynczych spółek-córek.
Dlaczego największe sieci posiadają dokładnie po 13-14 aptek w jednym podmiocie?
Analityk przeglądający powyższe dane natychmiast zada sobie pytanie: dlaczego liderzy rynku śląskiego zatrzymują się na poziomie 13 lub 14 aptek zarejestrowanych na jeden podmiot prawny? Czy jest to przypadek, bariera operacyjna, czy wynik kalkulacji finansowej?
Wynika to bezpośrednio z twardych barier regulacyjnych, w tym przede wszystkim z limitów antykoncentracyjnych wpisanych w polskie Prawo farmaceutyczne. Zgodnie z przepisami, wojewódzki inspektor farmaceutyczny odmawia wydania zezwolenia na prowadzenie apteki ogólnodostępnej, jeżeli podmiot ubiegający się o zezwolenie (lub podmioty przez niego kontrolowane) prowadzi na terenie danego województwa więcej niż 1% aptek ogólnodostępnych.
Według danych KRS przeanalizowanych przez MONODAT, na Śląsku funkcjonuje 1567 aptek. Jeden procent od tej wartości to w przybliżeniu 15,6. Oznacza to, że bezpieczny próg koncentracji dla jednego podmiotu w tym województwie wynosi około 15 aptek. Obecność na szczycie zestawienia podmiotów posiadających dokładnie 14 lub 13 aptek (Ziko, Cefarm-Lublin, Vincent, Wojciech Kwiecień, Medicus, Czwarta Apteka Zdrowit) nie jest więc anomalią statystyczną, lecz precyzyjnym dostosowaniem struktury prawnej do wymogów ustawowych. Rozwój sieci powyżej tego progu wymuszał w przeszłości tworzenie nowych podmiotów prawnych, co tłumaczy obecność na rynku spółek takich jak „Druga Apteka Zdrowit”. Warto również dodać, że w 2017 roku wprowadzono jeszcze bardziej restrykcyjną zasadę „Apteki dla Aptekarza”, która ograniczyła możliwość uzyskiwania nowych zezwoleń do maksymalnie 4 aptek ogólnodostępnych dla jednego podmiotu (przy jednoczesnym wymogu bycia farmaceutą), co dodatkowo zamroziło strukturę rynkową w jej obecnym, rozdrobnionym kształcie.
Implikacje dla procesów M&A i analizy Compliance
Dla funduszy private equity oraz dużych graczy branżowych planujących fuzje i przejęcia (M&A) w segmencie detalicznym, śląski rynek jawi się jako wysoce skomplikowany ekosystem. Zakup znaczącego udziału w rynku nie polega tu na przejęciu jednej, dużej spółki operacyjnej z setką placówek. Proces ten najczęściej wymaga akwizycji wielu powiązanych ze sobą spółek z o.o. lub spółek jawnych.
Każdy taki podmiot to osobne zezwolenia, odrębna historia kontroli inspekcji farmaceutycznej oraz osobne umowy najmu lokali. Z perspektywy due diligence prawnego i finansowego, czasochłonność i koszty obsługi transakcji rosną wykładniczo w stosunku do liczby przejmowanych aptek. Co więcej, nowelizacje Prawa farmaceutycznego (w tym tzw. AdA 2.0) nałożyły dodatkowe obostrzenia na przejmowanie kontroli nad spółkami prowadzącymi apteki, co sprawia, że każda transakcja musi być badana nie tylko pod kątem opłacalności biznesowej, ale przede wszystkim pod kątem ryzyka cofnięcia zezwoleń.
Z kolei dla działów compliance, kluczowym zadaniem jest prawidłowa identyfikacja beneficjentów rzeczywistych (UBO). Weryfikacja danych z rejestru beneficjentów rzeczywistych staje się narzędziem niezbędnym do zrozumienia, kto faktycznie stoi za siatką podmiotów posiadających po 3, 5 czy 11 aptek. Tylko w ten sposób można zidentyfikować rzeczywistą skalę działalności grup kapitałowych, które oficjalnie nie widnieją pod jedną marką w statystykach publicznych, dostarczanych m.in. przez Główny Urząd Statystyczny.
Wnioski dla branży farmaceutycznej i dystrybucji
Śląski rynek apteczny to modelowy przykład sektora, w którym regulacje prawne ukształtowały unikalną, silnie rozproszoną strukturę własnościową. Z 1567 aptekami w rękach 917 właścicieli i zaledwie 8,1-procentowym udziałem dziesięciu największych podmiotów, rynek ten pozostaje niezwykle wymagający operacyjnie. Hurtownie farmaceutyczne muszą utrzymywać rozbudowane struktury przedstawicieli handlowych, aby docierać do setek niezależnych decydentów. Z drugiej strony, postępująca presja kosztowa, rosnące koszty pracy oraz wymogi cyfryzacji (e-recepty, systemy weryfikacji autentyczności leków) będą nieustannie pchać mniejsze podmioty w stronę konsolidacji – nawet jeśli będzie ona przybierać formy miękkie, takie jak grupy zakupowe czy franczyzy, zamiast twardych fuzji kapitałowych.
Zrozumienie tych dynamik jest niemożliwe bez precyzyjnych danych rejestrowych. Monitorowanie zmian właścicielskich, wyłapywanie nowych podmiotów w KRS oraz mapowanie powiązań kapitałowych to jedyna droga do skutecznego zarządzania ryzykiem i sprzedażą w tej branży. Pełny obraz struktury rynkowej i wiarygodne profile tysięcy podmiotów gospodarczych dostarczają narzędzia analityczne i bazy danych MONODAT, wspierając codzienną pracę analityków finansowych i oficerów compliance.