Kontekst regulacyjny: Co oznacza wpis do rejestru walut wirtualnych i dlaczego jest kluczowy dla compliance?
Rejestr Działalności w Zakresie Walut Wirtualnych (RDWW) to publiczny wykaz prowadzony przez dyrektora Izby Administracji Skarbowej, który został wprowadzony w Polsce w ramach implementacji unijnych dyrektyw AML (Anti-Money Laundering). Wpis do rejestru jest bezwzględnym wymogiem prawnym dla każdej firmy, która zamierza świadczyć usługi wymiany kryptowalut na waluty fiducjarne, wymiany kryptowalut między sobą, a także prowadzenia rachunków (portfeli) dla cyfrowych aktywów. Z punktu widzenia analityków M&A, prawników oraz oficerów compliance, rejestr ten stanowi podstawowe źródło weryfikacji legalności działania podmiotów z sektora FinTech w Polsce.
Choć uzyskanie wpisu do RDWW ma charakter w dużej mierze deklaratoryjny – wymaga zaświadczenia o niekaralności osób zarządzających i beneficjentów rzeczywistych oraz udokumentowania odpowiednich kwalifikacji lub doświadczenia – nakłada na zarejestrowane podmioty rygorystyczne obowiązki. Firmy te stają się instytucjami obowiązanymi w rozumieniu ustawy o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu. Oznacza to konieczność stosowania środków bezpieczeństwa finansowego, identyfikacji klientów (KYC/KYB) oraz raportowania transakcji podejrzanych do Generalnego Inspektora Informacji Finansowej (GIIF). Dla tradycyjnego sektora bankowego, podmioty z tego rejestru z automatu trafiają do kategorii najwyższego ryzyka, co wymaga stosowania wzmożonych procedur należytej staranności (EDD).
Mapa polskiej kryptowalutowej doliny: Mazowsze deklasuje resztę kraju
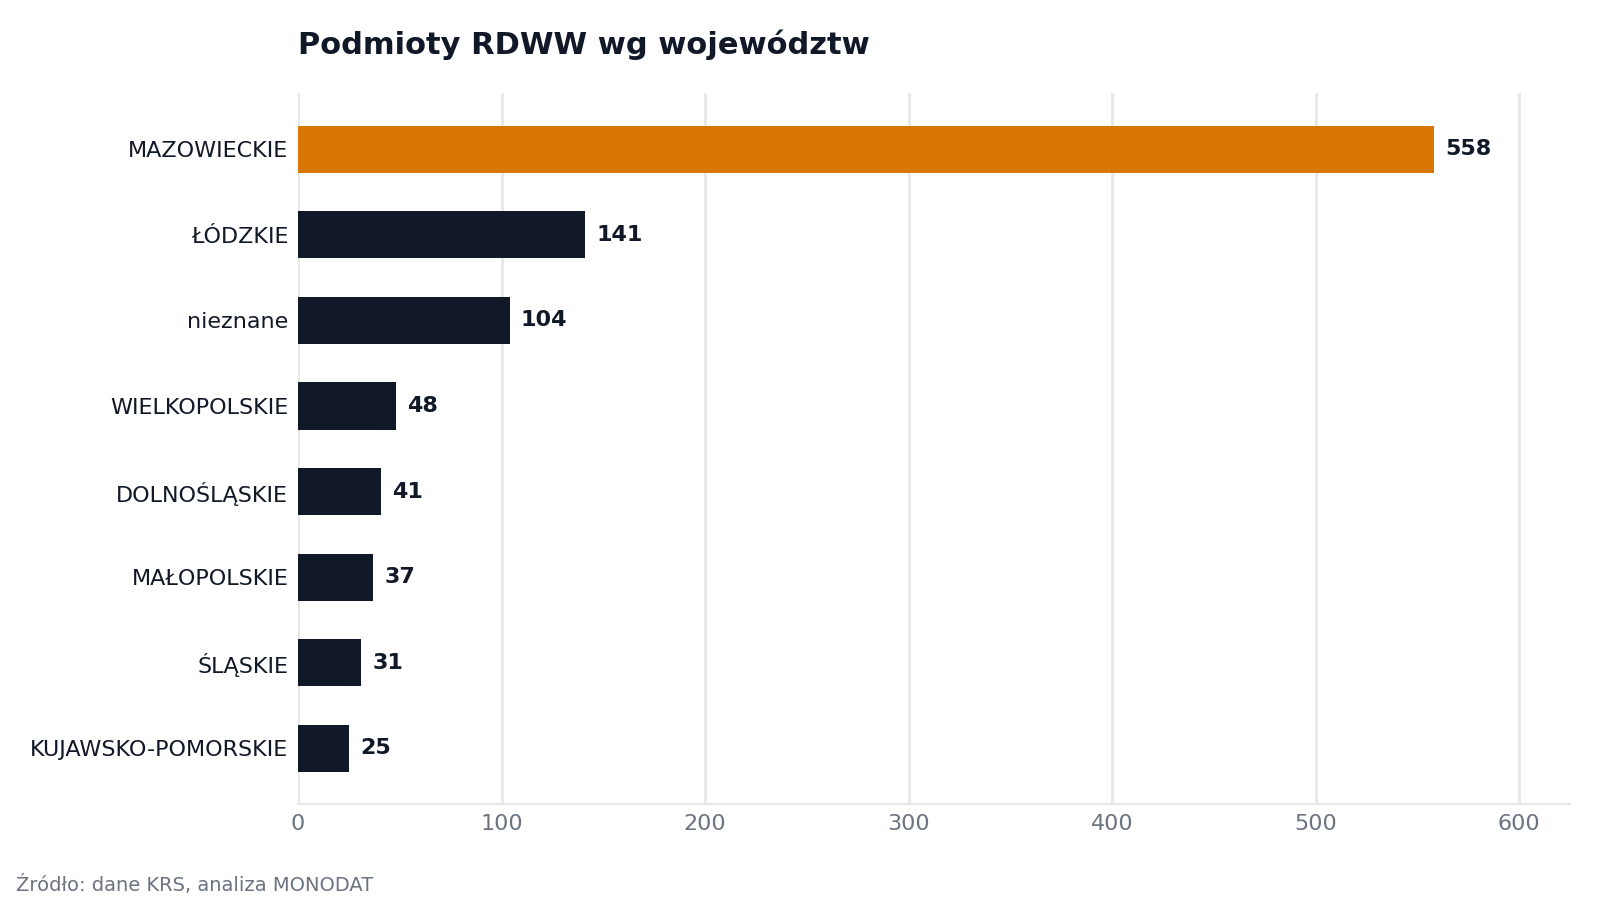
Według danych KRS przeanalizowanych przez MONODAT, polski rynek walut wirtualnych charakteryzuje się skrajną centralizacją geograficzną. Z łącznej puli 1046 zarejestrowanych podmiotów, aż 558 posiada swoją siedzibę w województwie mazowieckim. Stanowi to 53.3% całego krajowego rynku. Dominacja Warszawy i okolic nie jest zaskoczeniem w kontekście ogólnej struktury polskiego sektora finansowego, jednak w przypadku branży kryptowalut dysproporcja ta jest jeszcze bardziej wyraźna niż w tradycyjnej bankowości czy sektorze ubezpieczeń.
| Województwo | Liczba podmiotów | Udział w rynku (%) |
|---|---|---|
| MAZOWIECKIE | 558 | 53.3 |
| ŁÓDZKIE | 141 | 13.5 |
| nieznane (brak przypisania) | 104 | 9.9 |
| WIELKOPOLSKIE | 48 | 4.6 |
| DOLNOŚLĄSKIE | 41 | 3.9 |
| MAŁOPOLSKIE | 37 | 3.5 |
| ŚLĄSKIE | 31 | 3.0 |
| KUJAWSKO-POMORSKIE | 25 | 2.4 |
| POMORSKIE | 22 | 2.1 |
| LUBELSKIE | 12 | 1.1 |
Taka struktura rynku wskazuje, że podmioty z branży krypto poszukują bliskości regulatorów, wyspecjalizowanych kancelarii prawnych obsługujących sektor FinTech oraz dostępu do kapitału venture capital, który tradycyjnie koncentruje się w stolicy. Dla działów sprzedaży B2B oferujących rozwiązania z zakresu cyberbezpieczeństwa, weryfikacji tożsamości czy audytu IT, województwo mazowieckie stanowi absolutnie priorytetowy obszar działań operacyjnych.
Struktura regionalna i luki w danych: Gdzie rejestrują się operatorzy krypto?
Szczegółowa analiza rozkładu geograficznego ujawnia istotne wyzwania analityczne. Z perspektywy due diligence szczególną uwagę zwraca kategoria podmiotów oznaczonych jako "nieznane" pod względem przypisania do konkretnego województwa. Według danych przeanalizowanych przez MONODAT, grupa ta liczy aż 104 podmioty, co stanowi 9.9% całego rynku.
Brak wyraźnej geolokalizacji w publicznych rejestrach dla niemal co dziesiątej firmy z sektora kryptowalut to istotna czerwona flaga dla analityków AML. W praktyce rynkowej kategoria ta najczęściej obejmuje podmioty zagraniczne, które notyfikowały działalność w Polsce w ramach swobody świadczenia usług, spółki w trakcie przekształceń lub podmioty, których dane w rejestrach bazowych (takich jak Krajowy Rejestr Sądowy (KRS)) są niekompletne. Dla banków komercyjnych procesujących płatności na rzecz takich giełd lub kantorów, brak transparentności co do fizycznej lokalizacji operacyjnej znacząco podnosi koszty weryfikacji i często skutkuje odmową nawiązania relacji gospodarczej w ramach polityki de-risking.
Jak wypada porównanie regionów na tle średniej krajowej?
Analiza porównawcza dostarcza jeszcze głębszego spojrzenia na polaryzację rynku. Całkowita liczba podmiotów z przypisaną geolokalizacją wynosi 942. Średnia liczba zarejestrowanych operatorów krypto na jedno województwo wynosi zaledwie 58.9 podmiotu.
Województwo mazowieckie (558 podmiotów) przewyższa tę średnią niemal dziesięciokrotnie. Z kolei regiony o silnych tradycjach technologicznych i akademickich, takie jak wielkopolskie (48 podmiotów), dolnośląskie (41 podmiotów) oraz małopolskie (37 podmiotów), plasują się znacznie poniżej średniej statystycznej. Oznacza to, że tradycyjne huby IT – Poznań, Wrocław i Kraków – nie zdołały przyciągnąć formalnych centrali firm kryptowalutowych w takim stopniu, w jakim przyciągnęły software house'y czy centra usług wspólnych (SSC/BPO). Wskazuje to na specyfikę branży krypto, w której bliskość infrastruktury prawnej i compliance jest ważniejsza niż dostęp do taniej kadry programistycznej.
Czy koncentracja firm krypto w województwie łódzkim to anomalia rynkowa?
Tak, 141 podmiotów (13.5% rynku) w województwie łódzkim stanowi wyraźne odchylenie od standardowej dystrybucji firm technologicznych w Polsce. Łódzkie wyprzedza pod tym względem Wielkopolskę, Dolny Śląsk i Małopolskę razem wzięte. Skąd bierze się ten fenomen?
Analiza struktury rejestracyjnej wskazuje, że nie jest to wynik organicznego rozwoju łódzkiego ekosystemu startupowego, lecz efekt optymalizacji procesów rejestracyjnych. W regionie tym prężnie działają wyspecjalizowane podmioty oferujące usługi biur wirtualnych połączone z pakietami "company formation" skierowanymi do zagranicznego kapitału. Przedsiębiorcy z innych jurysdykcji – często z Europy Wschodniej lub Azji – masowo rejestrują spółki z o.o. pod łódzkimi adresami, korzystając z lokalnych pełnomocników do szybkiego uzyskania wpisu do rejestru walut wirtualnych. Dla analityków badających ryzyka AML w sektorze finansowym, masowa rejestracja podmiotów finansowych pod jednym adresem wirtualnym jest klasycznym wskaźnikiem ryzyka, wymagającym dogłębnej identyfikacji beneficjentów rzeczywistych w Centralnym Rejestrze Beneficjentów Rzeczywistych (CRBR).
Najnowsze wpisy z grudnia 2024: Kto właśnie wszedł na rynek?
Dynamika rejestracji nowych podmiotów pod koniec 2024 roku pozostaje wysoka. W ostatnich dniach grudnia do rejestru dołączyło 10 nowych firm. Analiza tych wpisów potwierdza ogólnopolskie trendy centralizacyjne.
W dniu 27 grudnia 2024 roku status instytucji obowiązanej uzyskały:
- BORDER X DIGITAL SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ (Warszawa)
- DAMISA TECHNOLOGIES EUROPE SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ (Warszawa)
- DIGITX SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ (Warszawa)
- SES TECHNOLOGY SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ (Poznań)
- SKHUT EXCHANGE SERVICES SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ (Warszawa)
- SORADA SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ (Gdańsk)
- WILLMEET SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ (Warszawa)
Z kolei tuż przed świętami, 24 grudnia, do rejestru wpisano:
- ARK POLAND SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ (Warszawa)
- BRIDGEFY DIGITAL SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ (Warszawa)
- CLUSTERAPP SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ (Warszawa)
Aż 8 z 10 najnowszych podmiotów zlokalizowanych jest w Warszawie, co tylko cementuje pozycję stolicy. Wzmożony ruch rejestracyjny pod koniec roku może być podyktowany chęcią ugruntowania pozycji operacyjnej przed nadchodzącymi, drastycznymi zmianami w europejskim prawodawstwie.
Podsumowanie i wnioski dla działów compliance: Nadciąga weryfikacja rynkowa
Obecna liczba 1046 podmiotów w rejestrze walut wirtualnych to prawdopodobnie historyczne maksimum polskiego rynku w jego dotychczasowej formie. Zbliżające się pełne wdrożenie unijnego rozporządzenia MiCA (Markets in Crypto-Assets) gruntownie przebuduje ten krajobraz. MiCA przenosi środek ciężkości z prostego, deklaratoryjnego rejestru AML na pełne, rygorystyczne licencjonowanie nadzorowane przez Komisję Nadzoru Finansowego (KNF).
Nowe wymogi kapitałowe, obowiązek posiadania odpowiedniego ładu korporacyjnego, procedur ochrony aktywów klientów oraz zaawansowanych systemów zarządzania ryzykiem IT sprawią, że znaczna część z obecnych 1046 firm nie zdoła sprostać nowym regulacjom. Dla funduszy PE/VC oraz analityków przeprowadzających analizę due diligence spółek technologicznych, kluczowe staje się dziś nie tylko potwierdzenie wpisu do RDWW, ale audyt gotowości danej spółki do transformacji w licencjonowanego dostawcę usług w zakresie kryptoaktywów (CASP).
Z perspektywy makroekonomicznej, polski rynek krypto stoi przed potężną falą konsolidacji. Podmioty korzystające wyłącznie z wirtualnych biur w Łodzi czy Warszawie, pozbawione realnego zaplecza operacyjnego i kapitałowego, będą zmuszone do opuszczenia rynku lub zostaną przejęte przez większych graczy. Monitorowanie zmian w rejestrach publicznych w najbliższych kwartałach będzie absolutnie kluczowe dla oceny stabilności polskiego sektora FinTech. Zachęcamy do regularnego śledzenia aktualizacji danych rejestrowych i analiz strukturalnych na platformie MONODAT, która dostarcza precyzyjnych narzędzi do oceny ryzyka podmiotów korporacyjnych w Polsce.