Kontekst infrastrukturalny: co napędza rynek budowlany w województwie lubuskim?
Liczba wydawanych pozwoleń na budowę stanowi jeden z najważniejszych wskaźników wyprzedzających (leading indicators) dla oceny kondycji regionalnej gospodarki. W perspektywie analizy due diligence, planowania fuzji i przejęć (M&A) oraz strategii sprzedażowych B2B, agregaty z rejestrów publicznych dostarczają twardych dowodów na temat planowanych nakładów inwestycyjnych (CAPEX). W województwie lubuskim zarejestrowano 997 decyzji o pozwoleniu na budowę przypisanych do podmiotów korporacyjnych. Fakt, że te niemal tysiąc projektów jest realizowanych przez ograniczoną pulę 202 aktywnych firm, rysuje obraz rynku o wysokim stopniu konsolidacji i specjalizacji.
Według danych GUNB przeanalizowanych przez MONODAT, lubuski rynek budowlany różni się diametralnie od specyfiki największych aglomeracji w kraju. Zamiast rozdrobnionego sektora deweloperskiego, budującego pojedyncze plomby mieszkaniowe, obserwujemy tu dominację podmiotów realizujących długofalowe, wieloetapowe projekty infrastrukturalne i przemysłowe. Dla oficerów compliance oraz analityków ryzyka oznacza to, że ekspozycja na ryzyko kredytowe w tym regionie jest skumulowana w rękach wąskiej grupy wysoce wyspecjalizowanych inwestorów instytucjonalnych i prywatnych.
Główni gracze na lubuskim rynku: kto uzyskał najwięcej pozwoleń?
Analiza rozkładu pozwoleń budowlanych ujawnia ścisłą czołówkę podmiotów, które w największym stopniu kształtują przestrzeń inwestycyjną regionu. Poniższa tabela prezentuje dziesięciu najbardziej aktywnych inwestorów w województwie lubuskim, opierając się na skumulowanej liczbie uzyskanych decyzji.
| Nazwa podmiotu | Łączna liczba pozwoleń | Pozwolenia (ostatni rok) |
|---|---|---|
| "ZIELONOGÓRSKIE WODOCIĄGI I KANALIZACJA" SP. Z O.O. | 136 | 6 |
| "BUDNEX DEWELOPER" SP. Z O.O. | 80 | 3 |
| DOMBUD ZACHÓD I SP. Z O.O. | 76 | 0 |
| ROCKWOOL POLSKA SP. Z O.O. | 66 | 3 |
| ZIELONOGÓRSKA SPÓŁDZIELNIA MIESZKANIOWA | 59 | 2 |
| "DOM - BUDNEX" SP. Z O.O. | 59 | 0 |
| NOWOSOLSKA SPÓŁDZIELNIA MIESZKANIOWA | 53 | 4 |
| "KOSTRZYŃSKO - SŁUBICKA SPECJALNA STREFA EKONOMICZNA" S.A. | 44 | 1 |
| SWISS KRONO SP. Z O.O. | 41 | 0 |
| SULECHOWSKIE PRZEDSIĘBIORSTWO KOMUNALNE "SUPEKOM" SP. Z O.O. | 39 | 0 |
Zestawienie to jest niezwykle zróżnicowane pod kątem profilu działalności. Absolutnym liderem w regionie są "ZIELONOGÓRSKIE WODOCIĄGI I KANALIZACJA" SP. Z O.O., z imponującym wynikiem 136 pozwoleń ogółem. Wskazuje to na potężne nakłady na modernizację i rozbudowę infrastruktury komunalnej, co często jest pochodną absorpcji funduszy europejskich. Na kolejnych miejscach plasują się najwięksi regionalni deweloperzy mieszkaniowi: "BUDNEX DEWELOPER" (80 pozwoleń) oraz DOMBUD ZACHÓD I (76 pozwoleń). Ich obecność w czołówce potwierdza systematyczny rozwój tkanki mieszkaniowej w głównych ośrodkach miejskich regionu.
Struktura inwestycji: deweloperzy, przemysł i infrastruktura komunalna
Szczegółowa analiza portfela inwestorów pozwala wyodrębnić trzy główne filary napędzające rynek budowlany w województwie lubuskim. Pierwszym z nich jest infrastruktura publiczna i komunalna. Oprócz wspomnianych wodociągów zielonogórskich, w pierwszej dziesiątce znajduje się również SULECHOWSKIE PRZEDSIĘBIORSTWO KOMUNALNE "SUPEKOM" (39 pozwoleń). Inwestycje tego typu charakteryzują się wysokim stopniem stabilności finansowej, opartym na budżetach samorządowych i dotacjach, co czyni je atrakcyjnym i bezpiecznym celem dla generalnych wykonawców i dostawców materiałów budowlanych.
Drugim, niezwykle istotnym filarem jest sektor przemysłowy. Obecność w zestawieniu takich gigantów jak ROCKWOOL POLSKA (66 pozwoleń) oraz SWISS KRONO (41 pozwoleń) dowodzi, że województwo lubuskie konsekwentnie buduje swoją pozycję jako strategiczny hub produkcyjny. Bliskość granicy z Niemcami oraz dogodne połączenia logistyczne sprawiają, że liderzy branży materiałów budowlanych lokują tu swoje zakłady produkcyjne i centra dystrybucyjne. Warto również zwrócić uwagę na rolę "KOSTRZYŃSKO - SŁUBICKIEJ SPECJALNEJ STREFY EKONOMICZNEJ" S.A. (44 pozwolenia), która jako podmiot zarządzający strefą, aktywnie przygotowuje tereny pod kolejne inwestycje przemysłowe.
Trzeci filar to budownictwo mieszkaniowe, reprezentowane zarówno przez spółki deweloperskie (grupa Budnex, Dombud), jak i tradycyjne spółdzielnie mieszkaniowe (Zielonogórska SM, Nowosolska SM). Obecność spółdzielni w zestawieniu świadczy o tym, że w mniejszych ośrodkach miejskich nadal odgrywają one kluczową rolę w zaspokajaniu potrzeb mieszkaniowych, realizując inwestycje na własnych gruntach.
Jak lubuskie wypada na tle Polski? (Porównanie regionalne)
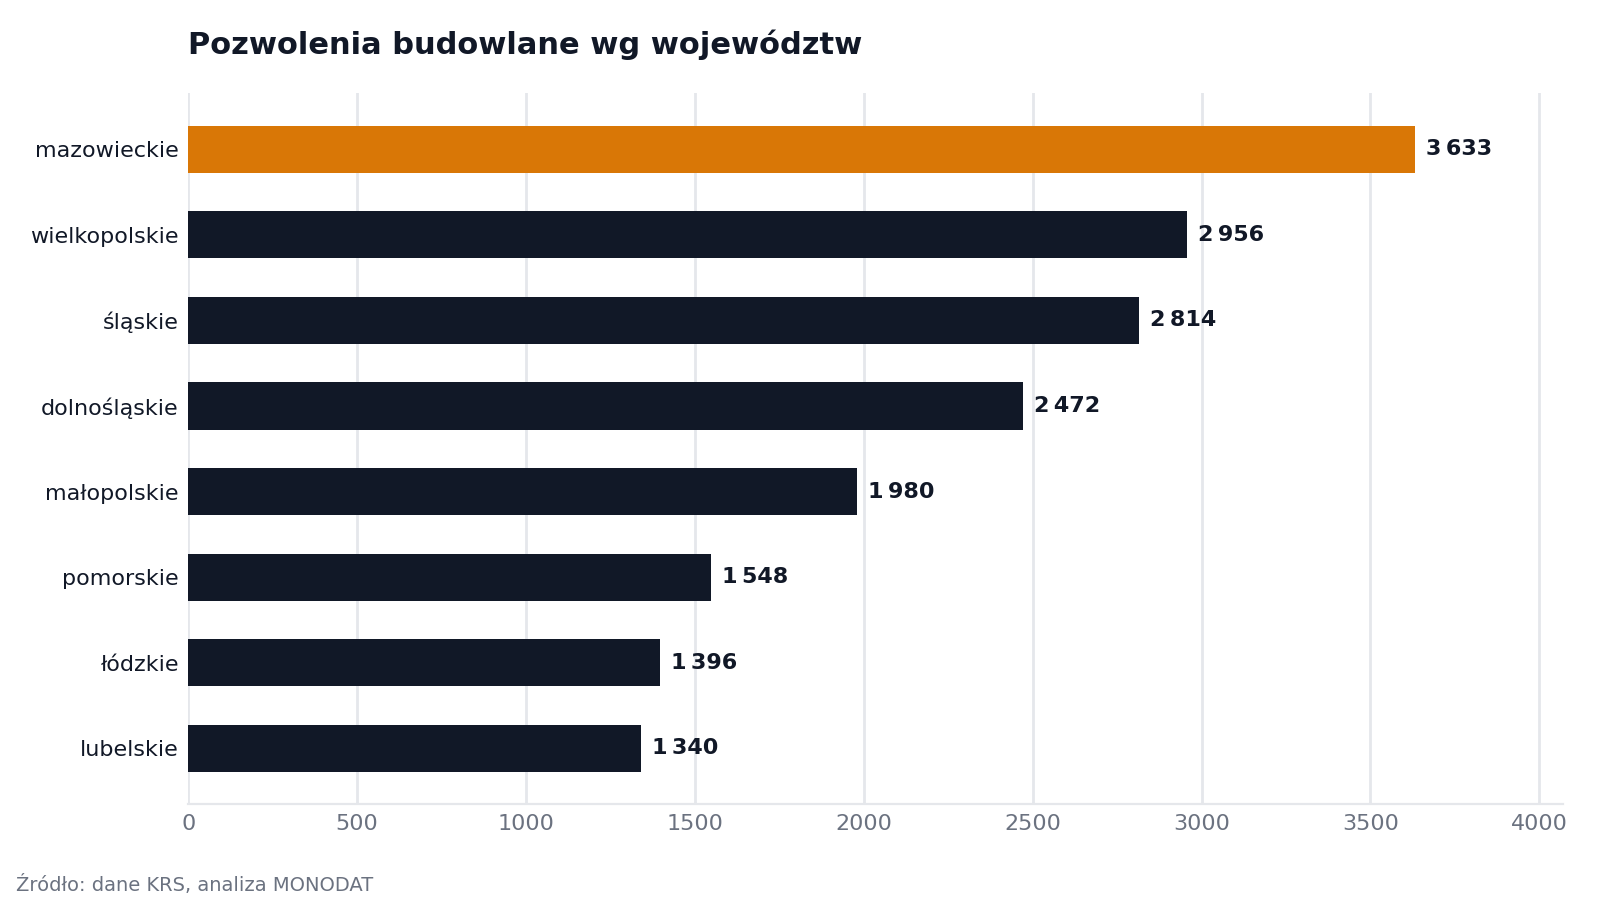
Aby w pełni zrozumieć pozycję województwa lubuskiego, należy osadzić lokalne dane w szerszym kontekście makroekonomicznym. Zgodnie z danymi przeanalizowanymi przez MONODAT, na poziomie ogólnokrajowym rynek jest silnie spolaryzowany i zdominowany przez największe aglomeracje.
| Województwo | Liczba pozwoleń | Liczba firm | Udział w rynku (%) |
|---|---|---|---|
| mazowieckie | 3633 | 1059 | 14.2% |
| wielkopolskie | 2956 | 779 | 11.6% |
| śląskie | 2814 | 793 | 11.0% |
| dolnośląskie | 2472 | 599 | 9.7% |
| ... | ... | ... | ... |
| lubuskie | 997 | 202 | 3.9% |
| opolskie | 842 | 211 | 3.3% |
| podlaskie | 628 | 151 | 2.5% |
| świętokrzyskie | 566 | 121 | 2.2% |
Województwo lubuskie, z wynikiem 997 pozwoleń, zajmuje 13. pozycję w kraju, odpowiadając za 3.9% całkowitego wolumenu decyzji budowlanych w analizowanym zbiorze. Liderem pozostaje niezmiennie województwo mazowieckie (3633 pozwolenia, 14.2% udziału), za którym plasują się wielkopolskie (2956, 11.6%) oraz śląskie (2814, 11.0%).
Z perspektywy analitycznej, przepaść między liderami a regionami takimi jak lubuskie jest znaczna, jednak wynika ona wprost z różnic demograficznych i bazy biznesowej. Warto zauważyć, że lubuskie wyprzedza w zestawieniu województwa opolskie (842 pozwolenia), podlaskie (628 pozwoleń) oraz świętokrzyskie (566 pozwoleń). Co interesujące, mimo mniejszej liczby pozwoleń niż w zachodniopomorskim (1035), struktura podmiotowa w lubuskim jest znacznie bardziej transparentna i skonsolidowana.
Czy mniejsza liczba podmiotów oznacza wyższe bariery wejścia na lokalny rynek?
Stosunek liczby pozwoleń do liczby inwestorów jest jednym z kluczowych mierników otwartości rynku. W województwie lubuskim 997 pozwoleń przypada na 202 firmy, co daje średnio blisko 4.9 pozwolenia na jeden podmiot. Dla porównania, w województwie mazowieckim ten sam wskaźnik wynosi około 3.4 (3633 pozwolenia na 1059 firm).
Wyższa średnia w lubuskim jednoznacznie wskazuje na wyższe bariery wejścia. Nowym podmiotom deweloperskim i budowlanym trudniej jest zaistnieć na rynku, na którym dominują ugruntowani, lokalni gracze posiadający banki ziemi (land banki) oraz wieloletnie relacje z samorządami (w przypadku inwestycji infrastrukturalnych). Z punktu widzenia zespołów sprzedażowych (B2B sales intelligence), oznacza to, że proces akwizycji klientów w tym regionie powinien być wysoce celowany (Account-Based Marketing), skupiając się na wąskiej grupie kluczowych decydentów odpowiedzialnych za większość wolumenu inwestycyjnego.
Dynamika zmian i aktywność inwestycyjna w ostatnich okresach
Analizując kolumnę dotyczącą pozwoleń z ostatniego roku, można zaobserwować pewne spowolnienie dynamiki w niektórych segmentach. Podczas gdy historyczne wolumeny takich firm jak DOMBUD ZACHÓD I (76 pozwoleń ogółem) czy SWISS KRONO (41 pozwoleń) są imponujące, w ostatnim roku podmioty te nie uzyskały nowych decyzji. Może to sugerować fazę realizacji wcześniej zakontraktowanych projektów lub czasowe wstrzymanie nowych procesów inwestycyjnych w oczekiwaniu na poprawę koniunktury rynkowej i stabilizację kosztów materiałów budowlanych.
Z drugiej strony, podmioty infrastrukturalne, takie jak Zielonogórskie Wodociągi (6 nowych pozwoleń) oraz duże firmy deweloperskie jak Nowosolska Spółdzielnia Mieszkaniowa (4 nowe pozwolenia) i Budnex (3 nowe pozwolenia), wykazują ciągłą aktywność operacyjną. Jest to sygnał dla dostawców i podwykonawców, że pomimo ewentualnych wahań koniunkturalnych, strumień finansowania na rynku infrastruktury komunalnej i kluczowych projektów mieszkaniowych pozostaje stabilny.
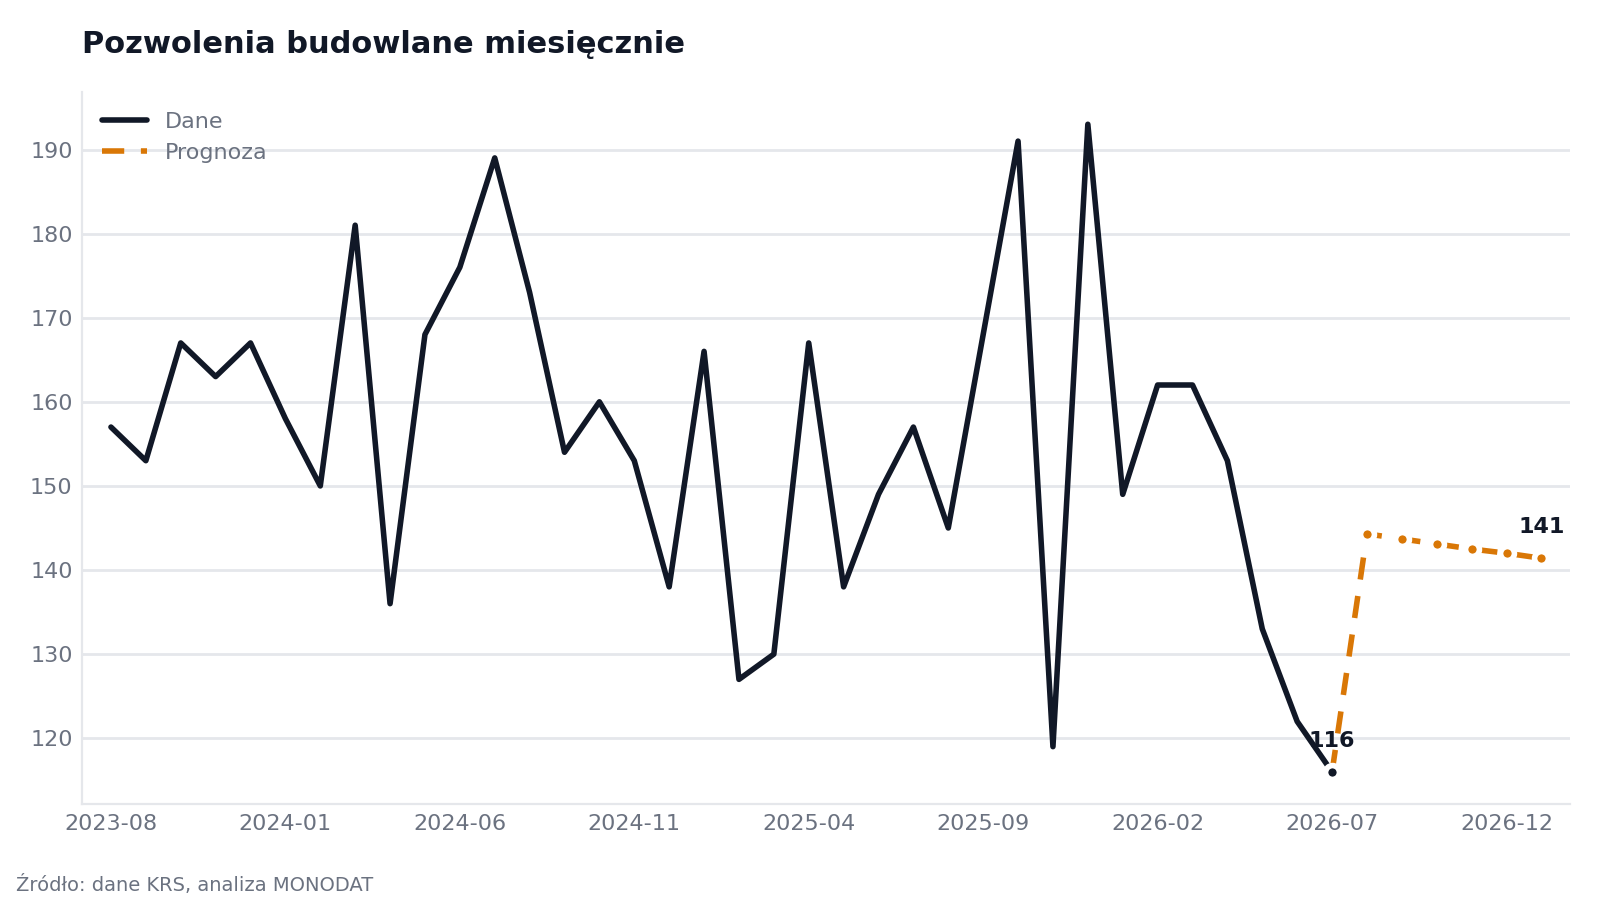
Prognoza: stabilizacja z lekką tendencją spadkową na przełomie 2026 i 2027 roku
Na podstawie analizy szeregów czasowych, przewiduje się nieznaczną korektę w liczbie wydawanych decyzji w nadchodzących miesiącach. Zgodnie z estymacjami, w sierpniu 2026 roku prognozowany wolumen wyniesie 144.3, by następnie sukcesywnie maleć w tempie -0.4% miesięcznie, osiągając poziom 141.4 w styczniu 2027 roku. Taka dynamika sugeruje miękkie lądowanie (soft landing) lokalnego rynku budowlanego, bez gwałtownych załamań inwestycyjnych, co ułatwi planowanie strategiczne w łańcuchach dostaw.
Prognoza: trend liniowy (metoda najmniejszych kwadratów) dopasowany do ostatnich 36 miesięcy danych rejestrowych. Projekcja ma charakter orientacyjny i nie stanowi porady inwestycyjnej.
Podsumowanie i wnioski dla analityków rynku
Województwo lubuskie, choć odpowiada za 3.9% krajowego rynku pozwoleń budowlanych, stanowi fascynujący ekosystem inwestycyjny. Koncentracja kapitału wokół 202 podmiotów, silna pozycja inwestorów infrastrukturalnych oraz obecność międzynarodowych gigantów przemysłowych tworzą rynek o wysokiej stabilności, lecz wymagający precyzyjnego podejścia analitycznego. Dla specjalistów ds. compliance, ocena ryzyka kontrahentów w tym regionie powinna uwzględniać specyfikę długoterminowych procesów budowlanych.
Aby uzyskać pełniejszy obraz sytuacji makroekonomicznej, zachęcamy do zapoznania się z analizą rynku nieruchomości komercyjnych oraz metodyką tworzenia raportów due diligence deweloperów. Zawsze rekomendujemy również weryfikację pierwotnych danych w rejestrach Głównego Urzędu Nadzoru Budowlanego oraz na portalach Głównego Urzędu Statystycznego. Wykorzystanie zaawansowanych narzędzi analitycznych pozwala na minimalizację ryzyka i optymalizację procesów decyzyjnych w sektorze B2B.