Dlaczego Warszawa notuje dwucyfrowy wzrost rejestracji nowych podmiotów?
Dynamika powstawania nowych przedsiębiorstw w stolicy utrzymuje się na bardzo wysokim poziomie. Wynik na poziomie 1382 nowych rejestracji w zaledwie 30 dni oznacza, że każdego dnia roboczego do obrotu gospodarczego w Warszawie wchodzi średnio ponad 60 nowych podmiotów prawa handlowego. Skok o 13,7% względem poprzedniego okresu (1216 zarejestrowanych spółek) to sygnał, który dla analityków makroekonomicznych oraz zespołów M&A stanowi istotny wskaźnik aktywności inwestycyjnej. Według danych KRS przeanalizowanych przez MONODAT, tak gwałtowne odbicie może wynikać z kumulacji wniosków procesowanych przez wydziały gospodarcze sądów rejestrowych, ale również z rosnącej popularności elektronicznego systemu S24, który znacząco skraca czas formalnego powołania podmiotu do życia.
Dla oficerów compliance oraz działów weryfikacji ryzyka (KYC/AML), napływ blisko 1400 nowych podmiotów w skali miesiąca na jednym tylko rynku miejskim to ogromne wyzwanie operacyjne. Każda z tych spółek to nowa struktura właścicielska, nowi beneficjenci rzeczywiści zgłaszani do CRBR oraz konieczność mapowania powiązań kapitałowych. Warto zauważyć, że dynamika ta nie rozkłada się równomiernie na wszystkie formy prawne, jednak to spółki z ograniczoną odpowiedzialnością tradycyjnie stanowią absolutną większość nowych wpisów na portalu ekrs.ms.gov.pl. Wzrost liczby rejestracji o blisko 14% miesiąc do miesiąca wskazuje na niesłabnący apetyt na formalizowanie przedsięwzięć biznesowych w najbardziej zurbanizowanym i dokapitalizowanym ośrodku w kraju.
W jakich sektorach koncentruje się kapitał założycielski?
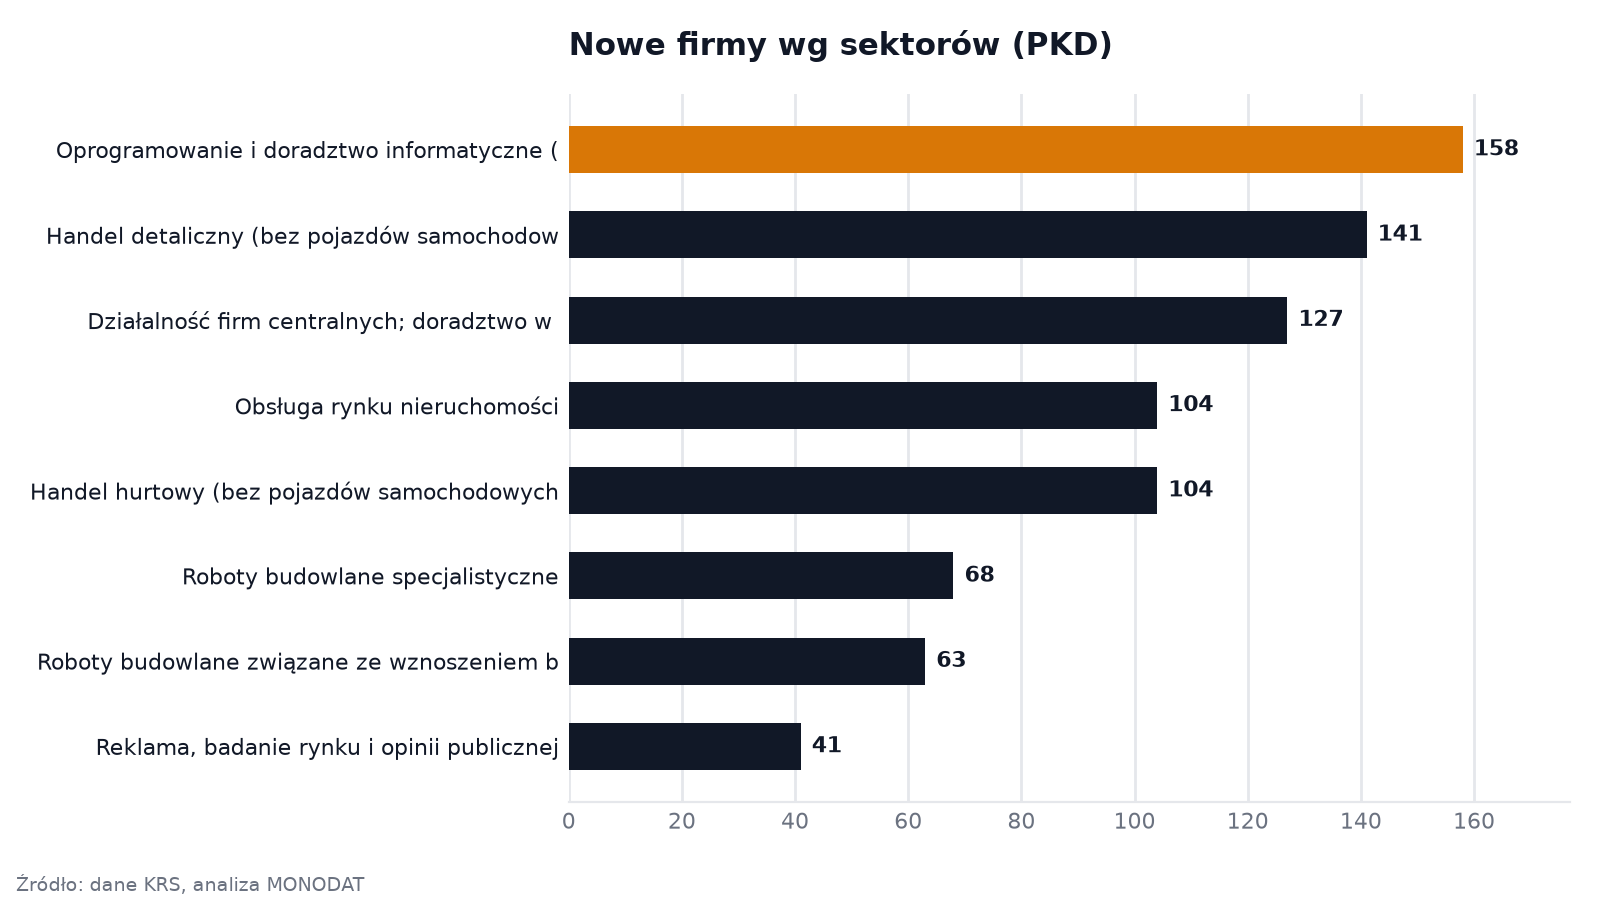
Struktura branżowa nowych firm w Warszawie wyraźnie odzwierciedla specyfikę nowoczesnej, usługowej gospodarki wielkomiejskiej. Liderem zestawienia jest sekcja PKD 62 – Oprogramowanie i doradztwo informatyczne, która odpowiada za 11,4% (158 podmiotów) wszystkich nowych rejestracji. Na drugim miejscu plasuje się handel detaliczny (10,2%, 141 spółek), a podium zamyka działalność firm centralnych i doradztwo w zarządzaniu (9,2%, 127 spółek).
| Dział PKD | Sektor gospodarki | Liczba nowych spółek | Udział procentowy |
|---|---|---|---|
| 62 | Oprogramowanie i doradztwo informatyczne (IT) | 158 | 11,4% |
| 47 | Handel detaliczny (bez pojazdów samochodowych) | 141 | 10,2% |
| 70 | Działalność firm centralnych; doradztwo w zarządzaniu | 127 | 9,2% |
| 68 | Obsługa rynku nieruchomości | 104 | 7,5% |
| 46 | Handel hurtowy (bez pojazdów samochodowych) | 104 | 7,5% |
| 43 | Roboty budowlane specjalistyczne | 68 | 4,9% |
| 41 | Roboty budowlane związane ze wznoszeniem budynków | 63 | 4,6% |
| 73 | Reklama, badanie rynku i opinii publicznej | 41 | 3,0% |
| 85 | Edukacja | 39 | 2,8% |
| 56 | Działalność usługowa związana z wyżywieniem | 38 | 2,7% |
Szczególną uwagę analityków finansowych przyciąga jednak struktura kapitałowa nowych podmiotów. Średni kapitał zakładowy nowo zarejestrowanej spółki w badanym okresie wyniósł 137 953,0 PLN. Jest to jednak klasyczny artefakt statystyczny, wynikający z obecności potężnych wartości odstających. Mediana kapitału wynosi bowiem równe 5 000,0 PLN, co odpowiada ustawowemu minimum dla spółki z ograniczoną odpowiedzialnością. Oznacza to, że co najmniej połowa nowych firm jest rejestrowana z najniższym dopuszczalnym kapitałem, co z perspektywy oceny ryzyka kredytowego (B2B) wymaga pogłębionego due diligence.
Zniekształcenie średniej wynika z rejestracji podmiotów o charakterze celowym (SPV) lub spółek deweloperskich. Największym nowym podmiotem pod względem wniesionego kapitału jest MENNICA TOWERS SPÓŁKA Z OGRANICZONĄ ODPOWIEDZIALNOŚCIĄ (KRS: 0001255616), której kapitał początkowy wyniósł aż 155 237 950,0 PLN. Tak gigantyczna kwota w spółce celowej (główny kod PKD: Roboty budowlane związane ze wznoszeniem budynków niemieszkalnych) to prawdopodobnie efekt aportu nieruchomości lub zorganizowanej części przedsiębiorstwa, a nie wkładu gotówkowego. Kolejne podmioty na liście to m.in. CRYOPROFIL (3,1 mln PLN) działający w branży hurtu medycznego oraz WYSOWA INFRASTRUKTURA (500 tys. PLN). Różnica między pierwszą a drugą spółką w zestawieniu jest ponad pięćdziesięciokrotna, co dobitnie pokazuje, jak pojedyncze transakcje korporacyjne potrafią zaburzyć ogólny obraz rynku.
Jak stolica wypada na tle kraju pod kątem nowej podaży spółek?
Aby w pełni zrozumieć skalę zjawiska, należy osadzić warszawskie dane w kontekście ogólnokrajowym. W analogicznym okresie w całej Polsce zarejestrowano 5840 nowych spółek. Oznacza to, że sama Warszawa (1382 podmioty) odpowiada za 23,6% wszystkich nowych rejestracji w kraju.
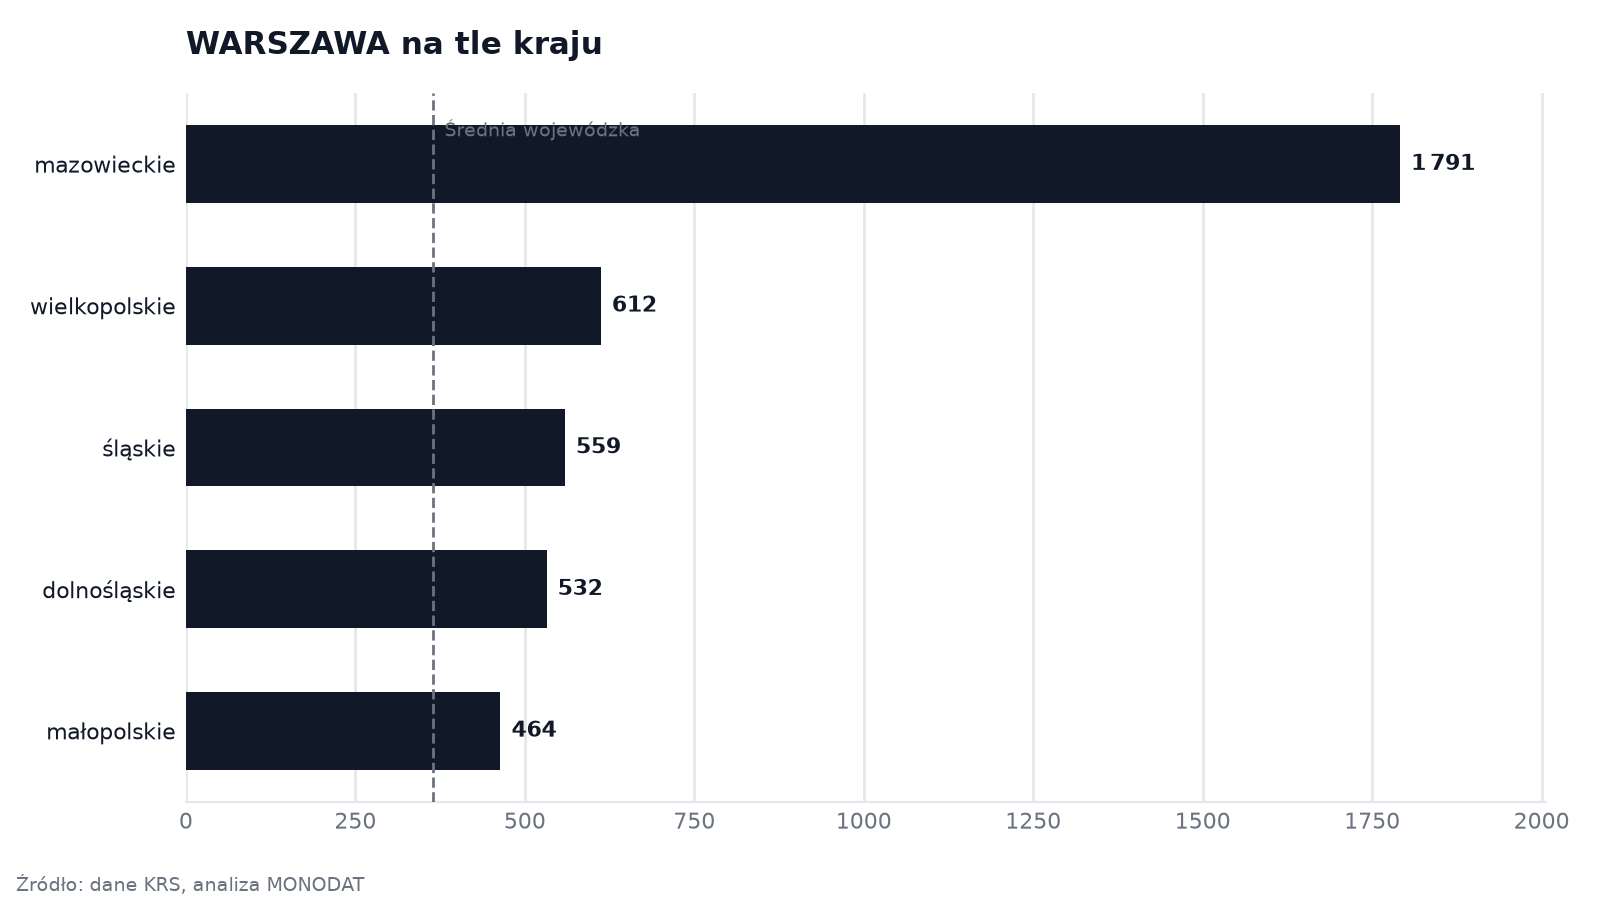
Dominacja stolicy staje się jeszcze bardziej jaskrawa, gdy spojrzymy na poziom województw, raportowany regularnie m.in. przez Główny Urząd Statystyczny na portalu stat.gov.pl. Całe województwo mazowieckie wygenerowało 1791 nowych spółek. Wynika z tego, że Warszawa konsumuje aż 77,1% przedsiębiorczości całego swojego regionu. Dla porównania, drugie w zestawieniu województwo wielkopolskie zanotowało 612 nowych rejestracji (ponad dwukrotnie mniej niż sama Warszawa), śląskie – 559, dolnośląskie – 532, a małopolskie – 464. Ta potężna asymetria geograficzna potwierdza tezę o postępującej centralizacji funkcji zarządczych i holdingowych w Polsce. Nawet jeśli faktyczna działalność operacyjna (np. zakłady produkcyjne, centra logistyczne) realizowana jest w innych częściach kraju, to podmioty celowe i spółki matki rejestrowane są w warszawskich sądach gospodarczych.
Czy sezonowość wpływa na dynamikę powstawania firm w rejestrze?
Analiza danych historycznych z ostatnich trzech lat ukazuje wyraźne cykle w rejestracji nowych spółek, które mogą być kluczowe dla planowania zasobów w zespołach sprzedażowych (B2B) celujących w nowo powstające podmioty. Z agregacji wieloletnich wynika, że absolutnym szczytem aktywności rejestrowej jest październik, w którym średnio na przestrzeni ostatnich lat rejestrowano 4094 podmioty (dane w ujęciu kalendarzowym dla szerokiego rynku). Wysokie odczyty notowane są również w marcu (3962) i styczniu (3909).
Z drugiej strony, wyraźne spowolnienie przypada na miesiące letnie – czerwiec z wynikiem 3377 rejestracji oraz listopad (3444) i grudzień (3556). Taka struktura czasowa prawdopodobnie wynika z kalendarza podatkowego i bilansowego. Wiele struktur korporacyjnych i spółek celowych jest powoływanych do życia na początku roku obrotowego lub tuż przed jego zakończeniem w celu optymalizacji procesów księgowych i podatkowych. Letni spadek to z kolei naturalny efekt sezonu urlopowego, który spowalnia zarówno decyzje biznesowe założycieli, jak i – w mniejszym stopniu – przepustowość samych urzędów i sądów rejestrowych.
Czego spodziewać się w kolejnych kwartałach?
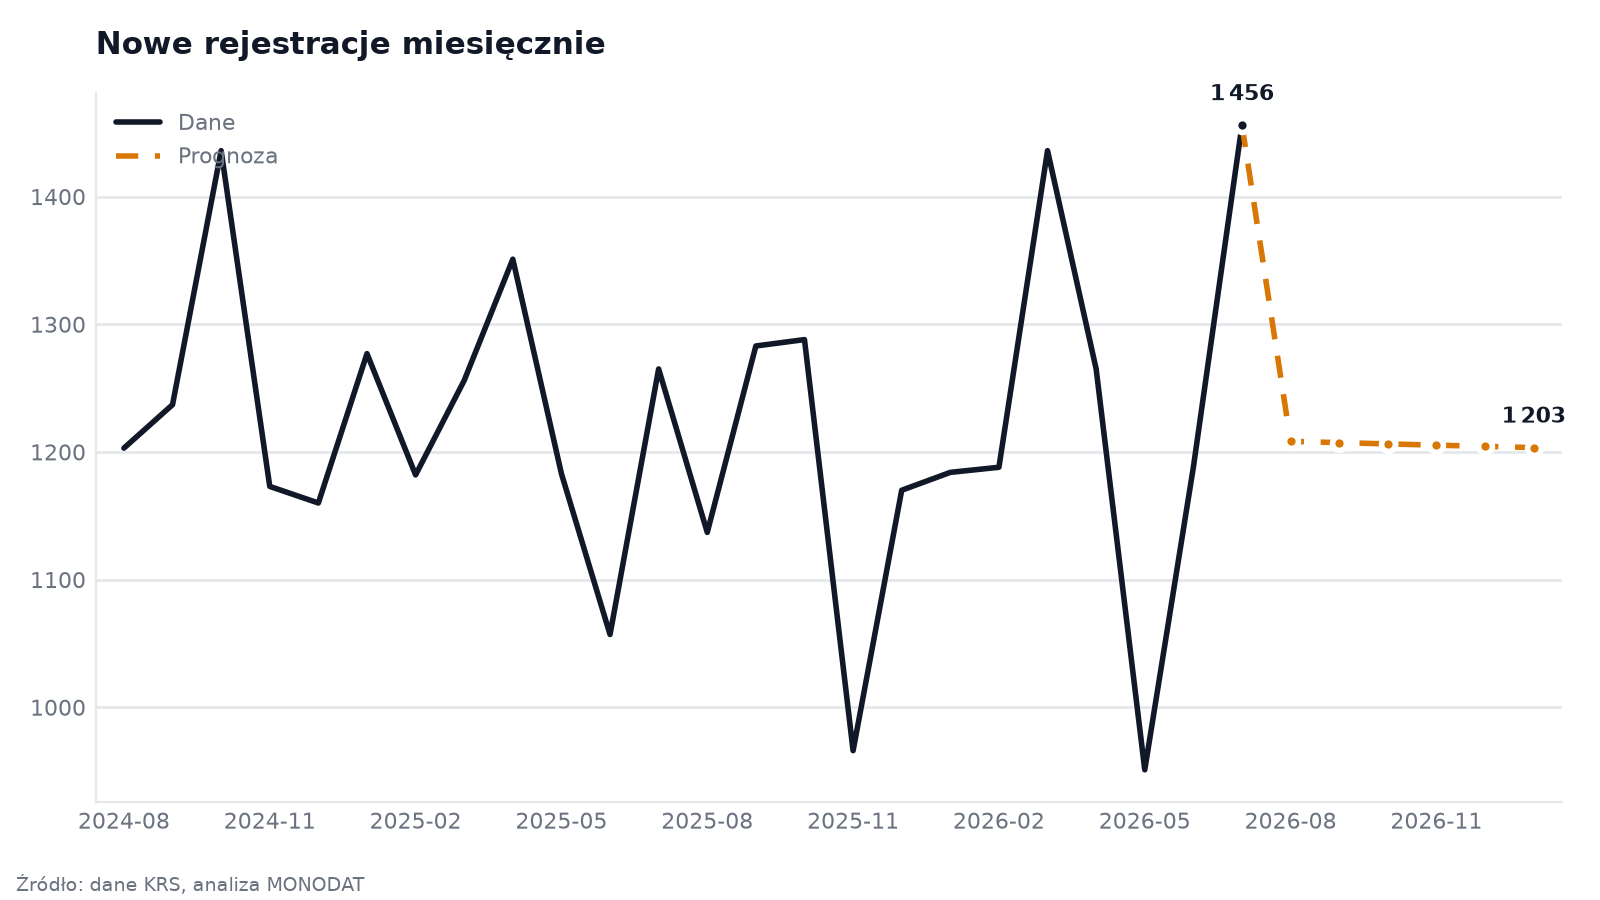
Z perspektywy długoterminowej, dynamika rejestracji nowych podmiotów wchodzi w fazę stabilizacji z lekką tendencją spadkową. Modele prognostyczne wskazują na delikatne ochłodzenie nastrojów w zakresie tworzenia nowych bytów prawnych.
Według projekcji na drugą połowę 2026 roku i początek 2027 roku, miesięczna liczba nowych rejestracji dla analogicznych przekrojów będzie oscylować wokół 1200 podmiotów. W sierpniu 2026 roku model przewiduje 1208,3 nowych spółek, z systematycznym, comiesięcznym spadkiem, osiągając poziom 1203,4 w styczniu 2027 roku. Zakładany trend procentowy wynosi -0,1% w ujęciu miesięcznym.
Prognoza: trend liniowy (metoda najmniejszych kwadratów) dopasowany do ostatnich 24 miesięcy danych rejestrowych. Projekcja ma charakter orientacyjny i nie stanowi porady inwestycyjnej.
Wnioski dla zespołów analitycznych i sprzedażowych
Warszawa pozostaje niekwestionowanym centrum polskiego biznesu, generując niemal co czwartą nową spółkę w kraju. Z danych wyłania się obraz rynku zdominowanego przez usługi profesjonalne (IT, doradztwo) oraz handel, gdzie bariera wejścia kapitałowego pozostaje niska (mediana 5 000 PLN), ale sporadycznie pojawiają się wielomilionowe transakcje związane z rynkiem nieruchomości (przypadek Mennica Towers). Dla departamentów compliance oznacza to konieczność ciągłego monitorowania tysięcy nowych powiązań kapitałowych i weryfikacji dziesiątek spółek o minimalnym kapitale, które mogą pełnić role wehikułów inwestycyjnych. Z kolei dla zespołów B2B, stały strumień ponad 1300 nowych potencjalnych klientów miesięcznie to potężny lejek sprzedażowy, wymagający jednak precyzyjnej segmentacji sektorowej.
Zrozumienie tych mikro- i makrotrendów jest niemożliwe bez dostępu do uporządkowanych i zweryfikowanych informacji rejestrowych. Pełen wgląd w powiązania kapitałowe, zmiany w zarządach oraz strukturę nowo powstających podmiotów zapewnia platforma analityczna MONODAT, wspierając codzienną pracę analityków, prawników i strategów rynkowych.