Gdzie powstaje najwięcej nowych firm w województwie podlaskim?
Najwięcej nowych podmiotów gospodarczych w Q2 2026 roku zarejestrowano w Białymstoku (215 firm), który bezapelacyjnie wyprzedza Suwałki (14 firm) oraz Łomżę (8 firm). Z łącznej puli 326 podmiotów prawa handlowego, które pojawiły się w rejestrach na terenie całego województwa podlaskiego, stolica regionu zagarnęła aż 66,0% całego „tortu” nowo powstającego biznesu. Oznacza to, że z perspektywy zespołów B2B, analityków M&A oraz oficerów compliance, podlaski rynek staje się rynkiem niemalże jednego miasta.
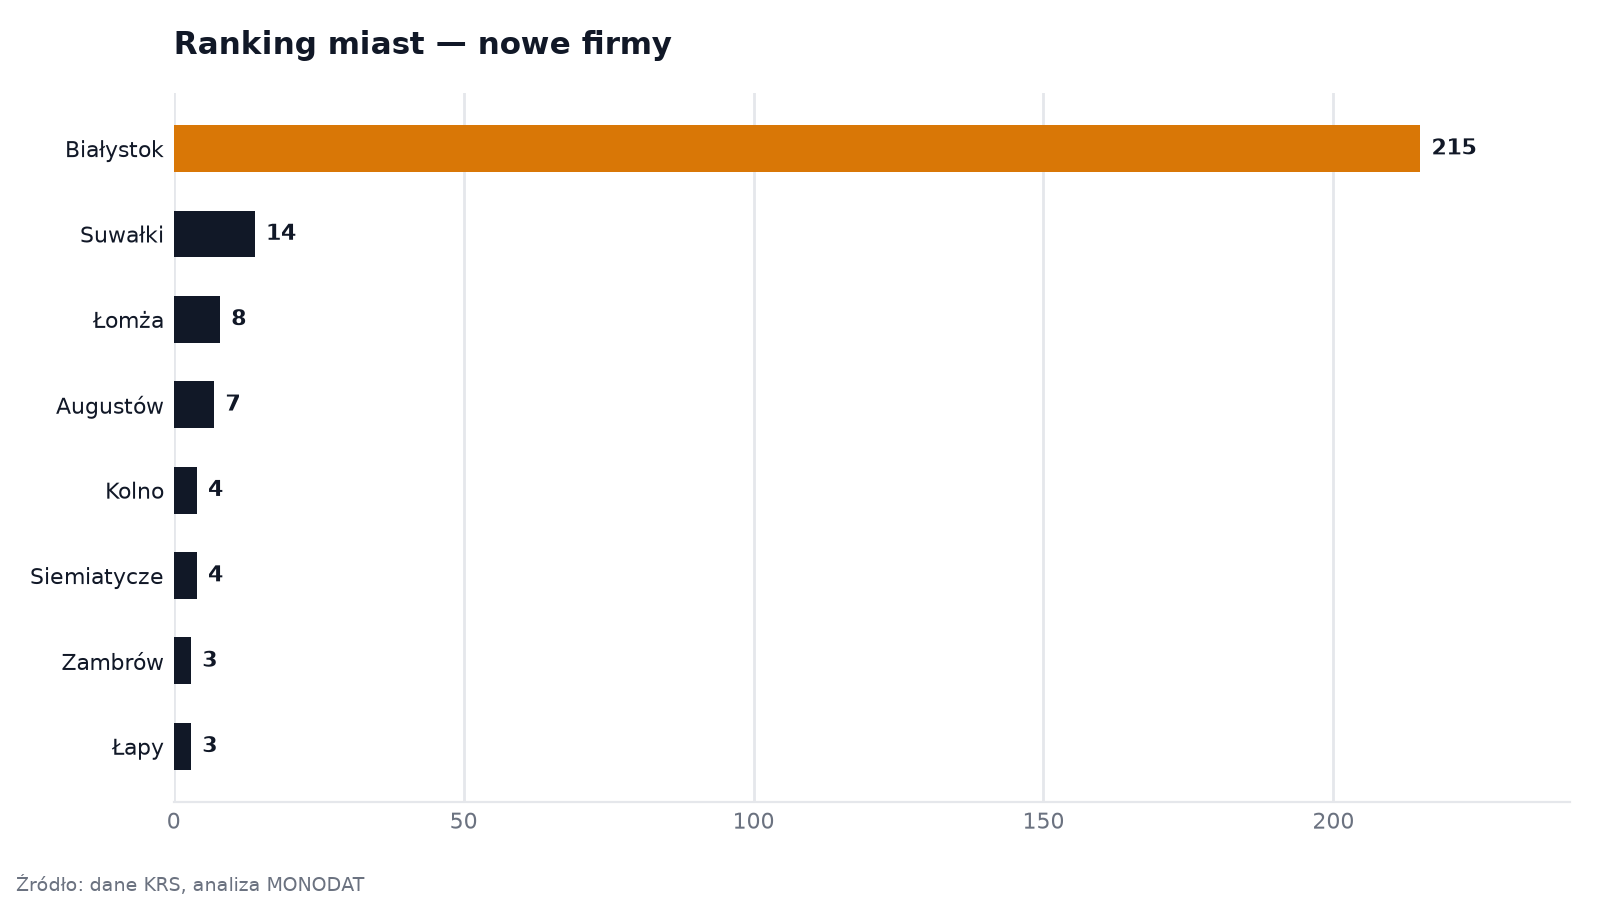
Szczegółowy rozkład rejestracji w czołowych piętnastu ośrodkach miejskich i gminnych prezentuje się następująco. Warto zwrócić uwagę na drastyczną różnicę wolumenów między pierwszą pozycją a resztą stawki.
| Pozycja | Ośrodek miejski / Gmina | Liczba nowych firm (Q2 2026) | Poprzedni kwartał | Dynamika zmiany |
|---|---|---|---|---|
| 1 | Białystok | 215 | 171 | +25,7% |
| 2 | Suwałki | 14 | 16 | -12,5% |
| 3 | Łomża | 8 | 12 | -33,3% |
| 4 | Augustów | 7 | 6 | +16,7% |
| 5 | Kolno | 4 | 3 | +33,3% |
| 6 | Siemiatycze | 4 | 1 | +300,0% |
| 7 | Zambrów | 3 | 3 | 0,0% |
| 8 | Łapy | 3 | 4 | -25,0% |
| 9 | Bielsk Podlaski | 3 | 6 | -50,0% |
| 10 | Zajki | 2 | 0 | brak danych (nowe) |
| 11 | Supraśl | 2 | 2 | 0,0% |
| 12 | Studzianki | 2 | 0 | brak danych (nowe) |
| 13 | Koziki | 2 | 0 | brak danych (nowe) |
| 14 | Wysokie Mazowieckie | 2 | 1 | +100,0% |
| 15 | Czarna Białostocka | 2 | 3 | -33,3% |
Z publicznych rejestrów wynika, że poza Białymstokiem, żaden inny ośrodek w województwie nie przekroczył bariery 15 nowych rejestracji w kwartale. Co więcej, dawne miasta wojewódzkie – Suwałki i Łomża – odnotowały spadki liczby nowych podmiotów odpowiednio o 12,5% oraz 33,3%. Taka dywergencja sugeruje, że kapitał inwestycyjny oraz nowa aktywność korporacyjna omijają subregionalne centra, koncentrując się tam, gdzie dostęp do wykwalifikowanych kadr, infrastruktury doradczej i usług prawnych jest najszerszy.
Z czego wynikają ekstremalne skoki procentowe w mniejszych ośrodkach?
Skoki rzędu 300,0% w Siemiatyczach czy 100,0% w Wysokiem Mazowieckiem wynikają z efektu skrajnie niskiej bazy i są zjawiskiem czysto statystycznym, a nie wskaźnikiem nagłego boomu gospodarczego. Zespoły analityczne oceniające dynamikę rynków lokalnych muszą zachować szczególną ostrożność przy interpretacji wartości względnych w ośrodkach o małym wolumenie rejestracji.
W przypadku Siemiatycz wzrost z 1 do 4 nowych spółek kwartał do kwartału generuje imponujący wskaźnik 300,0%. Podobnie wygląda sytuacja w Wysokiem Mazowieckiem, gdzie przyrost o zaledwie jeden podmiot (z 1 do 2) przekłada się na dynamikę rzędu 100,0%. Z perspektywy makroekonomicznej są to jednak zmiany pomijalne. Zjawiska te mogą wynikać z pojedynczych, lokalnych inwestycji (np. wydzielenie spółek celowych do obsługi projektów infrastrukturalnych lub rolniczych) lub z opóźnień w procesowaniu wniosków przez sądy rejestrowe.
Warto również odnotować pojawienie się w zestawieniu małych miejscowości takich jak Zajki, Studzianki czy Koziki, gdzie zarejestrowano po 2 nowe firmy (wobec zera w poprzednim kwartale). W takich przypadkach oficerowie compliance powinni rutynowo weryfikować, czy nie mamy do czynienia z rejestracją podmiotów pod wirtualnymi adresami lub w tzw. inkubatorach przedsiębiorczości. Nagłe pojawienie się kilku spółek w niewielkiej wsi to sygnał, który może (choć nie musi) stanowić anomalię rejestrową, wymagającą głębszego due diligence z wykorzystaniem danych z KRS. Z kolei rzetelny obraz demografii i nasycenia przedsiębiorstwami na poziomie powiatów można zawsze zweryfikować w otwartych bazach GUS.
Co dominacja Białegostoku oznacza dla analityków M&A i zespołów compliance?
Silna koncentracja kapitału w jednym mieście oznacza, że procesy due diligence, poszukiwanie celów akwizycyjnych oraz ocena ryzyka rynkowego w regionie podlaskim muszą być silnie zogniskowane na jego stolicy. Wynik 215 nowych spółek i wzrost na poziomie 25,7% (przy stosunkowo wysokiej bazie 171 spółek z poprzedniego kwartału) czyni z Białegostoku jedyny w regionie ośrodek o stabilnej, powtarzalnej dynamice tworzenia nowych struktur korporacyjnych.
Dla zespołów sprzedaży B2B (sales intelligence) dane te stanowią wyraźny drogowskaz: alokacja zasobów sprzedażowych i marketingowych poza Białystok i ewentualnie Suwałki jest w województwie podlaskim nieefektywna kosztowo, jeśli celem są nowo powstające spółki prawa handlowego. Spadki w Łomży, Bielsku Podlaskim (-50,0%) czy Łapach (-25,0%) pokazują, że lokalne rynki ulegają schłodzeniu. Prawdopodobnie lokalni przedsiębiorcy decydują się na prowadzenie jednoosobowych działalności gospodarczych (nieujętych w niniejszym zestawieniu spółek KRS) lub przenoszą swoje centra operacyjne do Białegostoku, gdzie ekosystem biznesowy jest znacznie bardziej rozwinięty.
Z punktu widzenia compliance, silna aglomeracja podmiotów w jednym mieście ułatwia procesy weryfikacyjne. Większość nowych firm korzysta z usług znanych, lokalnych kancelarii prawnych i biur rachunkowych, co standaryzuje dokumentację i obniża ryzyko występowania tzw. firm-słupów, które częściej szukają rozproszenia w mniejszych jurysdykcjach lub na obrzeżach dużych miast.
Prognoza: Czego spodziewać się w kolejnych miesiącach 2026 roku?
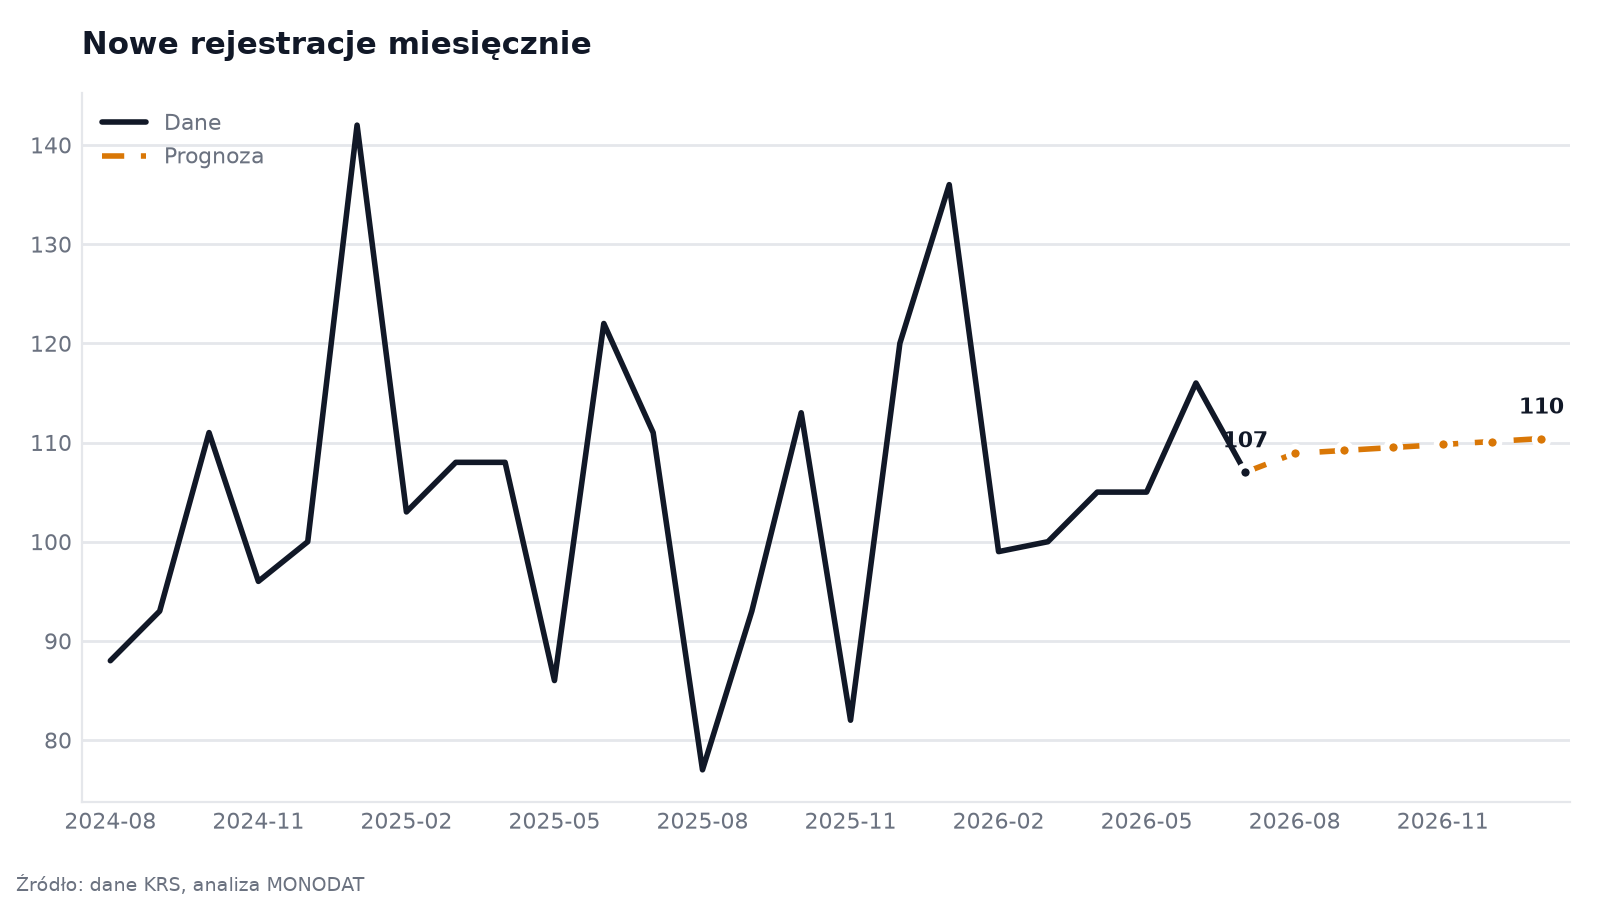
Zgodnie z wdrożonym modelem predykcyjnym, w drugiej połowie 2026 roku dynamika rejestracji nowych podmiotów w ujęciu miesięcznym ulegnie łagodnej stabilizacji, oscylując wokół poziomu 109-110 nowych firm rejestrowanych w całym województwie każdego miesiąca.
Szczegółowe projekcje dla kolejnych sześciu miesięcy kształtują się następująco:
- Sierpień 2026: 108,9 nowych firm
- Wrzesień 2026: 109,2 nowych firm
- Październik 2026: 109,5 nowych firm
- Listopad 2026: 109,8 nowych firm
- Grudzień 2026: 110,1 nowych firm
- Styczeń 2027: 110,4 nowych firm
Zakładany miesięczny trend wzrostowy wynosi zaledwie 0,3%. Wskazuje to na dojrzałość rynku i brak przesłanek do gwałtownych skoków koniunkturalnych w najbliższym półroczu. Utrzymanie się tego trendu będzie oznaczało, że rynek podlaski rozwija się w tempie organicznym, bez wpływu nagłych szoków zewnętrznych czy skokowych zmian w lokalnych uwarunkowaniach prawno-podatkowych.
Prognoza: trend liniowy (metoda najmniejszych kwadratów) dopasowany do ostatnich 24 miesięcy danych rejestrowych. Projekcja ma charakter orientacyjny i nie stanowi porady inwestycyjnej.
Wnioski dla rynku i dalsze kroki analityczne
Drugi kwartał 2026 roku ostatecznie potwierdza bipolarny – a właściwie monopolarny – charakter województwa podlaskiego w kontekście tworzenia nowych podmiotów prawa handlowego. Z 326 nowych spółek, przytłaczająca większość wybiera Białystok, pozostawiając resztę regionu daleko w tyle. Nawet historycznie silne ośrodki, takie jak Suwałki czy Łomża, zmagają się z ujemną dynamiką rejestracji, co może być sygnałem ostrzegawczym dla lokalnych samorządów starających się przyciągnąć nowy kapitał.
Dla profesjonalistów zajmujących się analizą ryzyka, wywiadem gospodarczym czy fuzjami i przejęciami, płynie stąd jasny wniosek: Podlasie to rynek głęboko scentralizowany. Wszelkie anomalie w postaci nagłych wzrostów w małych gminach należy traktować z rezerwą i poddawać rygorystycznej weryfikacji pod kątem rzeczywistego prowadzenia tam działalności operacyjnej. Pełna transparentność tych procesów wymaga stałego monitorowania rejestrów. Platforma MONODAT dostarcza narzędzi niezbędnych do bieżącej weryfikacji tych trendów, pozwalając na szybką identyfikację zarówno rzeczywistych szans inwestycyjnych, jak i statystycznych artefaktów.