Kontekst rynkowy: Co mierzymy i dlaczego dynamika rejestracji w KRS ma kluczowe znaczenie
Analiza nowo powstających podmiotów gospodarczych stanowi jeden z najważniejszych wskaźników wyprzedzających dla oceny koniunktury regionalnej. W przeciwieństwie do jednoosobowych działalności gospodarczych, rejestracje w Krajowym Rejestrze Sądowym (KRS) dotyczą przede wszystkim spółek kapitałowych (takich jak spółki z ograniczoną odpowiedzialnością czy spółki akcyjne) oraz osobowych o wyższym stopniu złożoności. Założenie tego typu podmiotu wiąże się z koniecznością wniesienia kapitału zakładowego, dopełnienia formalności notarialnych oraz ustanowienia sformalizowanych struktur zarządczych. Dlatego też dane rejestrowe są tak uważnie śledzone przez działy compliance, analityków fuzji i przejęć (M&A) oraz zespoły sales intelligence poszukujące nowych, wiarygodnych prospektów sprzedażowych.
Według danych KRS przeanalizowanych przez MONODAT, drugi kwartał 2026 roku w województwie warmińsko-mazurskim zamknął się liczbą 305 nowych podmiotów. Jest to wartość, która pozwala na wyciągnięcie daleko idących wniosków dotyczących alokacji kapitału w północno-wschodniej Polsce. W regionie charakteryzującym się specyficzną strukturą gospodarczą – opartą w dużej mierze na przemyśle drzewnym, meblarskim, rolnictwie oraz turystyce – powstawanie nowych spółek często koreluje z uruchamianiem nowych projektów inwestycyjnych, powoływaniem spółek celowych (SPV) do obsługi farm wiatrowych i fotowoltaicznych, czy też z procesami sukcesyjnymi w dojrzewających firmach rodzinnych. Dla specjalistów odpowiedzialnych za monitorowanie ryzyka regionalnego to sygnał, gdzie w najbliższych kwartałach będą kumulować się przepływy finansowe, a tym samym, gdzie należy zintensyfikować procesy weryfikacji kontrahentów (KYC/AML).
Główny rozkład geograficzny: Gdzie kapitał płynie najszerszym strumieniem w regionie
Struktura przestrzenna nowych rejestracji w województwie warmińsko-mazurskim charakteryzuje się wyraźną asymetrią. Z całkowitej puli 305 podmiotów zarejestrowanych w analizowanym okresie, ponad 43% zlokalizowano w zaledwie trzech największych ośrodkach miejskich regionu. Taka koncentracja jest zjawiskiem typowym dla polskiej gospodarki, jednak skala dominacji poszczególnych miast dostarcza unikalnych informacji o ich atrakcyjności inwestycyjnej.
Poniższa tabela prezentuje szczegółowe zestawienie piętnastu ośrodków o najwyższej liczbie nowych rejestracji w II kwartale 2026 roku.
| Pozycja | Ośrodek miejski | Nowe firmy (Q2 2026) | Poprzedni okres | Dynamika zmiany (%) |
|---|---|---|---|---|
| 1 | Olsztyn | 85 | 142 | -40,1% |
| 2 | Elbląg | 36 | 36 | 0,0% |
| 3 | Ełk | 12 | 14 | -14,3% |
| 4 | Ostróda | 9 | 7 | +28,6% |
| 5 | Klewki | 8 | 9 | -11,1% |
| 6 | Iława | 6 | 6 | 0,0% |
| 7 | Morąg | 6 | 3 | +100,0% |
| 8 | Mrągowo | 4 | 11 | -63,6% |
| 9 | Szczytno | 4 | 3 | +33,3% |
| 10 | Olsztynek | 3 | 1 | +200,0% |
| 11 | Nowina | 3 | 0 | Brak danych (start od 0) |
| 12 | Działdowo | 3 | 6 | -50,0% |
| 13 | Biskupiec | 3 | 3 | 0,0% |
| 14 | Bartoszyce | 3 | 6 | -50,0% |
| 15 | Dobre Miasto | 3 | 5 | -40,0% |
Analizując powyższe zestawienie, widać wyraźnie trójbiegunowy podział gospodarczy regionu. Olsztyn, pełniący funkcję centrum administracyjnego i akademickiego, naturalnie przyciąga największą liczbę inwestorów. Z wynikiem 85 nowych podmiotów deklasuje resztę województwa. Na drugim miejscu plasuje się Elbląg z 36 nowymi firmami – ośrodek o silnych tradycjach przemysłowych, którego znaczenie logistyczne rośnie w kontekście infrastruktury portowej. Trzeci w zestawieniu Ełk (12 rejestracji) stanowi kluczowy węzeł gospodarczy we wschodniej części województwa, obsługujący zaplecze subregionu mazurskiego. Dla analityków z Głównego Urzędu Statystycznego oraz ekspertów rynkowych, taki rozkład przestrzenny potwierdza tezę o metropolizacji kapitału, nawet w regionach o niższej gęstości zaludnienia.
Zróżnicowanie subregionalne i rola mikroośrodków w strukturze inwestycyjnej
Choć uwaga analityków tradycyjnie skupia się na największych aglomeracjach, dane rejestrowe z mniejszych miejscowości często dostarczają najbardziej wartościowych sygnałów o nietypowych ruchach kapitałowych. W zestawieniu za II kwartał 2026 roku szczególną uwagę zwracają pozycje zajmowane przez mniejsze ośrodki, które wyprzedziły miasta powiatowe o znacznie większym potencjale demograficznym.
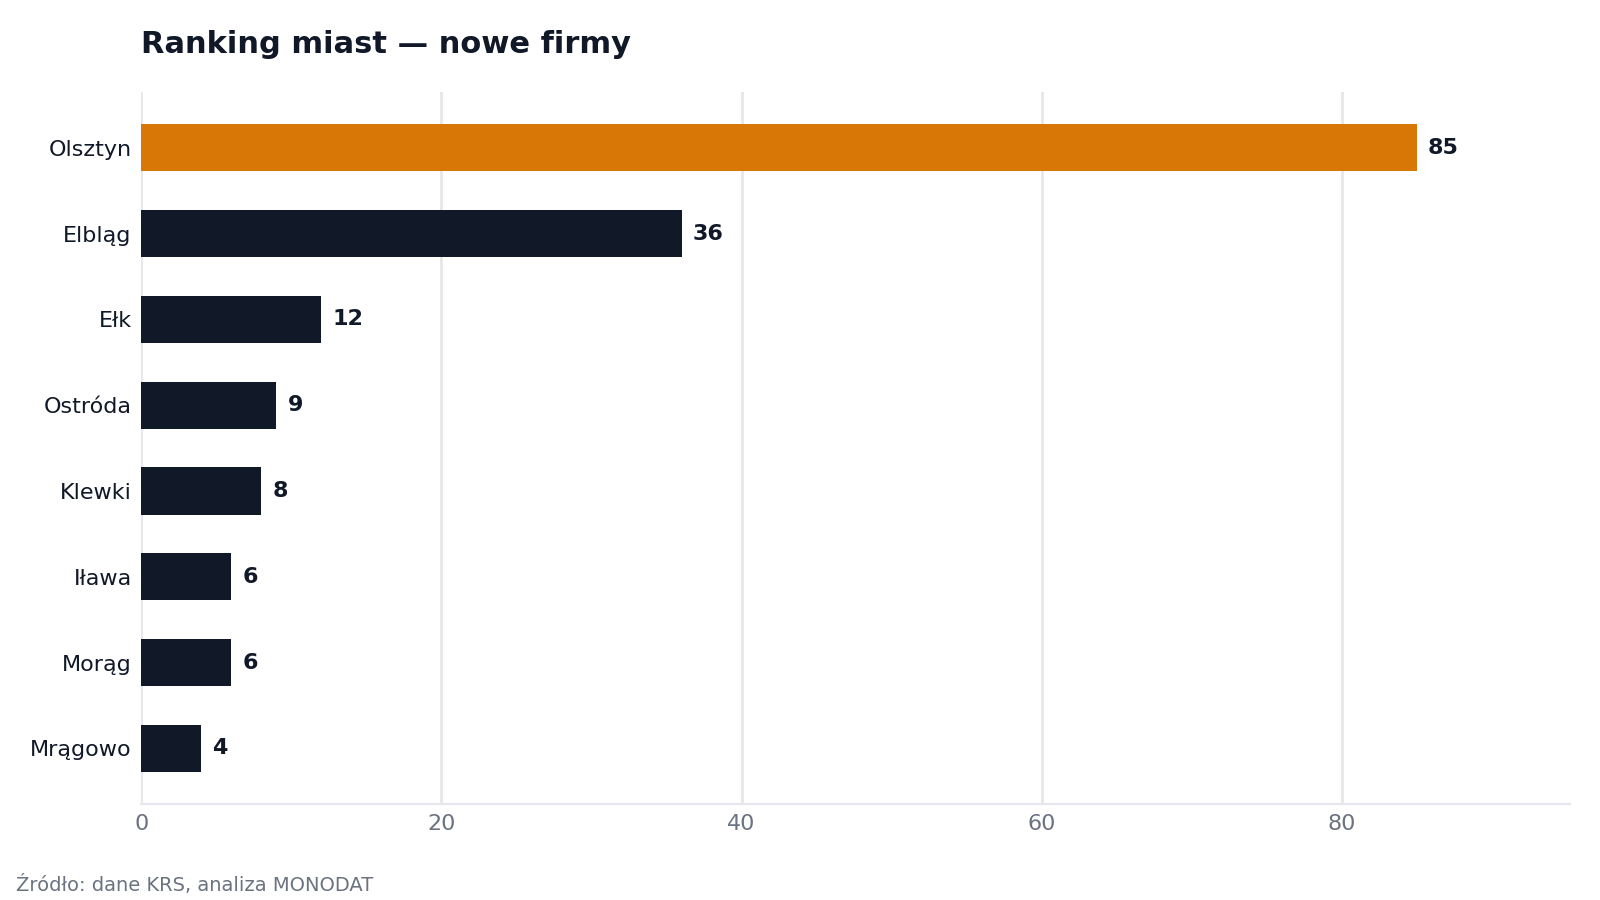
Znakomitym przykładem są Klewki, które z wynikiem 8 nowych rejestracji uplasowały się na 5. miejscu w całym województwie, wyprzedzając takie miasta jak Iława (6 podmiotów) czy Szczytno (4 podmioty). Podobnie intrygujący jest przypadek miejscowości Nowina, gdzie zarejestrowano 3 nowe spółki (wobec zera w poprzednim okresie). Z perspektywy zespołów compliance i analityków przeciwdziałania praniu pieniędzy (AML), wysoka koncentracja nowych podmiotów w niewielkich miejscowościach wiejskich jest klasycznym sygnałem ostrzegawczym (tzw. red flag), który wymaga pogłębionej analizy. Bardzo często nie świadczy to o nagłym boomie gospodarczym w danej wsi, lecz o rejestrowaniu spółek celowych dedykowanych konkretnym inwestycjom infrastrukturalnym (np. biogazownie, farmy wiatrowe) lub o powstawaniu wehikułów korporacyjnych optymalizujących strukturę holdingową. Weryfikacja beneficjentów rzeczywistych (UBO) w takich przypadkach za pomocą oficjalnej wyszukiwarki KRS staje się absolutnym priorytetem przed nawiązaniem jakichkolwiek relacji biznesowych.
Z kolei ośrodki takie jak Ostróda (9 nowych firm, wzrost o 28,6%) czy Iława (6 firm, stabilność na poziomie 0,0%) potwierdzają swoją pozycję silnych, lokalnych centrów przedsiębiorczości, opartych w dużej mierze na branży turystycznej, logistycznej oraz przetwórstwie rolno-spożywczym. Stabilny napływ nowych podmiotów do tych miast ułatwia zespołom sales intelligence budowanie długoterminowych lejków sprzedażowych, opartych na analizie rynków wschodzących.
Dlaczego Olsztyn notuje potężny spadek, a Elbląg utrzymuje idealną stabilność?
Najbardziej uderzającym wnioskiem płynącym z najnowszych danych jest drastyczna rozbieżność w dynamice zmian pomiędzy dwoma największymi miastami regionu. Dlaczego Olsztyn notuje spadek aż o 40,1%, podczas gdy Elbląg wykazuje zerową zmienność?
Według danych KRS przeanalizowanych przez MONODAT, Olsztyn odnotował spadek z poziomu 142 nowych podmiotów w poprzednim okresie do zaledwie 85 obecnie. Odpowiedź na to pytanie leży przede wszystkim w efekcie wysokiej bazy z poprzedniego kwartału. Poprzedni okres charakteryzował się ponadprzeciętną, skumulowaną aktywnością rejestrową, która mogła być stymulowana czynnikami zewnętrznymi – na przykład otwarciem nowych naborów na unijne dotacje regionalne, zmianami w lokalnej polityce podatkowej lub finalizacją dużych procesów restrukturyzacyjnych w lokalnych holdingach. Spadek o 40,1% nie oznacza zatem zapaści gospodarczej stolicy regionu, lecz raczej powrót do długoterminowej średniej i schłodzenie rynku po okresie hiperaktywności. Niemniej jednak, dla zespołów sprzedażowych B2B oznacza to konieczność zrewidowania celów (KPI) dla tego terytorium, ponieważ pula nowych, potencjalnych klientów uległa drastycznemu zmniejszeniu.
Zupełnie odmienny obraz prezentuje Elbląg. Zarejestrowanie dokładnie 36 nowych spółek – co do sztuki tyle samo, co w poprzednim analizowanym okresie – jest zjawiskiem niezwykle rzadkim w statystyce rejestrowej. Taka zerowa zmienność (0,0%) wskazuje na wysoce ustabilizowane, dojrzałe środowisko inwestycyjne. Kapitał w Elblągu napływa w sposób zrównoważony i przewidywalny. Brak gwałtownych skoków i spadków ułatwia planowanie strategiczne i sprawia, że to miasto staje się bezpieczniejszą przystanią dla inwestorów poszukujących stabilności operacyjnej, niezależnej od krótkoterminowych impulsów koniunkturalnych. Dla analityków ryzyka kredytowego, portfel firm z regionu elbląskiego może charakteryzować się niższą zmiennością wskaźników makroekonomicznych niż portfel olsztyński.
Analiza porównawcza i dynamika zmian: Liderzy wzrostów i ofiary spowolnienia
Analiza wskaźnika growth_pct (dynamiki procentowej) rzuca dodatkowe światło na procesy zachodzące na obrzeżach głównego nurtu gospodarczego. Rynek warmińsko-mazurski w II kwartale 2026 roku wykreował kilku nieoczekiwanych liderów wzrostu.
Najbardziej spektakularny awans odnotował Olsztynek, gdzie liczba nowych rejestracji potroiła się, rosnąc z 1 do 3 podmiotów (dynamika +200,0%). Choć w wartościach bezwzględnych są to liczby niewielkie, w skali mikroośrodka stanowią istotny impuls. Równie imponująco wypada Morąg, który podwoił swój wynik z 3 do 6 nowych firm (+100,0%), oraz Szczytno, notujące wzrost o 33,3% (z 3 do 4 podmiotów). Te dodatnie wskaźniki w mniejszych miastach mogą sugerować proces decentralizacji biznesu, gdzie przedsiębiorcy poszukują tańszych gruntów inwestycyjnych lub lepszego dostępu do lokalnego rynku pracy poza głównymi aglomeracjami.
Z drugiej strony zestawienia widoczne są głębokie spadki, które powinny wzbudzić czujność analityków. Największe tąpnięcie odnotowało Mrągowo. Spadek z 11 do zaledwie 4 nowych podmiotów oznacza dynamikę na poziomie -63,6%. Tak drastyczne wyhamowanie w mieście silnie uzależnionym od branży turystycznej i eventowej może być wczesnym wskaźnikiem problemów w tych sektorach lub efektem nasycenia lokalnego rynku usług. Poważne spadki dotknęły również Działdowo i Bartoszyce (w obu przypadkach z 6 do 3 podmiotów, co przekłada się na spadek o 50,0%). W przypadku miast zlokalizowanych blisko granic lub pełniących funkcje węzłów logistycznych, zmniejszona aktywność rejestrowa często wyprzedza szersze spowolnienie w handlu transgranicznym.
Prognoza: Perspektywy rejestracji w nadchodzących miesiącach
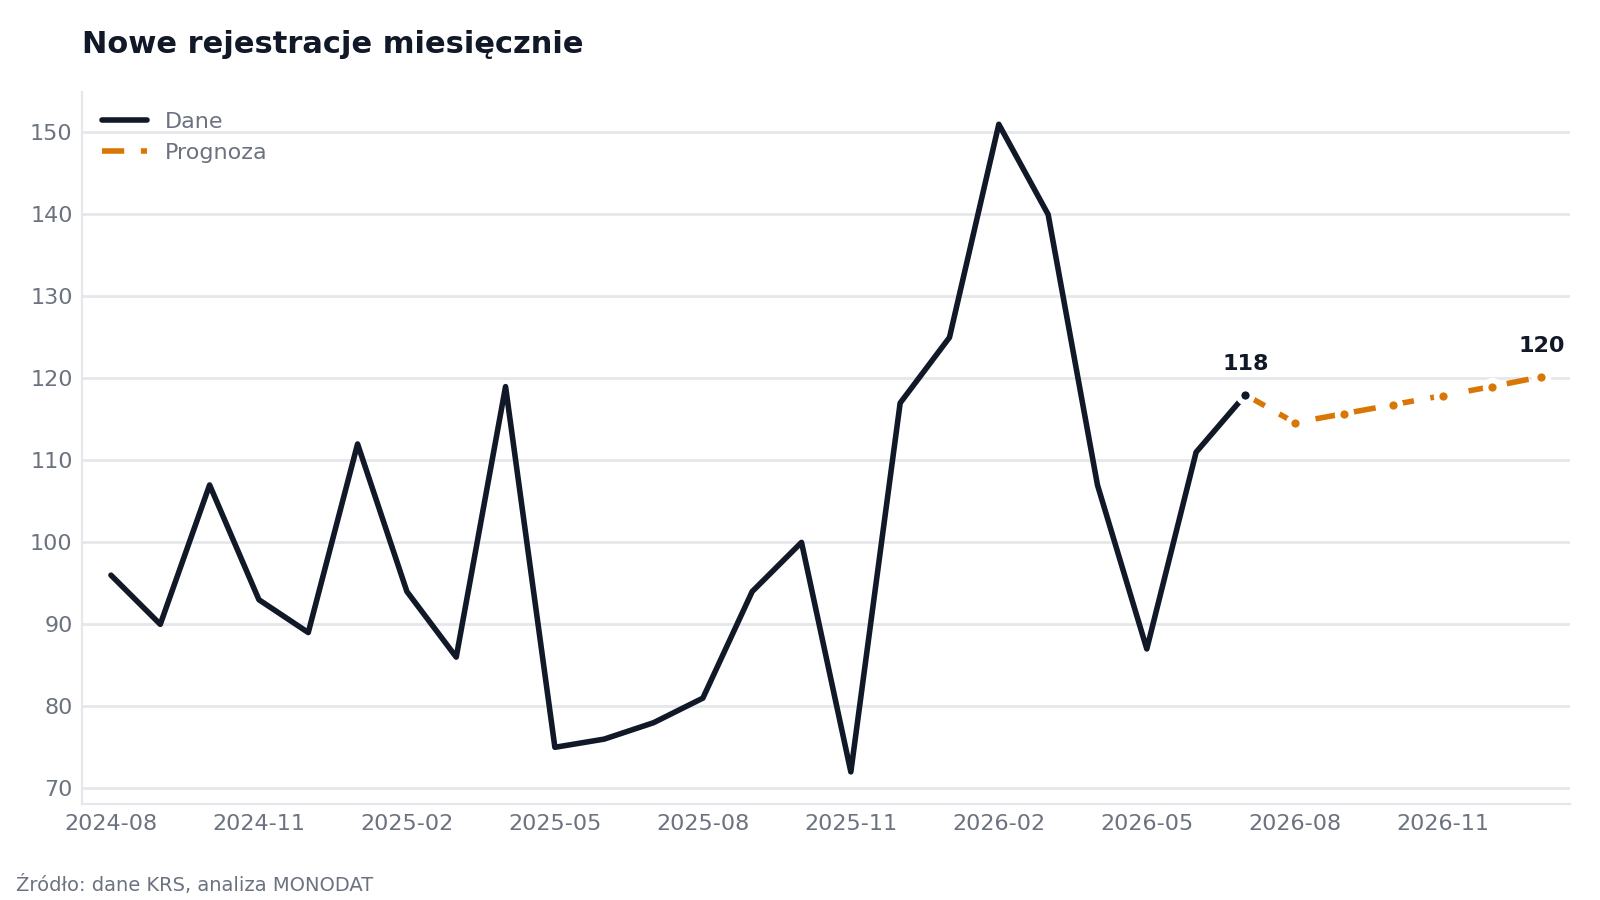
Biorąc pod uwagę aktualne odczyty z II kwartału 2026 roku oraz historyczne szeregi czasowe, wygenerowano projekcje na kolejne sześć miesięcy dla całego obszaru objętego analizą. Prognozy wskazują na powolne, ale systematyczne odbicie aktywności rejestrowej po obecnym wyhamowaniu.
Według danych modelowych, już w sierpniu 2026 roku spodziewany jest poziom 114,6 nowych rejestracji w ujęciu miesięcznym. W kolejnych miesiącach trend ten ma ulegać stopniowemu wzmocnieniu: 115,7 we wrześniu, 116,8 w październiku, by w listopadzie osiągnąć pułap 117,9 podmiotów. Grudzień 2026 roku powinien zamknąć się wynikiem 119,0 nowych firm, a na początku 2027 roku (w styczniu) model przewiduje przekroczenie bariery 120 nowych podmiotów (dokładnie 120,2). Taki scenariusz zakłada stabilny, jednomiesięczny trend wzrostowy na poziomie 1,0%.
Prognoza: trend liniowy (metoda najmniejszych kwadratów) dopasowany do ostatnich 24 miesięcy danych rejestrowych. Projekcja ma charakter orientacyjny i nie stanowi porady inwestycyjnej.
Wnioski dla analityków i zespołów B2B
Wyniki za II kwartał 2026 roku dla województwa warmińsko-mazurskiego dostarczają wysoce zniuansowanego obrazu lokalnej gospodarki. Całkowita liczba 305 nowych podmiotów potwierdza, że region pozostaje aktywnym polem dla inwestycji kapitałowych, jednak struktura tych inwestycji ulega istotnym przetasowaniom.
Ostre hamowanie w Olsztynie (-40,1%) wymaga od zespołów sprzedażowych szybkiej adaptacji i poszukiwania prospektów poza stolicą regionu. Idealna stabilność Elbląga stanowi z kolei bezpieczną przystań dla długoterminowych strategii rynkowych. Jednocześnie, wysoka aktywność w nieoczywistych mikroośrodkach (takich jak Klewki czy Nowina) nakłada na oficerów compliance obowiązek stosowania rygorystycznych procedur due diligence, w celu weryfikacji faktycznych powodów lokalizacji kapitału z dala od centrów biznesowych. Zrozumienie tych mikrodynamik jest kluczem do bezpiecznego i zyskownego poruszania się po rynku. Dostęp do pełnych profili podmiotów i zaawansowanej analityki powiązań kapitałowych zapewnia platforma MONODAT, wspierając procesy decyzyjne w oparciu o twarde dane rejestrowe.