Kontekst gospodarczy: co mierzymy i dlaczego dynamika rejestracji ma znaczenie
Analiza powstawania nowych podmiotów gospodarczych to jeden z kluczowych wskaźników wyprzedzających (leading indicators) określających kondycję lokalnej gospodarki. W przeciwieństwie do jednoosobowych działalności gospodarczych, wpisy do Krajowego Rejestru Sądowego (KRS) wymagają zaangażowania kapitału zakładowego, obsługi notarialnej oraz prowadzenia pełnej księgowości. Rejestracja spółki z ograniczoną odpowiedzialnością, spółki akcyjnej czy komandytowej to zazwyczaj dowód na strukturyzację większego projektu biznesowego, powoływanie celowych spółek inwestycyjnych (SPV) lub konsolidację istniejącego kapitału.
Dla oficerów compliance, analityków M&A (fuzji i przejęć) oraz zespołów sales intelligence, śledzenie tych danych na poziomie województwa i poszczególnych powiatów jest kluczowe. Pozwala to na wczesne identyfikowanie nowych graczy w łańcuchach dostaw oraz ocenę atrakcyjności inwestycyjnej mikroregionów. Województwo lubuskie, ze względu na swoje przygraniczne położenie i silne powiązania z gospodarką niemiecką, stanowi specyficzny rynek, na którym wahania koniunktury są często odczuwalne szybciej niż w centralnej Polsce. Według danych Głównego Urzędu Statystycznego (GUS), region ten charakteryzuje się wysokim wskaźnikiem eksportu w przeliczeniu na mieszkańca, co sprawia, że struktura nowo powstających firm jest ściśle powiązana z logistyką, produkcją przemysłową i handlem transgranicznym.
Główne dane: rozkład nowych podmiotów w miastach regionu w Q2 2026
Według danych KRS przeanalizowanych przez MONODAT, w drugim kwartale 2026 roku w województwie lubuskim zarejestrowano łącznie 264 nowe podmioty. Rynek ten charakteryzuje się potężną koncentracją wokół dwóch głównych ośrodków miejskich, które wspólnie odpowiadają za zdecydowaną większość nowo ulokowanego kapitału.
Poniższa tabela prezentuje szczegółowe zestawienie piętnastu ośrodków miejskich w województwie lubuskim z najwyższą liczbą nowych rejestracji w analizowanym okresie, wraz z dynamiką zmian w ujęciu okres do okresu.
| Pozycja | Miasto | Nowe firmy (Q2 2026) | Poprzedni okres | Dynamika (%) |
|---|---|---|---|---|
| 1 | Zielona Góra | 83 | 102 | -18.6% |
| 2 | Gorzów Wielkopolski | 65 | 101 | -35.6% |
| 3 | Słubice | 8 | 8 | 0.0% |
| 4 | Szprotawa | 6 | 3 | +100.0% |
| 5 | Nowa Sól | 6 | 14 | -57.1% |
| 6 | Żary | 5 | 12 | -58.3% |
| 7 | Świebodzin | 5 | 8 | -37.5% |
| 8 | Żagań | 5 | 1 | +400.0% |
| 9 | Strzelce Krajeńskie | 4 | 1 | +300.0% |
| 10 | Kostrzyn Nad Odrą | 4 | 3 | +33.3% |
| 11 | Sulechów | 3 | 5 | -40.0% |
| 12 | Szczaniec | 2 | 0 | n/d |
| 13 | Skwierzyna | 2 | 2 | 0.0% |
| 14 | Sulęcin | 2 | 1 | +100.0% |
| 15 | Osowa Sień | 2 | 0 | n/d |
Rozbicie subregionalne: dominacja dwumiasta w obliczu rynkowego ochłodzenia
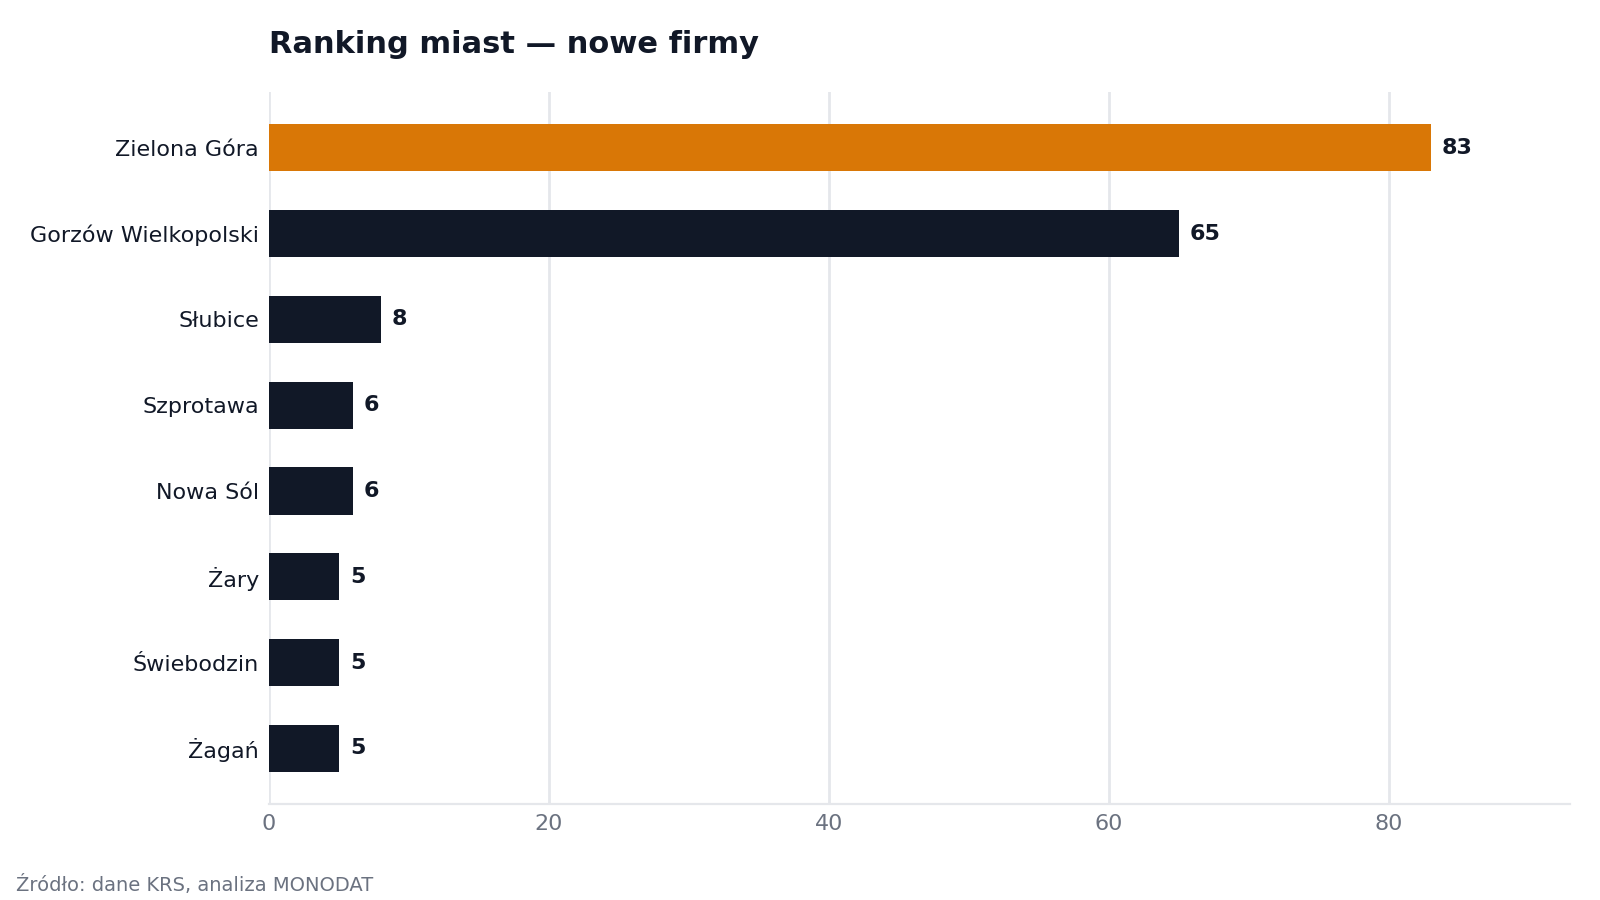
Struktura rejestracji w województwie lubuskim od lat opiera się na dwóch filarach: Zielonej Górze (południe regionu) oraz Gorzowie Wielkopolskim (północ). W drugim kwartale 2026 roku te dwa miasta przyciągnęły łącznie 148 nowych firm, co stanowi ponad 56% wszystkich rejestracji w regionie.
Zielona Góra, z wynikiem 83 nowych podmiotów, utrzymuje bezpieczną przewagę nad północną stolicą województwa. Struktura gospodarcza Zielonej Góry, zdywersyfikowana i oparta w dużej mierze na usługach, nowych technologiach oraz handlu, wykazuje większą odporność na szoki makroekonomiczne. Z kolei Gorzów Wielkopolski, w którym zarejestrowano 65 nowych firm, jest tradycyjnie silniej powiązany z cięższym przemysłem i produkcją komponentów. Spadek liczby nowych rejestracji w tym mieście może odzwierciedlać szersze problemy w europejskim sektorze przetwórczym, z którym lokalne łańcuchy dostaw są nierozerwalnie związane.
Poza dwoma głównymi ośrodkami, na uwagę zasługują miasta zlokalizowane w strefach przygranicznych i w obrębie Kostrzyńsko-Słubickiej Specjalnej Strefy Ekonomicznej (KSSSE). Słubice utrzymały stabilny poziom 8 nowych firm (dynamika 0.0%), co potwierdza stałe zapotrzebowanie na usługi logistyczne, spedycyjne i celne na styku kluczowych korytarzy transportowych. Podobny, stabilny trend z lekkim wzrostem widać w Kostrzynie nad Odrą (4 nowe podmioty, wzrost o 33.3%). Warto w tym kontekście śledzić analizy struktury kapitałowej w regionach przygranicznych, które dogłębnie tłumaczą mechanizmy powstawania spółek celowych dedykowanych obsłudze rynków DACH.
Czy mniejsze ośrodki w województwie lubuskim zyskują na znaczeniu biznesowym?
Analizując surowe dane liczbowe, łatwo ulec złudzeniu, że poza Zieloną Górą i Gorzowem Wielkopolskim w regionie nie powstaje nowy biznes. Jednak z perspektywy analityki danych korporacyjnych, to właśnie w mniejszych ośrodkach widać najbardziej gwałtowne skoki dynamiki, które często zwiastują lokalne inwestycje strukturalne lub relokację kapitału poszukującego niższych kosztów operacyjnych.
Szprotawa zanotowała 6 nowych rejestracji, co oznacza wzrost o 100% w stosunku do poprzedniego okresu. Jeszcze bardziej imponujące skoki procentowe, choć na niskich wolumenach bazowych, widać w Żaganiu (5 firm, skok z zaledwie 1 podmiotu, +400%) oraz Strzelcach Krajeńskich (4 firmy, +300%). Tego typu anomalie statystyczne na poziomie powiatów są niezwykle cennym sygnałem dla departamentów B2B i funduszy private equity. Często oznaczają one uruchomienie nowej strefy aktywności gospodarczej, wejście dużego inwestora (który pociąga za sobą powstawanie spółek podwykonawczych) lub wydzielenie zorganizowanych części przedsiębiorstw (ZCP) z istniejących już lokalnie zakładów produkcyjnych.
Dla zespołów compliance weryfikujących strukturę własnościową w Krajowym Rejestrze Sądowym (KRS), nagły wysyp nowych spółek kapitałowych w małym ośrodku miejskim stanowi tzw. flagę informacyjną. Może to oznaczać naturalny rozwój lokalnego biznesu, ale wymaga również standardowego zbadania struktury beneficjentów rzeczywistych (UBO), aby upewnić się, że nie mamy do czynienia ze zjawiskiem sztucznego rozpraszania kapitału.
Analiza porównawcza i dynamika rok do roku: ostre hamowanie liderów
Kluczowym wnioskiem z danych za Q2 2026 jest wyraźne spowolnienie tempa powstawania nowych firm w stosunku do poprzedniego badanego okresu. Według danych KRS przeanalizowanych przez MONODAT, obaj liderzy rankingu zanotowali bolesne spadki.
Zielona Góra skurczyła się pod tym względem o 18.6% (spadek z 102 do 83 nowych podmiotów). Sytuacja w Gorzowie Wielkopolskim jest jednak znacznie bardziej drastyczna – miasto to zanotowało spadek aż o 35.6% (ze 101 do zaledwie 65 nowych firm). Oznacza to, że w poprzednim okresie oba miasta szły niemal łeb w łeb, podczas gdy obecnie Zielona Góra wypracowała wyraźną, niemal 20-punktową przewagę wolumenową.
Spadki nie ominęły również silnych ośrodków przemysłowych południa regionu. Nowa Sól, znana z prężnie działających stref gospodarczych, zanotowała zaledwie 6 nowych rejestracji wobec 14 w poprzednim okresie (spadek o 57.1%). Żary skurczyły się o 58.3% (z 12 do 5), a Świebodzin o 37.5% (z 8 do 5).
Tak zsynchronizowane hamowanie w głównych miastach przemysłowych województwa jest silnym indykatorem makroekonomicznym. Wskazuje na wyczekiwanie inwestorów, rosnące koszty finansowania dłużnego lub nasycenie lokalnego rynku. Dla profesjonalistów zajmujących się oceną ryzyka kredytowego, jest to sygnał do baczniejszego monitorowania trendów restrukturyzacyjnych w sektorze MŚP, ponieważ spadek liczby nowych podmiotów często koreluje w czasie ze wzrostem wskaźników niewypłacalności wśród firm o ugruntowanej pozycji.
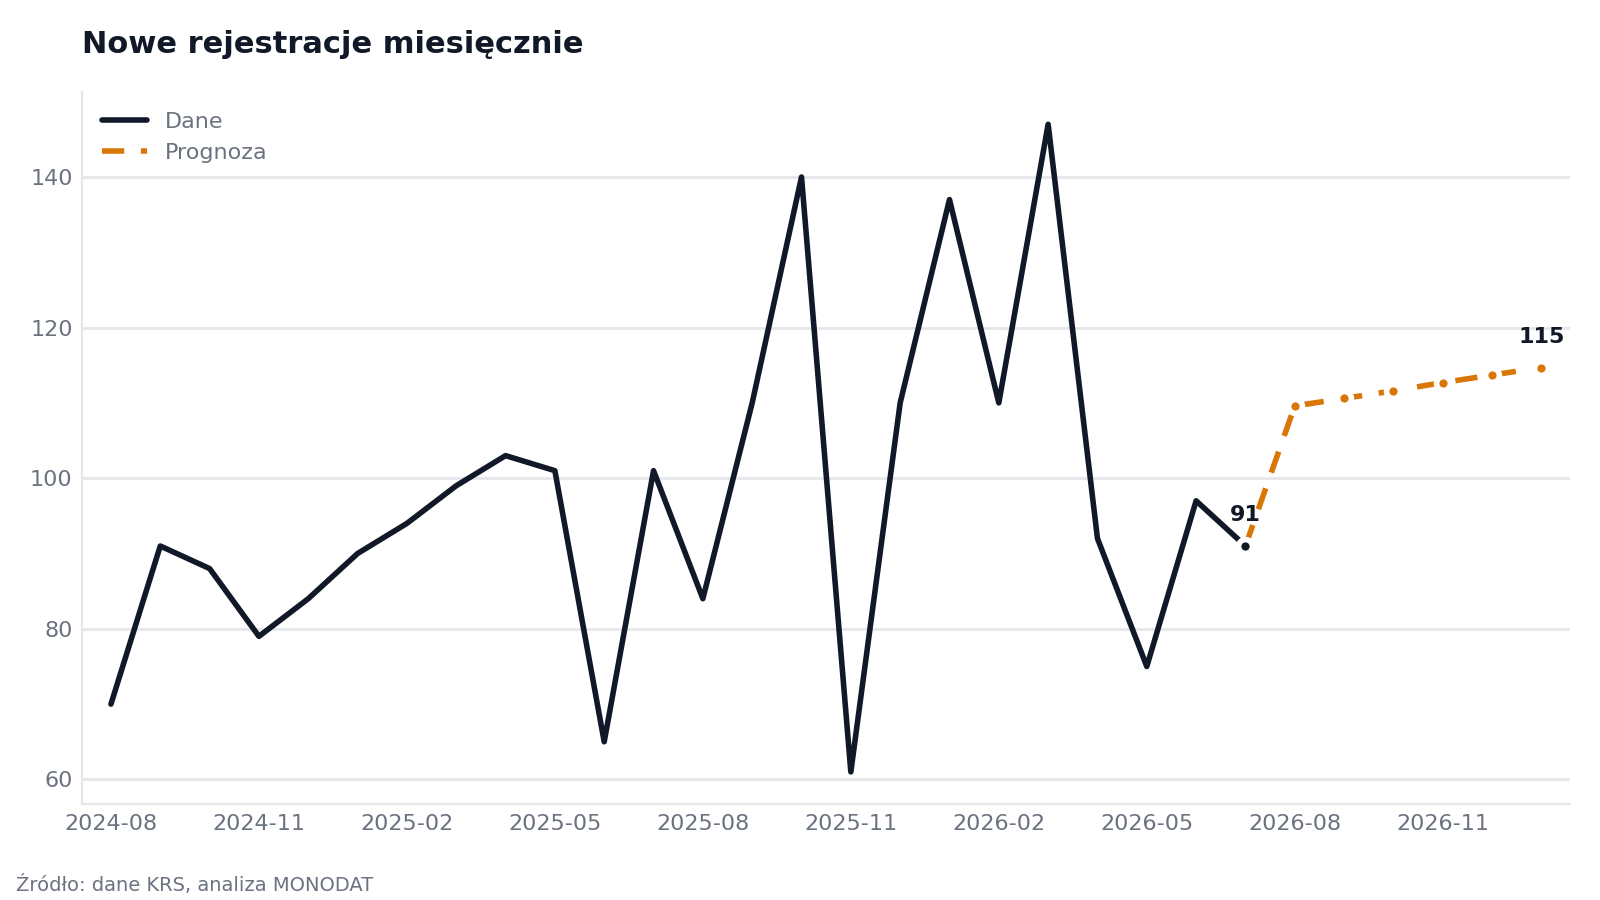
Prognoza: przewidywana dynamika rejestracji na przełomie 2026 i 2027 roku
Modelowanie przyszłych trendów rejestracyjnych pozwala na optymalizację strategii sprzedażowych i analitycznych na kolejne kwartały. Zgodnie z analizą szeregów czasowych, przewiduje się powolny, acz stabilny wzrost miesięcznej liczby rejestracji w całym województwie lubuskim w drugiej połowie 2026 roku.
Prognozowane wartości dla całego regionu kształtują się następująco:
- Sierpień 2026: 109.6 nowych podmiotów
- Wrzesień 2026: 110.6 nowych podmiotów
- Październik 2026: 111.6 nowych podmiotów
- Listopad 2026: 112.7 nowych podmiotów
- Grudzień 2026: 113.7 nowych podmiotów
- Styczeń 2027: 114.7 nowych podmiotów
Trend przewiduje średni miesięczny wzrost na poziomie 1.0%. Oznacza to, że po chłodniejszym drugim kwartale, rynek powinien zacząć powoli odbudowywać dynamikę, napędzany prawdopodobnie nowymi budżetami inwestycyjnymi na rok 2027.
Prognoza: trend liniowy (metoda najmniejszych kwadratów) dopasowany do ostatnich 24 miesięcy danych rejestrowych. Projekcja ma charakter orientacyjny i nie stanowi porady inwestycyjnej.
Podsumowanie i wnioski dla analityków
Drugi kwartał 2026 roku w województwie lubuskim przyniósł 264 nowe podmioty prawa handlowego, z wyraźną, choć słabnącą liczbowo dominacją Zielonej Góry (83 firmy) i ostrym hamowaniem Gorzowa Wielkopolskiego (65 firm, spadek o ponad 35%). Z punktu widzenia procesów due diligence oraz analityki B2B, rynek ten staje się coraz bardziej selektywny. Spadki w tradycyjnych hubach przemysłowych takich jak Nowa Sól czy Żary, przy jednoczesnych punktowych wystrzałach w Żaganiu czy Szprotawie, wymagają od zespołów analitycznych znacznie większej precyzji w mapowaniu potencjału rynkowego.
Zrozumienie tych mikrotrendów jest kluczowe dla skutecznego zarządzania ryzykiem portfela klientów oraz celowania z ofertą korporacyjną tam, gdzie faktycznie pojawia się nowy kapitał. Zachęcamy do stałego monitorowania zmian w strukturze rejestrów publicznych za pomocą narzędzi analitycznych platformy MONODAT, które pozwalają na błyskawiczną weryfikację kondycji biznesowej każdego regionu w Polsce.