Kontekst rynkowy: Co oznacza otwarcie likwidacji dla wierzycieli i analityków?
Proces likwidacji spółki kapitałowej to formalny, zazwyczaj wielomiesięczny etap kończący jej byt prawny. Dla analityków fuzji i przejęć (M&A), działów compliance, zespołów sprzedaży (B2B sales intelligence) oraz specjalistów do spraw oceny ryzyka kredytowego, monitorowanie wpisów o otwarciu likwidacji w Rejestrze Przedsiębiorców KRS jest fundamentalnym elementem systemów wczesnego ostrzegania. W przeciwieństwie do upadłości, która często wynika z nagłej i nieodwracalnej niewypłacalności, likwidacja jest w przeważającej mierze procesem dobrowolnym, świadomie zaplanowanym przez wspólników. Decyzja ta może wynikać z wielu czynników: osiągnięcia pierwotnego celu powołania spółki (tzw. spółki celowe, SPV), braku sukcesji pokoleniowej, fundamentalnych zmian w otoczeniu makroekonomicznym uniemożliwiających dalszą rentowną działalność, czy też chęci optymalizacji struktury w ramach większej grupy kapitałowej.
Z punktu widzenia bezpieczeństwa i przejrzystości obrotu gospodarczego, agregowane dane z KRS stanowią twarde, niezaprzeczalne źródło wiedzy o kondycji lokalnego biznesu. Formalne otwarcie likwidacji wiąże się z bezwzględnym obowiązkiem zaspokojenia lub zabezpieczenia wierzycieli oraz upłynnienia majątku spółki. Tworzy to specyficzne środowisko dla transakcji typu distressed assets, gdzie maszyny, nieruchomości czy pakiety wierzytelności mogą zmienić właściciela. W województwie podkarpackim – regionie o strategicznym położeniu, silnych tradycjach przemysłu lotniczego i zbrojeniowego oraz dynamicznie rozwijającym się sektorze nowoczesnych usług – precyzyjna analiza tych procesów pozwala na dokładne zmapowanie rotacji kapitału na rynku.
Główne dane: Dynamika likwidacji na Podkarpaciu
Według danych KRS przeanalizowanych przez MONODAT, w badanym okresie obejmującym ostatnie 12 miesięcy, dokładnie 117 podmiotów zarejestrowanych w województwie podkarpackim formalnie weszło w fazę likwidacji. Jest to zjawisko o istotnym znaczeniu dla lokalnego ekosystemu gospodarczego, szczególnie biorąc pod uwagę łączny kapitał zakładowy zaangażowany w zamykanych spółkach oraz ich imponujący staż rynkowy. Średni wiek likwidowanej firmy w regionie ukształtował się na poziomie 10,2 roku. Liczba ta dobitnie świadczy o tym, że z rynku znikają podmioty o ugruntowanej pozycji, które przetrwały najtrudniejsze, wczesne fazy ryzyka operacyjnego, wypracowały własne łańcuchy dostaw i funkcjonowały w lokalnej gospodarce przez pełną dekadę.
Poniższa tabela prezentuje zestawienie dziesięciu największych spółek w likwidacji w województwie podkarpackim, uszeregowanych według zadeklarowanego kapitału zakładowego:
| Nazwa podmiotu | KRS | Kapitał (PLN) | Miasto | Główna branża (PKD) |
|---|---|---|---|---|
| PRZEDSIĘBIORSTWO PRODUKCYJNO-HANDLOWE "KRUSZ-BET" SP. Z O.O. W LIKWIDACJI | 0000148255 | 855 000,0 | Obarzym | Wydobywanie żwiru i piasku |
| INVESTLAND SP. Z O.O. W LIKWIDACJI | 0000245891 | 580 000,0 | Korczyna | Produkcja szkła płaskiego |
| PPHU IWONA I STANISŁAW CYMBOR SP. Z O.O. W LIKWIDACJI | 0000164938 | 500 000,0 | Dębica | Kupno i sprzedaż nieruchomości |
| VICTORIA ELECTRONICS SP. Z O.O. W LIKWIDACJI | 0000912161 | 300 000,0 | Przemyśl | Sprzedaż hurtowa urządzeń ICT |
| DELIMAR SP. Z O.O. W LIKWIDACJI | 0000410897 | 255 000,0 | Rzeszów | Produkcja lodów |
| EBIZNES.CLUB SP. Z O.O. W LIKWIDACJI | 0001056649 | 110 000,0 | Rzeszów | Sprzedaż detaliczna (e-commerce) |
| APIAPOL SP. Z O.O. W LIKWIDACJI | 0000683562 | 100 000,0 | Wierzawice | Roboty budowlane |
| IMAGINE SP. Z O.O. W LIKWIDACJI | 0000388970 | 100 000,0 | Rzeszów | Produkcja drzwi i okien z tworzyw |
| IDEOWI SP. Z O.O. W LIKWIDACJI | 0000443387 | 100 000,0 | Rzeszów | Działalność portali internetowych |
| PROPAGANDA SP. Z O.O. W LIKWIDACJI | 0000961837 | 100 000,0 | Rzeszów | Produkcja wyrobów z tworzyw sztucznych |
Analiza powyższego zestawienia ujawnia znaczną dywersyfikację branżową i geograficzną zamykanego kapitału. Choć Rzeszów, jako naturalne centrum gospodarcze regionu, gości połowę z największych likwidowanych podmiotów, to na samym szczycie listy znajdują się spółki z mniejszych ośrodków, takich jak Obarzym, Korczyna czy Dębica. Świadczy to o tym, że procesy restrukturyzacyjne i decyzje o zamykaniu działalności nie omijają lokalnych rynków pracy poza aglomeracją wojewódzką, co z kolei ma bezpośrednie przełożenie na lokalne łańcuchy dostaw w sektorze przemysłowym i wydobywczym.
Struktura branżowa: Kto najczęściej zamyka biznes w regionie?
Rozbicie danych na poszczególne działy Polskiej Klasyfikacji Działalności (PKD) dostarcza precyzyjnych i wymiernych informacji o tym, w których sektorach gospodarki presja rynkowa lub naturalne zmiany strukturalne są na Podkarpaciu najsilniejsze. Identyfikacja tych obszarów to kluczowe narzędzie dla działów sprzedaży (zapobieganie inwestowaniu czasu w nierokujące podmioty) oraz analityków portfeli ryzyk.
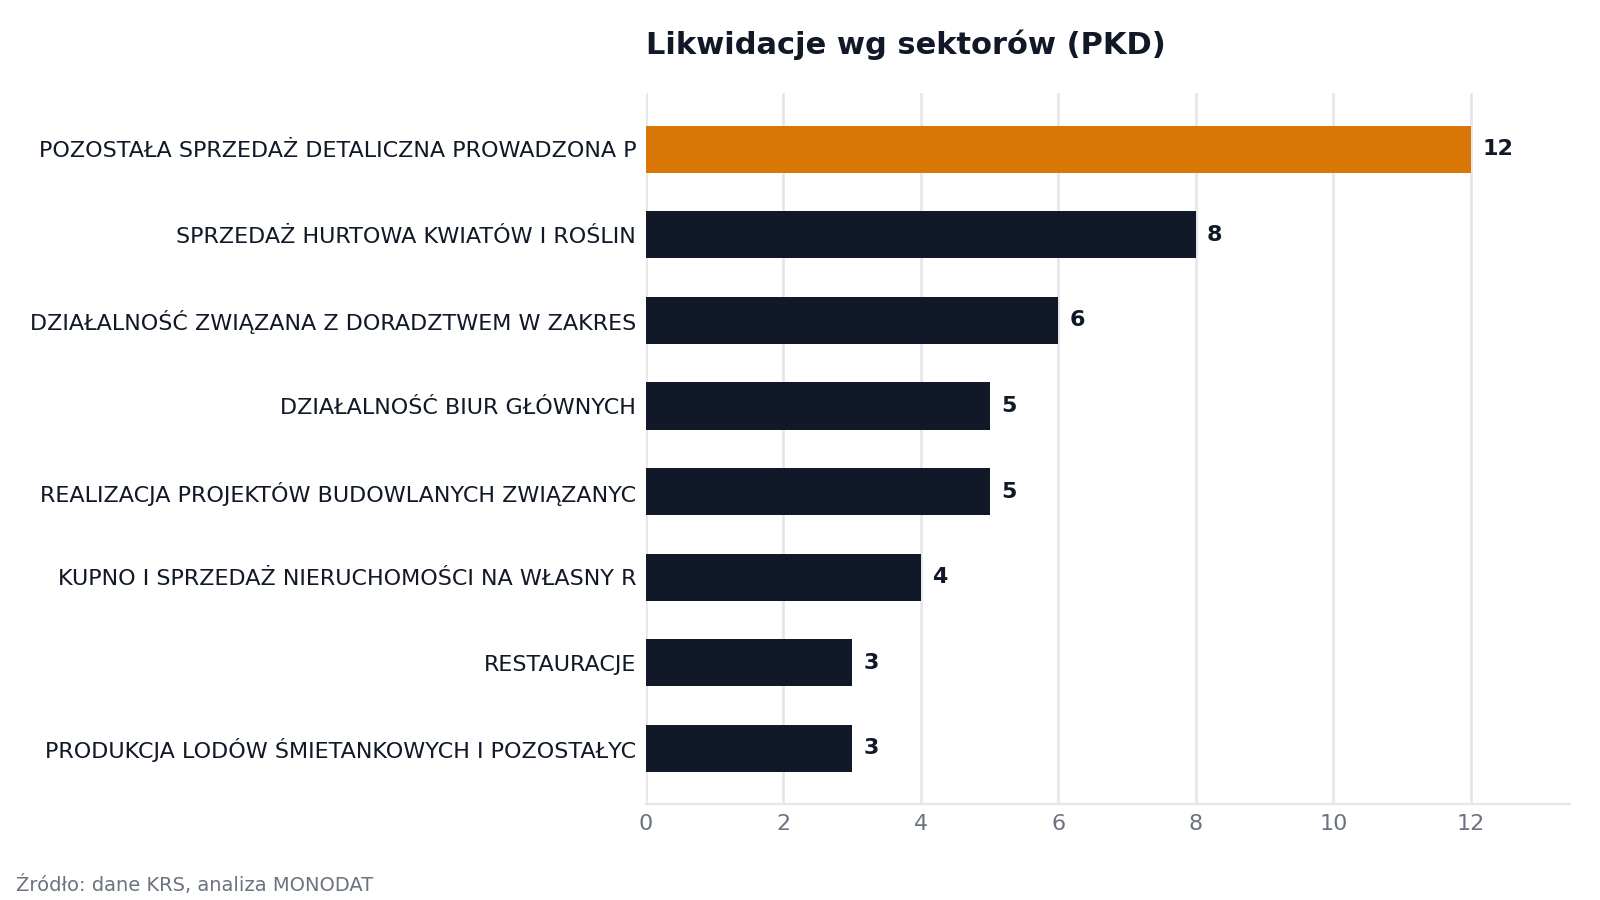
Największy odsetek likwidacji – 10,3% (12 podmiotów) – dotyczy działu PKD 47: Pozostała sprzedaż detaliczna prowadzona poza siecią sklepową, straganami i targowiskami. Tak wysoki udział tego segmentu może odzwierciedlać postępującą konsolidację w sektorze e-commerce oraz narastające trudności mniejszych graczy w konkurowaniu z międzynarodowymi gigantami platformowymi (marketplace), którzy dyktują warunki cenowe i logistyczne. Na drugim miejscu (6,8%, 8 firm) znalazła się sprzedaż hurtowa kwiatów i roślin. Stanowi to wysoce specyficzny, lokalny mikrotren, prawdopodobnie związany z drastycznymi zmianami kosztów logistyki chłodniczej, cenami energii w szklarniach oraz ewolucją łańcuchów dostaw produktów łatwo psujących się.
Znamienny i wymagający uwagi jest również udział branży technologicznej. Działalność związana z doradztwem w zakresie informatyki (PKD 62) odpowiada za 5,1% (6 podmiotów) wszystkich likwidacji na Podkarpaciu. W obliczu globalnych przetasowań na rynku IT, redukcji etatów w wielkich korporacjach (tzw. layoffs) oraz zmian w modelach kontraktowania specjalistów (częstsze przejścia na B2B w formie jednoosobowych działalności gospodarczych zamiast spółek kapitałowych), mniejsze podmioty doradcze mogą decydować się na zakończenie działalności w reżimie spółki z ograniczoną odpowiedzialnością. Podobny odsetek (4,3%, po 5 podmiotów) notują działalność biur głównych (PKD 70) oraz realizacja projektów budowlanych (PKD 41). Obecność firm budowlanych w zestawieniu wpisuje się w ogólnokrajowe wyzwania tego sektora, zdominowane przez wysokie koszty materiałów budowlanych, niedobory wykwalifikowanej siły roboczej oraz drogie finansowanie inwestycji deweloperskich.
Podkarpackie na tle Polski: Jak region wypada w statystykach krajowych?
Aby w pełni zrozumieć skalę i znaczenie zjawiska na Podkarpaciu, niezbędne jest odniesienie lokalnych danych do szerszych statystyk ogólnokrajowych. Według agregatów rejestrowych, całkowita liczba otwartych likwidacji w całej Polsce w analizowanym okresie wyniosła 4085 podmiotów. Średnia arytmetyczna dla pojedynczego województwa ukształtowała się na poziomie 240,3 podmiotu.
Z wynikiem 117 likwidacji, województwo podkarpackie zajmuje 11. miejsce w kraju (na 17 sklasyfikowanych jednostek podziału statystycznego, uwzględniających specyficzne kategoryzacje rejestrowe). Oznacza to, że wartość dla Podkarpacia jest o 51,3% niższa niż średnia wojewódzka. Dane te potwierdzają, że region ten charakteryzuje się relatywnie wysoką stabilnością struktury korporacyjnej na tle reszty kraju i nie doświadcza masowego exodusu firm.
Dla zarysowania pełnego kontrastu, w województwie mazowieckim proces likwidacji rozpoczęło aż 1090 firm, co stanowi ponad jedną czwartą wszystkich przypadków w skali państwa. Kolejne miejsca na podium zajmują województwa o najwyższej koncentracji biznesu i kapitału zagranicznego: małopolskie (407), wielkopolskie (383), śląskie (357) oraz dolnośląskie (350). Znacznie niższa, absolutna liczba likwidacji na Podkarpaciu jest w oczywisty sposób skorelowana z ogólną, mniejszą bazą aktywnych spółek kapitałowych w tym regionie (co potwierdzają również szersze dane makroekonomiczne udostępniane przez GUS), jednak procentowe odchylenie in minus od średniej wskazuje na solidne fundamenty lokalnych biznesów, które rzadziej sięgają po ostateczne narzędzie, jakim jest likwidacja.
Dlaczego firmy na Podkarpaciu decydują się na likwidację po dekadzie działalności?
Średni czas funkcjonowania spółki przed otwarciem likwidacji wynoszący dokładnie 10,2 roku to jeden z najważniejszych i najbardziej wymownych wskaźników w niniejszym zestawieniu. Odpowiadając na pytanie o przyczyny zamykania tak dojrzałych biznesów, należy definitywnie odrzucić popularną narrację o wysokiej śmiertelności nowych przedsięwzięć (tzw. dolina śmierci startupów). Dekada nieprzerwanej obecności na rynku to czas w zupełności wystarczający na zbudowanie trwałego portfela klientów, zoptymalizowanie procesów operacyjnych i wygenerowanie stabilnych strumieni przychodów.
Decyzja o likwidacji w tym konkretnym segmencie wiekowym bardzo często podyktowana jest fundamentalnym problemem polskiej transformacji gospodarczej: brakiem sukcesji. Właściciele, którzy zakładali spółki kapitałowe na początku poprzedniej dekady, mogą obecnie osiągać wiek emerytalny. W przypadku braku naturalnych sukcesorów w rodzinie, chętnych i gotowych do przejęcia odpowiedzialności za operacyjne zarządzanie firmą (oraz przy braku zewnętrznego inwestora branżowego), formalna likwidacja i spieniężenie zgromadzonego majątku staje się najbardziej racjonalnym, logicznym krokiem biznesowym.
Dodatkowo, w branżach takich jak handel detaliczny czy tradycyjne doradztwo, dekada to niemal cała epoka technologiczna. Modele biznesowe, które doskonale sprawdzały się w 2014 roku, mogą obecnie wymagać potężnych, wielomilionowych nakładów kapitałowych na cyfryzację, automatyzację i wdrożenie rozwiązań opartych na sztucznej inteligencji. Właściciele mniejszych podmiotów często kalkulują, że zwrot z inwestycji w tak głęboką transformację cyfrową będzie nieproporcjonalny do ponoszonego ryzyka, preferując bezpieczne wyjście z inwestycji poprzez likwidację. Więcej o podobnych procesach rynkowych i konsolidacji kapitału można przeczytać w naszej eksperckiej analizie dotyczącej procesów M&A w Polsce wschodniej.
Analiza porównawcza: Wzrost o 4,5% rok do roku
Analiza porównawcza rok do roku (YoY) oparta na twardych danych rejestrowych wykazuje, że liczba 117 rozpoczętych likwidacji stanowi wzrost o 4,5% w stosunku do poprzedniego, analogicznego okresu (ostatnie 12 miesięcy vs. poprzednie 12 miesięcy), w którym zanotowano 112 takich przypadków. Dynamika ta, choć dodatnia, jest niezwykle umiarkowana i z całą pewnością nie nosi znamion szoku rynkowego czy fali bankructw.
Wzrost o niespełna 5% wskazuje na powolne, ale systematyczne dostosowywanie się lokalnego rynku podkarpackiego do nowych, trudniejszych warunków gospodarczych. Firmy muszą obecnie mierzyć się z wyższymi kosztami obsługi długu firmowego, bezprecedensową presją płacową oraz rosnącymi kosztami nośników energii. Dla analityków ryzyka kredytowego oznacza to, że sytuacja w województwie podkarpackim pozostaje wysoce stabilna, a procesy wyjścia z rynku mają charakter ewolucyjny, a nie rewolucyjny. Brak drastycznych, dwucyfrowych skoków w statystykach zamykanych firm rok do roku ułatwia prognozowanie długoterminowych trendów makroekonomicznych dla regionu i pozwala na budowanie wiarygodnych modeli oceny ryzyka. Zrozumienie tej dynamiki jest kluczowe dla właściwej analizy upadłości w regionie, gdzie stabilność łańcuchów dostaw jest priorytetem dla dużych inwestorów przemysłowych.
Prognoza: Przewidywana liczba likwidacji w drugiej połowie 2026 roku
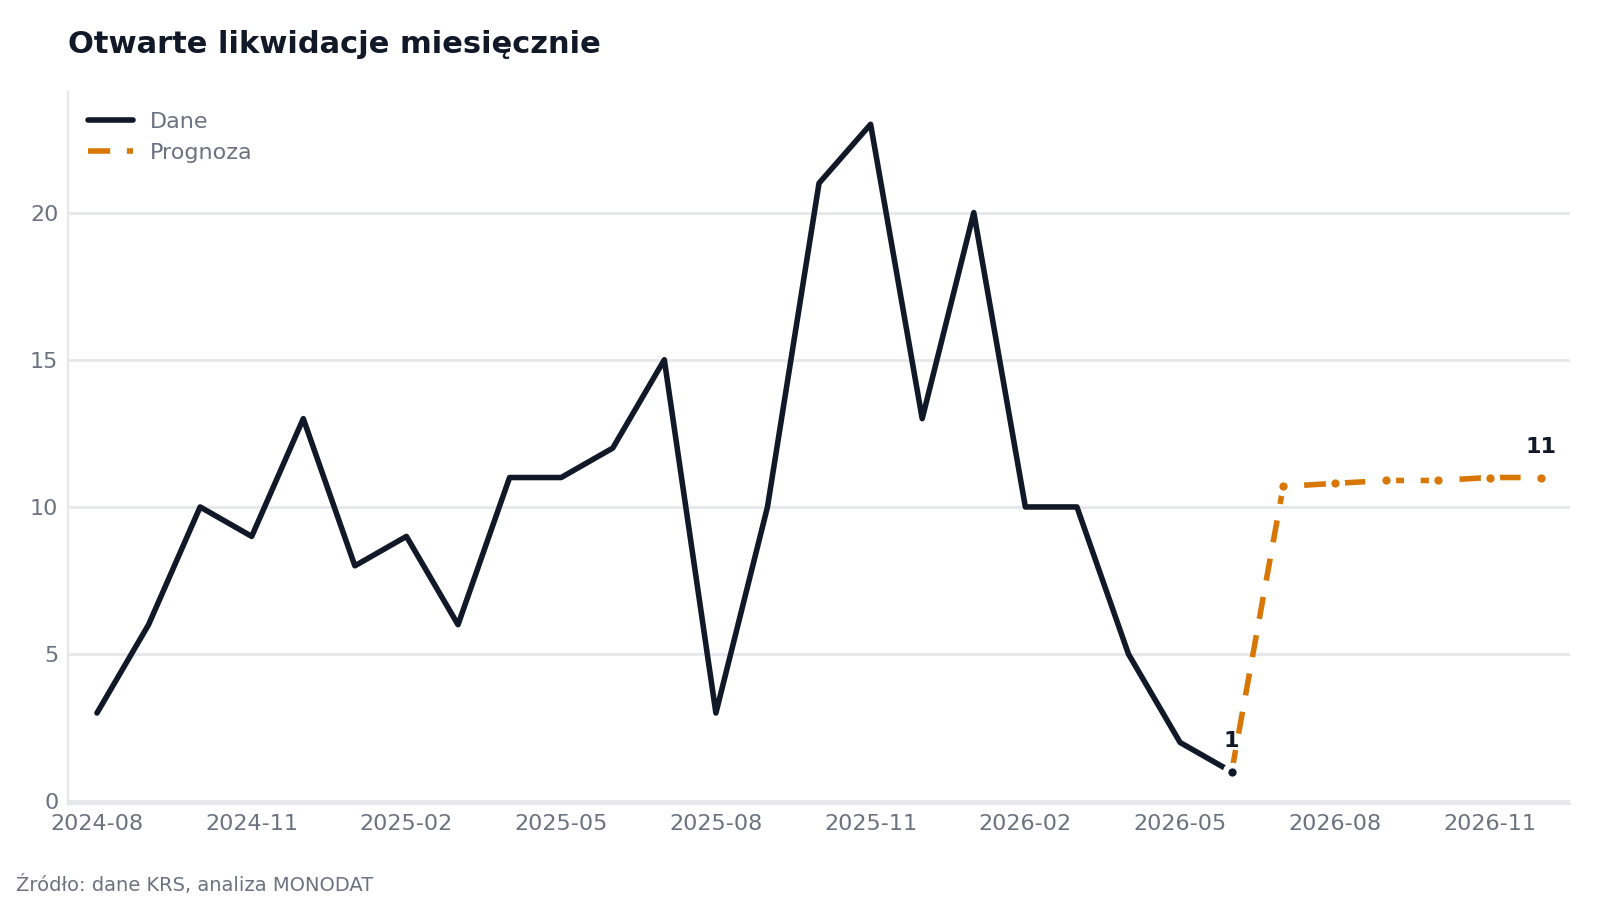
Modelowanie przyszłych zdarzeń korporacyjnych na podstawie historycznych danych rejestrowych pozwala analitykom i decydentom na odpowiednie przygotowanie się na nadchodzące zmiany w strukturze podaży na rynku. Zgodnie z modelem predykcyjnym wygenerowanym dla województwa podkarpackiego, trend w zakresie otwierania nowych postępowań likwidacyjnych wykazuje delikatną, niemal niezauważalną tendencję wzrostową na poziomie 0,5% miesięcznie.
W perspektywie długoterminowej, obejmującej drugą połowę 2026 roku, prognozy wskazują na wysoce stabilny poziom około 11 otwieranych likwidacji w każdym miesiącu. W lipcu 2026 roku model przewiduje 10,7 zdarzenia, w sierpniu 10,8, natomiast we wrześniu i październiku po 10,9. Ostatnie dwa miesiące roku (listopad i grudzień 2026) mają przynieść po 11,0 otwarć postępowań. Taki, niezwykle płaski rozkład sugeruje utrzymanie się obecnego, zrównoważonego tempa rotacji podmiotów gospodarczych w regionie, bez nagłych skoków zagrażających stabilności lokalnej gospodarki.
Prognoza: trend liniowy (metoda najmniejszych kwadratów) dopasowany do ostatnich 23 miesięcy danych rejestrowych. Projekcja ma charakter orientacyjny i nie stanowi porady inwestycyjnej.
Podsumowanie i rekomendacje dla działów compliance
Dane z województwa podkarpackiego za ostatnie 12 miesięcy kreślą spójny obraz rynku dojrzałego i stabilnego, na którym procesy likwidacyjne dotyczą przede wszystkim podmiotów o długim stażu, przekraczającym dekadę (średnio 10,2 roku). Fakt, że 117 otwartych postępowań oznacza jedynie umiarkowany wzrost o 4,5% rok do roku, to wyraźny sygnał, że region ten skutecznie unika gwałtownych wstrząsów gospodarczych, które są charakterystyczne dla bardziej przegrzanych, silnie zlewarowanych rynków w zachodniej i centralnej Polsce.
Dla dyrektorów finansowych (CFO), działów compliance, analityków procedur KYC (Know Your Customer) oraz zespołów M&A, kluczowym wnioskiem płynącym z tej analizy jest bezwzględna konieczność wzmożonego monitorowania zmian w strukturze właścicielskiej spółek o stażu powyżej 10 lat. Dotyczy to w szczególności branż takich jak handel detaliczny poza siecią sklepową, handel hurtowy produktami rolnymi oraz doradztwo IT. Wczesna, oparta na danych identyfikacja planów likwidacyjnych kluczowego kontrahenta pozwala na bezpieczne i bezstratne zamknięcie ekspozycji kredytowej. Z drugiej strony, dla funduszy inwestycyjnych i konkurencji, jest to doskonała okazja na przeprowadzenie akwizycji wartościowych aktywów (nowoczesnych maszyn, nieruchomości komercyjnych, wykwalifikowanych zespołów pracowniczych czy baz danych klientów) w ramach ustrukturyzowanych procedur likwidacyjnych. Kompleksowe, aktualizowane na bieżąco dane z rejestrów publicznych, stale monitorowane i analizowane przez platformę MONODAT, stanowią absolutny fundament skutecznego zarządzania ryzykiem operacyjnym w dzisiejszym, zmiennym otoczeniu rynkowym.