Kontekst rynkowy: Znaczenie procesów likwidacyjnych w regionie
Rozpoczęcie procesu likwidacji to sformalizowany etap zamykania działalności gospodarczej, różniący się fundamentalnie od postępowania upadłościowego. Jest to procedura dobrowolna, mająca na celu zakończenie bieżących interesów spółki, ściągnięcie wierzytelności, wypełnienie zobowiązań oraz upłynnienie majątku. Dla analityków rynku, zespołów M&A oraz oficerów compliance, dynamika otwieranych likwidacji stanowi jeden z kluczowych wskaźników kondycji lokalnego ekosystemu biznesowego oraz sygnał o przepływach kapitału.
Województwo dolnośląskie, będące jednym z najsilniejszych ośrodków gospodarczych w Polsce, charakteryzuje się wysoką gęstością podmiotów kapitałowych. Zmiany w strukturze rejestrowej tego regionu często wyprzedzają trendy ogólnokrajowe. Zrozumienie, które sektory i podmioty decydują się na wyjście z rynku, pozwala na lepsze mapowanie ryzyka w łańcuchach dostaw oraz optymalizację procesów weryfikacji kontrahentów w oparciu o publiczne rejestry, takie jak Krajowy Rejestr Sądowy.
Średni czas życia podmiotu wchodzącego obecnie w fazę likwidacji na Dolnym Śląsku wynosi 7,6 roku. Oznacza to, że z rynkiem żegnają się firmy rejestrowane w latach 2017-2018. Wymaga to od działów prawnych i sprzedażowych szczególnej uwagi przy odnawianiu długoterminowych umów B2B oraz aktualizacji list kwalifikowanych dostawców.
Główne dane: Skala procesów likwidacyjnych w 2025 roku
Według danych KRS przeanalizowanych przez MONODAT, skala zamykania działalności na Dolnym Śląsku osiągnęła w badanym okresie nienotowane wcześniej poziomy. Liczba podmiotów, w których ustanowiono likwidatora, przekroczyła barierę pięciuset spółek.
| Metryka | Wartość |
|---|---|
| Całkowita liczba otwartych likwidacji | 505 |
| Poprzedni badany okres (2024) | 288 |
| Dynamika rok do roku (r/r) | +75,3% |
| Średni staż rynkowy likwidowanej firmy | 7,6 lat |
Tak znaczący wolumen otwartych postępowań wymusza na instytucjach finansowych i partnerach biznesowych konieczność ciągłego monitorowania statusów prawnych swoich klientów. Likwidacja nie oznacza natychmiastowego wykreślenia z rejestru, jednak diametralnie zmienia zdolność podmiotu do zaciągania nowych zobowiązań oraz cel jego dalszego funkcjonowania.
Analiza sektorowa: Kto najczęściej opuszcza dolnośląski rynek?
Rozkład branżowy likwidowanych podmiotów dostarcza precyzyjnych informacji o tym, które segmenty gospodarki przechodzą najgłębszą transformację. Na czele zestawienia znajdują się firmy zajmujące się hurtową sprzedażą niewyspecjalizowaną (dział PKD 46), co koresponduje z ogólnopolskim trendem konsolidacji handlu B2B i skracania łańcuchów dostaw.
Szczególną uwagę zwraca wysoka pozycja sektora IT. Aż 41 podmiotów zajmujących się doradztwem w zakresie informatyki (PKD 62) rozpoczęło likwidację. Stanowi to 8,1% wszystkich analizowanych przypadków w regionie. Taka koncentracja może wskazywać na zamykanie spółek celowych (SPV) powoływanych do konkretnych projektów technologicznych lub optymalizację struktur korporacyjnych w branży, która w ostatnich kwartałach doświadcza globalnego spowolnienia.
| Dział PKD | Opis sektora | Liczba podmiotów | Udział (%) |
|---|---|---|---|
| 46 | Działalność agentów zajmujących się sprzedażą hurtową niewyspecjalizowaną | 44 | 8,7% |
| 62 | Działalność związana z doradztwem w zakresie informatyki | 41 | 8,1% |
| 47 | Pozostała sprzedaż detaliczna (poza siecią sklepową) | 32 | 6,3% |
| 68 | Kupno i sprzedaż nieruchomości na własny rachunek | 26 | 5,1% |
| 41 | Realizacja projektów budowlanych (wznoszenie budynków) | 24 | 4,8% |
| 70 | Doradztwo w zakresie prowadzenia działalności gospodarczej | 22 | 4,4% |
| 43 | Pozostałe specjalistyczne roboty budowlane | 17 | 3,4% |
| 64 | Działalność trustów, funduszów i podobnych instytucji finansowych | 13 | 2,6% |
| 78 | Działalność agencji pracy tymczasowej | 13 | 2,6% |
| 49 | Działalność usługowa związana z przeprowadzkami | 12 | 2,4% |
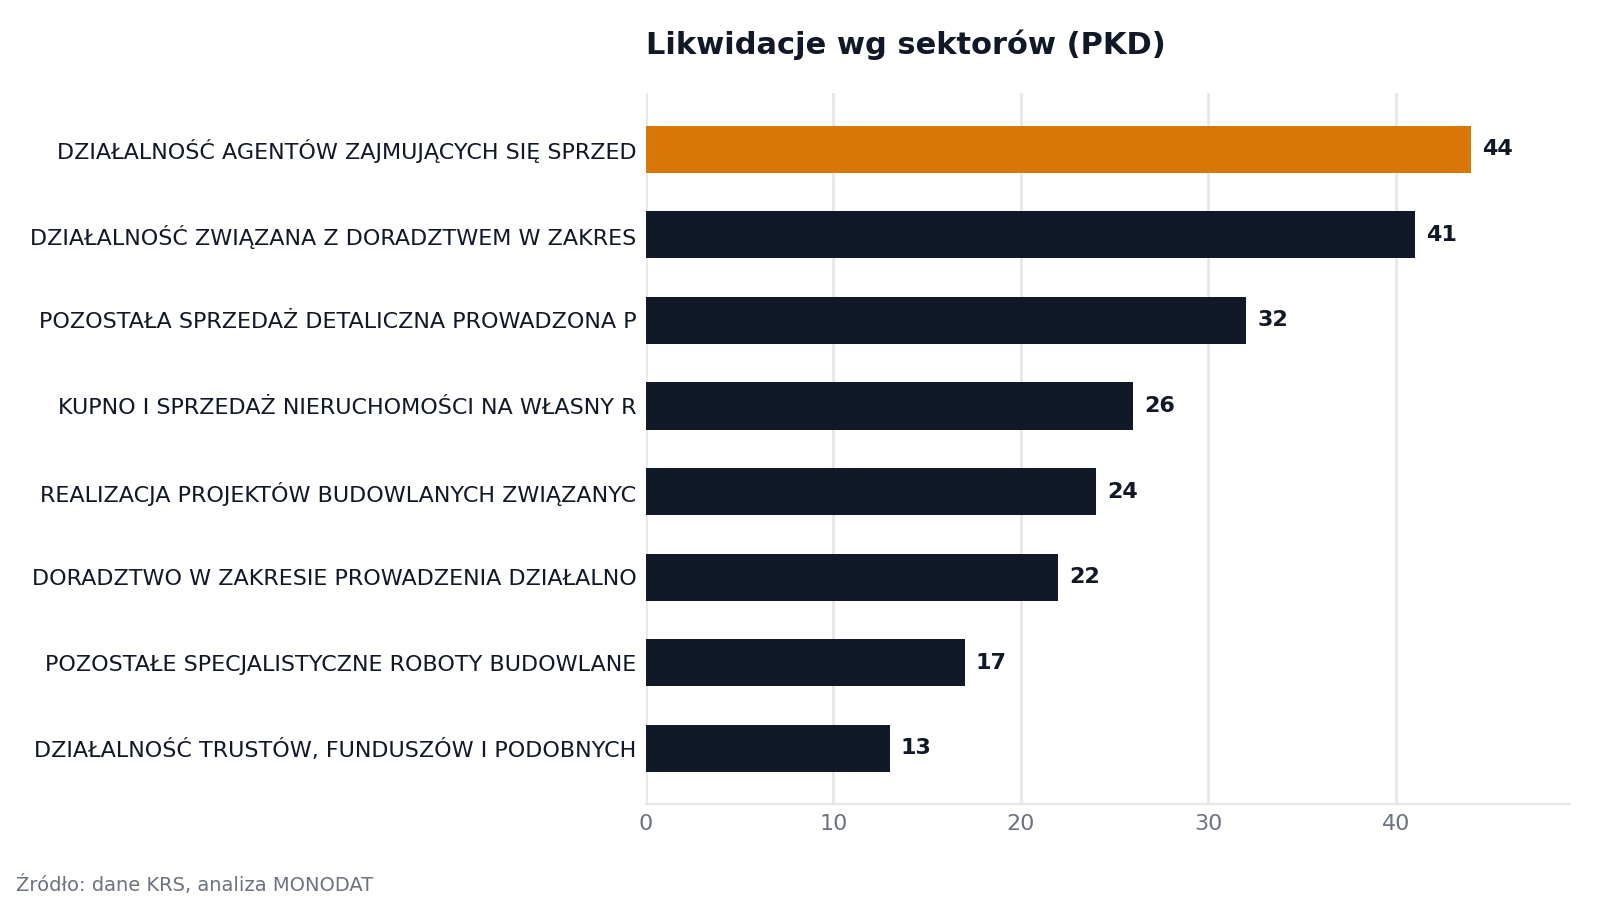
Wysoki udział firm z branży nieruchomości (PKD 68) oraz budowlanej (PKD 41 i 43) – łącznie blisko 13,3% wszystkich likwidacji – jest zjawiskiem typowym dla rynków deweloperskich, gdzie standardową praktyką jest powoływanie odrębnych spółek kapitałowych do realizacji pojedynczych inwestycji, a następnie ich likwidacja po komercjalizacji projektu.
Największe podmioty w stanie likwidacji
Analiza kapitału zakładowego likwidowanych spółek ujawnia, że proces ten dotyczy nie tylko małych podmiotów, ale również firm dysponujących wielomilionowym zapleczem finansowym. Wśród największych podmiotów, które otworzyły proces likwidacji w analizowanym okresie, dominują spółki z siedzibą we Wrocławiu.
Zdecydowanym liderem pod względem wielkości kapitału początkowego jest STRZEGOMSKA NOWA SP. Z O.O. W LIKWIDACJI z kapitałem zakładowym na poziomie 50 050 500 PLN, operująca w branży wynajmu i zarządzania nieruchomościami. Na drugim miejscu znajduje się STANDARD PROPERTIES SP. Z O.O. W LIKWIDACJI z kapitałem 40 000 000 PLN, działająca w tym samym sektorze. Obecność tak wysoce skapitalizowanych spółek z branży nieruchomości potwierdza tezę o zamykaniu wehikułów inwestycyjnych po zakończeniu cyklu życia projektu deweloperskiego.
Trzecim największym podmiotem jest DONG-A POLAND SP. Z O.O. W LIKWIDACJI (kapitał 20 478 000 PLN), reprezentująca sektor produkcji wyrobów z gumy. W zestawieniu znalazła się również legnicka WARSZAWSKA FABRYKA PLATERÓW HEFRA SP. Z O.O. W LIKWIDACJI (5 348 950 PLN) z tradycyjnego sektora produkcji wyrobów nożowniczych i sztućców. Kolejne znaczące podmioty to wrocławska AXCESS FINANCIAL POLAND (3 006 000 PLN) z sektora usług finansowych oraz "DWÓR ELIZY" z Długopola Zdroju (2 507 000 PLN) z branży hotelarskiej. Zestawienie zamykają wrocławskie spółki: POL-MOTORS (1 556 100 PLN), "SEA VOYAGER CLUB" (1 200 000 PLN), "RDS" (1 198 000 PLN) oraz platforma LUNCHING.PL (1 019 700 PLN). Z perspektywy analityków M&A, wyprzedaż majątku tak skapitalizowanych firm może stanowić interesujące okazje rynkowe.
Jak Dolny Śląsk wypada na tle kraju?
Aby w pełni zrozumieć wagę dolnośląskich statystyk, należy osadzić je w szerszym kontekście makroekonomicznym. W analizowanym okresie w całej Polsce otwarto 5972 procesy likwidacyjne. Średnia dla województwa wyniosła 373,2 podmioty.
Województwo dolnośląskie z wynikiem 505 firm uplasowało się na 4. miejscu w kraju, wyprzedzając m.in. województwo śląskie (479 podmiotów). Bezapelacyjnym liderem zestawienia pozostaje województwo mazowieckie, gdzie likwidację rozpoczęło aż 1811 podmiotów. Na kolejnych miejscach znalazły się województwa wielkopolskie (605) oraz małopolskie (540). Wynik Dolnego Śląska jest o 35,3% wyższy od średniej wojewódzkiej, co potwierdza wysoką dynamikę rotacji podmiotów na tym silnie zurbanizowanym i uprzemysłowionym rynku. Dane te korelują z ogólnymi statystykami rejestrowymi publikowanymi przez Główny Urząd Statystyczny.
Dlaczego firmy o stażu 7,6 roku decydują się na zakończenie działalności?
Średni wiek podmiotu wchodzącego w stan likwidacji – wynoszący dokładnie 7,6 roku – nie jest przypadkowy. Oznacza to, że większość z tych 505 firm została zarejestrowana w latach 2017-2018. Okres ten charakteryzował się w Polsce szczytem koniunktury gospodarczej, łatwym dostępem do taniego pieniądza oraz stabilnym otoczeniem makroekonomicznym.
Decyzja o likwidacji po blisko ośmiu latach funkcjonowania wskazuje, że spółki te osiągnęły koniec swojego naturalnego cyklu życia biznesowego lub inwestycyjnego. W przypadku branży IT oraz doradztwa, może to wynikać ze zmiany modelu współpracy (np. przejście na inne formy opodatkowania) lub zakończenia wieloletnich kontraktów. W przypadku branży nieruchomości, jest to standardowy czas potrzebny na zakup gruntu, uzyskanie pozwoleń, budowę, komercjalizację oraz finalne rozliczenie inwestycji. Dla badaczy rynku stanowi to klasyczny przykład analizy cyklu życia firm w dojrzałej gospodarce rynkowej.
Analiza rok do roku: Skok o 75,3%
Według danych KRS przeanalizowanych przez MONODAT, skok liczby otwieranych likwidacji z 288 w roku poprzednim do 505 w roku obecnym reprezentuje dynamikę na poziomie 75,3%. Taki przyrost w ujęciu rok do roku jest sygnałem alarmowym dla departamentów ryzyka, które muszą zrewidować swoje modele scoringowe.
Zjawisko to nie wynika wyłącznie z pogorszenia koniunktury, ale również z opóźnionego efektu porządkowania rejestrów. Wiele spółek, które de facto zaprzestały działalności operacyjnej w latach ubiegłych, dopiero teraz formalizuje swój status. Dla zespołów sprzedażowych oznacza to konieczność znacznie częstszej weryfikacji aktywności klientów B2B, aby uniknąć ryzyka nawiązywania relacji handlowych z podmiotami w fazie wygaszania działalności.
Prognoza: Oczekiwana dynamika likwidacji w kolejnych miesiącach
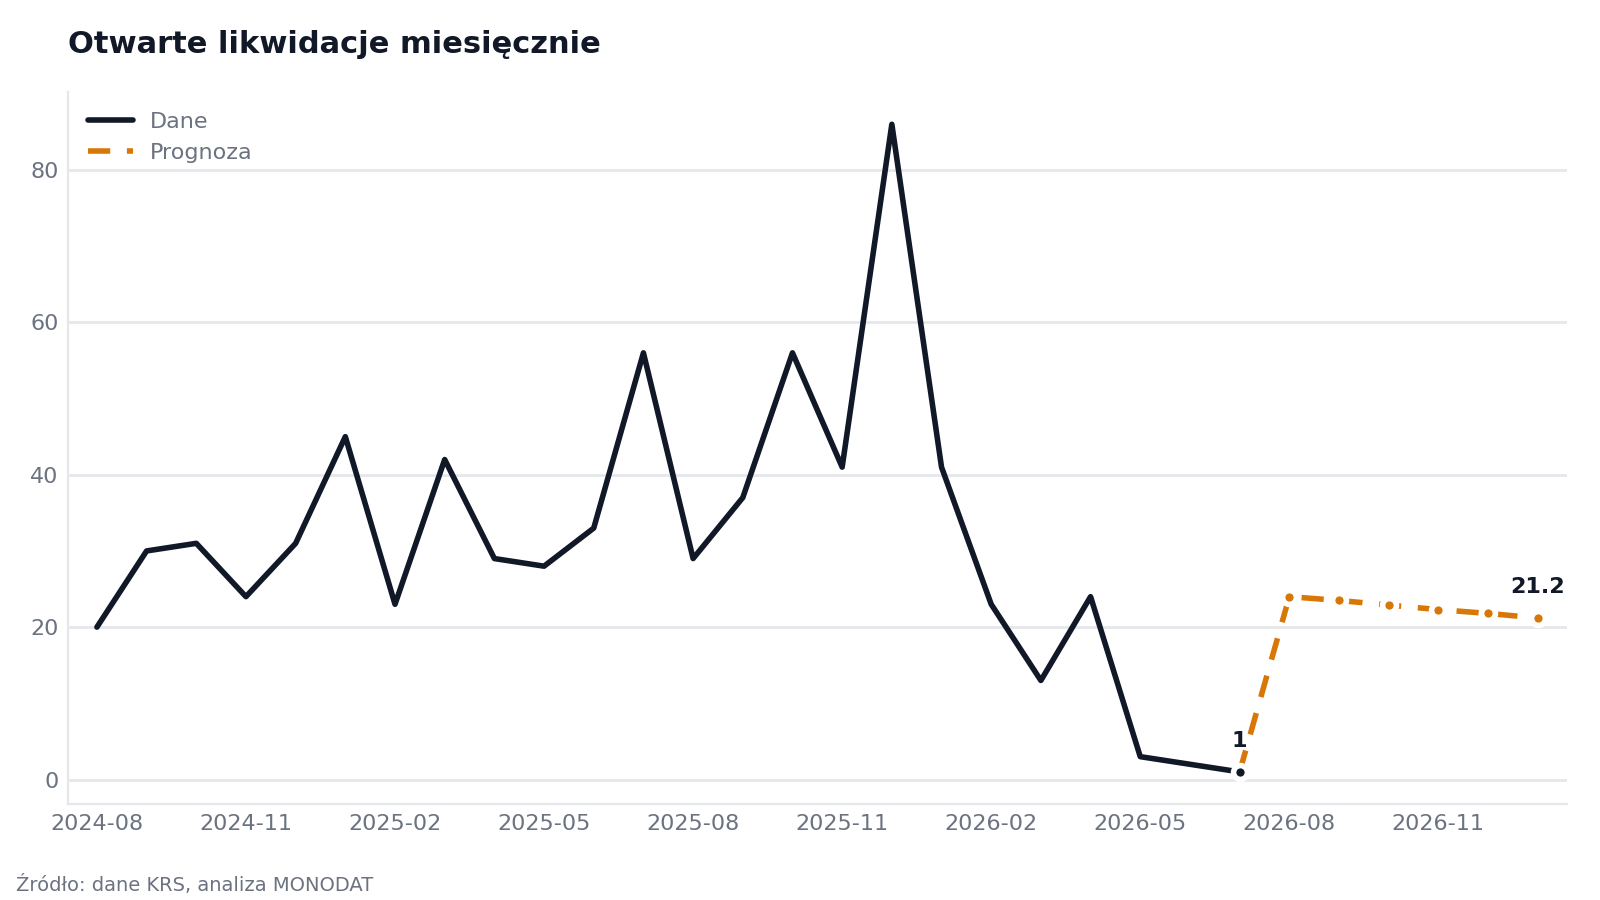
Analiza historycznych szeregów czasowych pozwala na wyznaczenie krótkoterminowych projekcji dla dolnośląskiego rynku. Prognozowane wartości dla kolejnych miesięcy wskazują na stabilizację, a wręcz powolny spadek liczby nowo otwieranych postępowań likwidacyjnych w ujęciu miesięcznym.
Zgodnie z modelem, w sierpniu 2026 roku przewiduje się otwarcie 24 nowych likwidacji. W kolejnych miesiącach wartości te mają sukcesywnie spadać: 23,5 we wrześniu, 22,9 w październiku, 22,3 w listopadzie i 21,8 w grudniu 2026 roku. W styczniu 2027 roku liczba ta ma wynieść 21,2. Szacowany miesięczny trend spadkowy kształtuje się na poziomie -1,9%.
Prognoza: trend liniowy (metoda najmniejszych kwadratów) dopasowany do ostatnich 24 miesięcy danych rejestrowych. Projekcja ma charakter orientacyjny i nie stanowi porady inwestycyjnej.
Wnioski i rekomendacje dla analityków
Fala 505 likwidacji na Dolnym Śląsku, ze skokiem rzędu 75,3% rok do roku, to twardy dowód na przyspieszoną rotację kapitału w regionie. Z perspektywy prawnej i analitycznej, rynek oczyszcza się z podmiotów, które wyczerpały swoją formułę biznesową, w szczególności w handlu hurtowym, IT oraz na rynku nieruchomości.
Dla profesjonalistów z obszaru B2B, compliance oraz M&A, kluczowe staje się zautomatyzowanie procesów weryfikacji statusu kontrahentów. Ręczne sprawdzanie rejestrów przy tak wysokiej dynamice zmian jest wysoce ryzykowne. Dostęp do znormalizowanych, aktualnych danych rejestrowych pozwala na wczesne identyfikowanie podmiotów wchodzących w fazę likwidacji, co minimalizuje ryzyko zatorów płatniczych. Pełny dostęp do ustrukturyzowanych danych z Krajowego Rejestru Sądowego oraz zaawansowanych narzędzi analitycznych oferuje platforma MONODAT.